
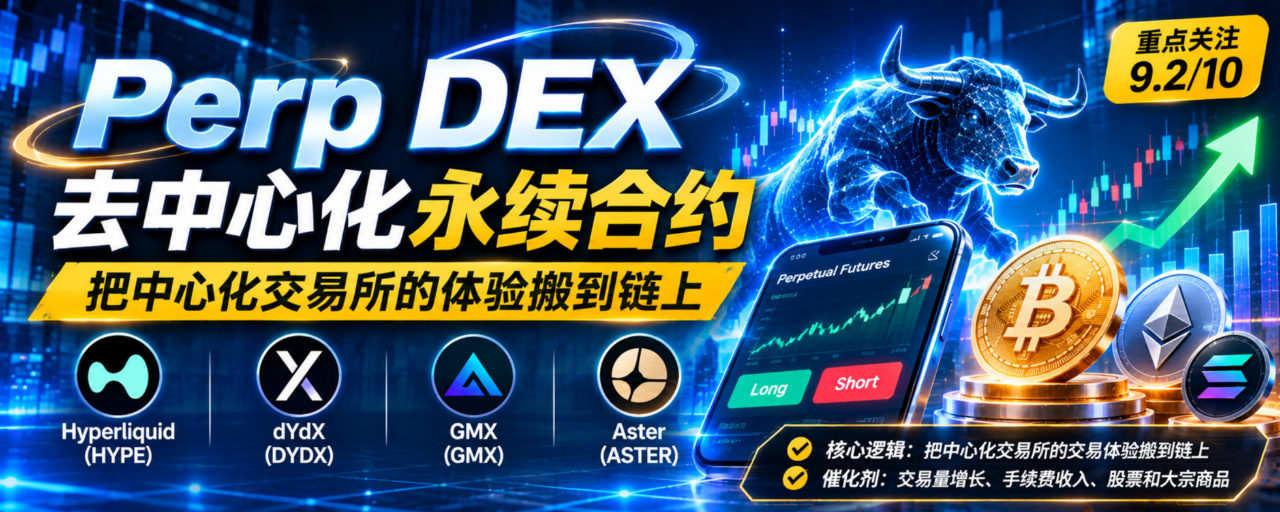
Hallo zusammen, heute sprechen wir über einen Bereich mit einem äußerst soliden Geschäftsmodell: Perp DEX, also dezentrale Börsen für Perpetual-Kontrakte.
Anders als viele Bereiche, deren Bewertungen von weit hergeholten Zukunftsversprechen getragen werden, hat sich Perp DEX mit echtem Geld bewährt: Es gibt echte Trader, Gebühreneinnahmen und einen Wettbewerb um Liquidität. Sämtliche Nutzeraktivitäten und Handelsdaten sind on-chain einsehbar. Das Ziel ist klar: Das reibungslose Trading von Perpetual-Kontrakten, das wir von zentralisierten Börsen wie Binance und OKX kennen, auf die Blockchain zu bringen. Dabei soll der wichtigste Vorteil von DeFi erhalten bleiben: Die Assets bleiben in der eigenen Wallet. Man muss seine Coins nicht der Verwahrung einer Plattform anvertrauen, denn die Abwicklung erfolgt vollständig über Smart Contracts – transparent und öffentlich nachvollziehbar.
Das Potenzial beschränkt sich außerdem nicht auf den Handel mit BTC und ETH. Wenn sich dieser Ansatz bewährt, können wir künftig auch traditionelle Assets wie US-Aktien, Gold, Rohöl und Devisen On-Chain handeln und unsere Positionen anpassen, selbst wenn traditionelle Märkte am Wochenende oder an Feiertagen geschlossen sind. Heute schauen wir uns vier führende Projekte genauer an: Hyperliquid (HYPE), dYdX (DYDX), GMX (GMX) und Aster (ASTER). Es geht uns nicht nur darum, wer kurzfristig das größte Handelsvolumen erzielt. Wir wollen vor allem das zugrunde liegende Modell, die Einnahmequellen und die Wettbewerbsvorteile betrachten, herausfinden, ob Token tatsächlich von den Erträgen profitieren können, und die verborgenen Risiken beleuchten.
Zunächst die Grundlagen – vielen Neulingen ist noch nicht klar, was Perpetual-Kontrakte eigentlich sind. Perpetual-Kontrakte sind gehebelte Derivate ohne Verfallsdatum. Wenn du steigende Kurse erwartest, gehst du Long; wenn du fallende Kurse erwartest, gehst du Short. Mit einer kleinen Sicherheitsleistung kannst du eine größere Position bewegen. Ein einfaches Beispiel: BTC steht aktuell bei 100.000 Dollar. Du erwartest einen Kursanstieg und eröffnest mit 1.000 U Sicherheitsleistung eine 10-fach gehebelte Long-Position. Der Nominalwert der Position beträgt damit 10.000 U. Steigt der Kurs um 5 %, verdienst du 500 U; fällt er um 5 %, verlierst du 500 U. Gebühren, Funding Rate, Slippage und Verluste durch Liquidation sind dabei noch nicht berücksichtigt.
Da es keinen Verfall und keine Abwicklung gibt, sorgt die Funding Rate dafür, dass der Kontraktpreis nahe am Spotpreis bleibt. Wenn sich viele Trader auf der Long-Seite positionieren, zahlen die Longs an die Shorts. Sind die Shorts überlaufen, ist es umgekehrt: Die Shorts zahlen an die Longs. Dieser Mechanismus ist die Grundlage von Perpetual-Kontrakten.
Viele fragen sich, worin genau der Unterschied zwischen CEX und Perp DEX liegt. Bei einer CEX zahlst du deine Coins ein und überlässt der Plattform die Verwahrung. Die Plattform führt die Orders intern zusammen, und bei den Daten bist du ganz auf ihre eigenen Angaben angewiesen. Bei einer Perp DEX liegen die Assets in deiner Wallet oder in einem Smart Contract. Die Orders werden entweder über ein On-Chain-Orderbuch oder einen Liquiditätspool zusammengeführt, und alle Trades sind On-Chain nachvollziehbar.
Aber eines ist besonders wichtig: Dezentralisierung ist kein Freifahrtschein. Wer mit Kontrakten handelt, will vor allem schnelle Ausführungen, niedrige Gebühren, ein tiefes Orderbuch, geringe Slippage, zuverlässige Liquidationen und eine hohe Kapitaleffizienz. Wenn eine DEX ständig hängt, enorme Slippage hat und kaum Tiefe bietet, bleiben Trader nicht – egal, wie dezentral sie ist. Dezentralisierung ist ein Pluspunkt, aber kein entscheidender Wettbewerbsvorteil.
Warum nenne ich Perp DEXs die zentrale Infrastruktur des Kryptomarktes? Die Nachfrage nach Perpetual-Kontrakten besteht sowohl im Bullen- als auch im Bärenmarkt. Dabei geht es nicht nur um Spekulation auf die Kursrichtung: Spot-Großanleger können mit Short-Positionen das Abwärtsrisiko absichern; Arbitrageure suchen nach Preisunterschieden zwischen Spot- und Kontraktmärkten; Market Maker stellen Liquidität bereit und verdienen am Spread; Trader können ihr Risiko mithilfe von Hebeln flexibel anpassen. Anders als bei vielen Narrativen, die bei einem abkühlenden Markt sofort niemanden mehr interessieren, ist die zugrunde liegende Nachfrage nach Kontrakten vergleichsweise beständig. Solange sich der Markt bewegt, wird es Absicherungen, Arbitrage und Handel geben – und damit kontinuierliche Gebührenerträge.
I. Eine vollständige Perp DEX besteht aus diesen sechs Bausteinen
Sie ist nicht bloß eine Webseite mit einer Handelsoberfläche, sondern ein ineinandergreifendes Finanzsystem. Erste Ebene – die Handels-Engine: Sie nimmt Orders entgegen, führt sie zusammen und verwaltet Positionen. Es gibt zwei Hauptansätze: das Orderbuchmodell, bei dem Kauf- und Verkaufsorders aufeinandertreffen, und das AMM-Liquiditätspool-Modell, bei dem Trader direkt mit dem Pool handeln. Zweite Ebene – die Liquidität: Sie entscheidet, ob große Orders den Markt bewegen und wie hoch die Slippage ist. Je tiefer die Liquidität, desto leichter lassen sich große Trades ausführen. Dritte Ebene – das Oracle: Es liefert die Preise. Perpetual-Kontrakte hängen stark davon ab. Ist das Oracle fehlerhaft oder wird es manipuliert, kann es zu falschen Liquidationen kommen und das Protokoll kann uneinbringliche Forderungen anhäufen. Vierte Ebene – das Margin- und Liquidationssystem: Es berechnet in Echtzeit, ob deine Sicherheitsleistung ausreicht, und reduziert Positionen automatisch oder liquidiert sie, sobald das Risiko einen Grenzwert erreicht, damit sich Verluste nicht weiter ausbreiten. Fünfte Ebene – das Risikomanagement: Hebelgrenzen, Positionslimits, Schutzmechanismen für die Funding Rate und ein Versicherungsfonds – all das soll das System bei extremen Marktbewegungen und schwarzen Schwänen schützen. Sechste Ebene – Token und Einnahmenverteilung: Wie werden die Gebühren verteilt, nachdem die Plattform sie verdient hat? Werden Token zurückgekauft, an Staker ausgeschüttet, LPs belohnt, das Ökosystem subventioniert oder die Einnahmen als Protokollreserve zurückgelegt? Genau an dieser Stelle tappen viele besonders leicht in eine Falle: Ein explosionsartiger Anstieg des Handelsvolumens bedeutet nicht, dass der Token zwangsläufig steigt. Hohe Gebühren bedeuten auch nicht, dass Tokeninhaber einen Anteil daran erhalten.
II. Vier zentrale Projekte im Detail
1. Hyperliquid (HYPE) – Maßstab für On-Chain-Orderbücher, auf dem Weg zur Multi-Asset-Derivateplattform
Hyperliquid ist definitiv eines der Projekte in diesem Segment, die sich besonders lohnen, genauer zu untersuchen. Das Projekt hat eine eigene Blockchain entwickelt, die aus HyperCore und HyperEVM besteht. HyperCore führt Spot- und Perpetual-Kontrakte zusammen und nutzt dafür ein natives On-Chain-Orderbuch. Wie bei einer CEX werden Limit- und Market-Orders unterstützt, Market Maker können regulär auf beiden Seiten Orders einstellen, und professionelle Trader finden sich nahezu ohne Einarbeitungszeit zurecht. HyperEVM ist mit EVM kompatibel, sodass Entwickler darauf verschiedene Anwendungen rund um Trading und Liquidität aufbauen können.
Der entscheidende Schritt ist der HIP-3-Vorschlag: Qualifizierte Drittanbieter können 500.000 HYPE staken und damit selbst neue Perpetual-Märkte auf Hyperliquid einführen. Das bedeutet weit mehr als nur ein paar zusätzliche Krypto-Handelspaare. Künftig können Drittanbieter Kontrakte auf Gold, Silber, Aktienindizes und US-Aktien einführen. Hyperliquid wäre dann nicht länger nur eine DEX für den Kryptohandel, sondern könnte sich zu einer offenen Basisinfrastruktur für Derivate entwickeln.
Woher HYPE seinen Wert bezieht: Für die Einführung von Märkten muss HYPE gestakt werden; hinzu kommen das Staking zur Netzwerkvalidierung, Rückkäufe aus Protokollgebühren und eine anhaltende Token-Nachfrage durch die Expansion des Ökosystems. Achtung: Institutionen haben die monatlichen Einnahmen des Projekts geschätzt. Man muss aber unbedingt zwischen Protokolleinnahmen, Rückkaufsumme und Token-Unlocks unterscheiden – hohe Einnahmen bedeuten nicht, dass die Kaufnachfrage durch Rückkäufe dauerhaft anhält.
Auch die Risiken sollte man im Blick behalten: Das Handelsvolumen schwankt stark mit dem Marktzyklus; die Tiefe des Orderbuchs hängt davon ab, ob Market Maker dauerhaft gehalten werden können; die Qualität der Oracles für neu eingeführte Märkte von Drittanbietern ist unterschiedlich; Token-Unlocks und Inflation können die durch Rückkäufe entstehende Nachfrage verwässern. Meine Einschätzung: Bei Hyperliquid geht es nicht in erster Linie um die kurzfristigen Handelsvolumenzahlen, sondern darum, ob daraus tatsächlich eine Multi-Asset-Basisinfrastruktur für On-Chain-Derivate werden kann.
2. dYdX (DYDX) – etablierte, professionelle Derivate-DEX und Beispiel für eine eigenständige Appchain
dYdX gehört zu den Pionieren im Perp-DEX-Segment und hat sich schon früh unter professionellen Tradern einen Namen gemacht. Ursprünglich lief das Projekt auf einer fremden öffentlichen Blockchain, später wechselte es zu einer eigenen Appchain auf Basis des Cosmos SDK. Der Vorteil liegt auf der Hand: Die gesamte Blockchain ist auf den Derivatehandel ausgelegt. Das Projekt hat die Kontrolle über Matching, Risikomanagement und Margin-Regeln und muss sich nicht durch die Performance oder Gasgebühren einer allgemeinen Blockchain ausbremsen lassen. Das macht es für Institutionen und quantitative Trader attraktiv; auch API und Strategie-Ökosystem sind ausgereift.
Das Team hatte zuvor bekannt gegeben, dass 75 % der Netto-Protokolleinnahmen für den Rückkauf von DYDX verwendet werden sollen. Aber hier ist ein nüchterner Blick wichtig: Eine Rückkaufregel auf dem Papier ist nicht dasselbe wie ihre zuverlässige Umsetzung und anhaltende Käufe mit echtem Geld. Der Druck ist derzeit erheblich: Hyperliquid und Aster konkurrieren um Nutzer und Market Maker. Professionelle Trader reagieren äußerst sensibel auf Slippage und Ausführungsgeschwindigkeit – ein etablierter Name allein garantiert keinen Erfolg. Die Chance liegt darin, institutionelle und professionelle Trader zu halten. Die größte Herausforderung besteht darin, in einem intensiven Wettbewerb die Liquidität und Kostenvorteile beim Handel zu verteidigen.
3. GMX (GMX) – Liquiditätspool-Modell, bei dem LPs und Trader gegeneinander wetten
GMX unterscheidet sich grundlegend von den beiden zuvor genannten Orderbuch-Modellen und setzt auf Liquiditätspools. Einfach erklärt: Nutzer zahlen Assets in den Pool ein und werden so zu LPs, die Gebühren verdienen. Trader gehen Long oder Short und handeln direkt mit dem Pool, ohne auf eine Gegenorder warten zu müssen. Trader zahlen Gebühren für das Öffnen und Schließen ihrer Positionen sowie Funding-Gebühren. Gewinne werden direkt aus dem Pool ausgezahlt. LPs verdienen zwar an den Gebühren, tragen aber auch das Verlustrisiko, wenn Trader Gewinne erzielen. Der Einstieg in dieses Modell ist einfach. GMX wurde zunächst im Arbitrum-Ökosystem sehr populär und expandiert inzwischen auch auf andere Blockchains.
Viele sind GMX früher beigetreten, um durch das Staking von GMX einen Anteil an den Gebühren zu erhalten. Hier gibt es jedoch einen wichtigen Haken: Für den Gebühren-Rückkaufmechanismus sind Pausen vorgesehen. Man sollte nicht einfach „Gesamtgebühren × Anteil“ als garantierte Rendite für Tokeninhaber betrachten. Entscheidend sind die tatsächlich On-Chain nachvollziehbaren Rückkäufe und die realen Staking-Erträge.
Der Vorteil des Liquiditätspool-Modells ist eine gute Slippage-Kontrolle, wodurch es sich für DeFi-erfahrene Nutzer eignet. Langfristig steht es jedoch vor der Herausforderung, dass Orderbuch-Plattformen ein immer besseres Nutzererlebnis bieten und der Druck auf Kapitaleffizienz und Risikomanagement bei Pool-Modellen weiter steigt.
4. Aster (ASTER) – aufstrebender Newcomer mit Fokus auf den Handel mit mehreren Assets aus einer Hand
Aster ist ein spannender Newcomer in diesem Marktzyklus und setzt auf eine Komplettlösung für den Handel: Krypto-Perpetuals, Spot-Handel, Cross-Chain-Assets, US-Aktien, Devisen und Rohstoffe – dazu sogar Private Trading und renditeorientierte Margin-Produkte. Außerdem ist eine eigene Aster Chain geplant. Aster möchte Nutzern das lästige Wechseln zwischen Blockchains und Plattformen ersparen: Ein Konto soll für alle Trades genügen. Bei der Tokenökonomie gab es bereits einen Plan, bis zu 80 % der täglichen Gebühren für Rückkäufe zu verwenden. Auch die Unlocks wurden angepasst: Ein Teil der linearen Freigaben wurde reduziert und durch Staking-Belohnungen ersetzt.
Allerdings muss man lernen, den Hype herauszufiltern: Bei vielen DEXs wird das frühe Handelsvolumen durch Trading-Mining und Empfehlungsprämien aufgebläht. Wenn die Subventionen wegfallen, kommt es darauf an, ob echte Nutzer bleiben und weiterhin Gebühren zahlen. Multi-Asset-Kontrakte bringen außerdem eine Reihe von Herausforderungen mit sich: Traditionelle Basiswerte haben Handelszeiten und Kurslücken, Oracles und Liquidationsregeln sind komplexer, und auch die regulatorischen Risiken sind höher.
Die vier Projekte lassen sich in einem Satz so unterscheiden:
Hyperliquid: eigene Blockchain + Orderbuch. Der Wettbewerb dreht sich um Ausführung, Liquidität und ein offenes Marktökosystem. Besonders beobachten: die Einführung von Multi-Asset-Märkten über HIP-3 und HYPE-Rückkäufe.
dYdX: eigenständige Cosmos-Chain + Orderbuch; etablierte Infrastruktur für professionellen Handel. Besonders beobachten: die Anbindung von Institutionen und die Frage, ob sich der Marktanteil halten lässt.
GMX: Liquiditätspool-Modell. Besonders beobachten: das Exposure-Risiko der LPs, die Kapitaleffizienz und die tatsächliche Umsetzung der Gebührenverteilung.
Aster: neues All-in-one-Angebot mit mehreren Assetklassen. Zwischen künstlich erzeugtem Volumen und echtem Handel unterscheiden und die Nutzerbindung beobachten.
III. Der Durchbruch des Segments steht bevor – diese drei Katalysatoren solltest du kennen
Katalysator 1: Anhaltender Anstieg des tatsächlichen On-Chain-Perpetual-Handelsvolumens Das Derivate-Segment ist von Natur aus an das Handelsvolumen gekoppelt: Ohne Trades gibt es keine Gebühren. Aber fixiert euch nicht nur auf TVL und darauf, wie rasant das Handelsvolumen steigt. Ein großer Teil davon entsteht durch Mining-Anreize, Arbitrage-Bots und kurzfristiges Hin- und Herschieben von Kapital – das ist nicht nachhaltig. Wirklich aussagekräftig ist die Kombination aus: Handelsvolumen + Open Interest (OI) + Gebührenerträgen + einzigartigen aktiven Tradern + Nutzerbindung. Das OI steht für das am Markt gebundene Risiko und ist aussagekräftiger als ein kurzfristiger Ausschlag beim Tagesvolumen.
Katalysator 2: On-Chain-Perpetuals auf Aktien und Rohstoffe funktionieren Das ist die größte Wachstumschance für Perp DEXs. Früher gab es On-Chain-Derivate nur auf Kryptowährungen, wodurch der Nutzerkreis auf Krypto-Trader beschränkt war. Wenn sich Gold, Rohöl, Aktienindizes und US-Aktienindizes zuverlässig On-Chain handeln lassen, können damit viele traditionelle Finanzmarktteilnehmer erreicht werden. Stell dir vor, die US-Börsen sind am Wochenende geschlossen und du willst dein Portfolio absichern: On-Chain kannst du direkt eine Short-Position auf Gold oder einen Index eröffnen und deine Position rund um die Uhr anpassen. Ein wichtiger Hinweis: Solche Kontrakte sind lediglich preisgebundene Derivate. Du besitzt weder die Aktie noch physisches Gold und musst dich außerdem mit zahlreichen Herausforderungen wie Oracles, Kurslücken und Regulierung auseinandersetzen.
Katalysator 3: RWA und On-Chain-Derivate wachsen zusammen RWA bringt reale Vermögenswerte auf die Blockchain, und Perp DEXs bieten einen Markt, auf dem diese tokenisierten Assets gehandelt und abgesichert werden können. Der vollständige Ablauf: Reale Vermögenswerte werden tokenisiert und On-Chain gebracht → On-Chain-Spot-Handel → Einführung von Perpetual-Kontrakten → Nutzer gehen Long oder Short und sichern Risiken ab. An diesem Punkt ist eine Perp DEX nicht mehr nur ein Trading-Tool für die Krypto-Szene, sondern wird zur Risikomanagement-Infrastruktur des gesamten offenen On-Chain-Finanzwesens.
IV. Die Risiken des Segments – unbedingt im Hinterkopf behalten
Starke Zyklik: Im Bullenmarkt boomt der Handel mit Hebel, und das Handelsvolumen schießt in die Höhe. Im Bärenmarkt schläft der Markt ein und die Gebühren halbieren sich direkt. Das ist kein Absicherungsgeschäft, das Bullen- und Bärenmärkte unbeschadet übersteht.
Margendruck durch intensiven Wettbewerb: Plattformen gewähren aggressive Gebührenrabatte und vergeben Token-Subventionen, um Nutzer anzulocken. Das Handelsvolumen steigt, aber die Nettoeinnahmen der Plattform wachsen nicht.
Oracles und schwarze Schwäne bei Liquidationen: Am gefährlichsten ist es, wenn ein Kontrakt mit falschen Preisen versorgt wird. Bei extremen Marktbewegungen kann die Liquidität versiegen, Liquidationen können ins Stocken geraten und das Protokoll kann direkt uneinbringliche Forderungen anhäufen.
Das hohe Risiko des Hebels: Perpetuals sind von Haus aus gehebelte Produkte. Schon kleine Kursschwankungen können zur Liquidation führen, und Kleinanleger können leicht hohe Verluste erleiden.
Regulatorische Grenzen: Die Vorschriften für US-Aktien- und Rohstoffderivate unterscheiden sich je nach Region erheblich. Dass ein Produkt verfügbar ist, bedeutet nicht, dass alle es legal nutzen dürfen.
Die versteckte Falle: Die Plattform verdient, der Token nicht. Gebühren werden für Market Maker und den Betrieb verwendet, der Token hat keine verlässlichen Verbrauchsmechanismen und Rückkäufe erfolgen nur sporadisch. Die Plattform floriert, doch dem Token fehlt die Kaufnachfrage, die ihn stützen könnte.
V. Eine Checkliste mit Kennzahlen, um das Segment selbst zu verfolgen: sechs zentrale Beobachtungspunkte
Perpetual-Handelsvolumen (hoch): zeigt die Aktivität
Open Interest (OI) (sehr hoch): zeigt, ob tatsächlich Kapital gebunden ist
Netto-Gebührenerträge (sehr hoch): zeigen, ob das Geschäft profitabel sein kann
Einzigartige aktive Trader (hoch): hilft, künstlich durch Bots erzeugtes Volumen herauszurechnen
Kosten für Anreize und Subventionen (hoch): zeigt, ob das Wachstum auf Subventionen oder echter Nachfrage beruht
Token-Rückkäufe und Netto-Neuemissionen (sehr hoch): zeigt, ob Gewinne bei den Tokeninhabern ankommen
Ich achte zusätzlich gern auf eine Kennzahl: Netto-Protokolleinnahmen ÷ Perpetual-Handelsvolumen. Bei einem Handelsvolumen von einer Billion kann ein Protokoll 10 Millionen an Gebühren verdienen, ein anderes nur 3 Millionen – die Profitabilität unterscheidet sich enorm. Sind die Gebühren allerdings zu hoch, wechseln die Trader zur Konkurrenz. Man muss also die Balance im Blick behalten.
VI. Prioritäten für die Recherche (nur eine Reihenfolge für die Analyse, keine Kaufempfehlung!)
Hyperliquid (HYPE) zuerst analysieren: stärkste Infrastruktur-Basis, offene Märkte für mehrere Anlageklassen als zentrale Story. Besonders beobachten: die Umsetzung von HIP-3, Rückkäufe und Veränderungen des Tokenangebots.
Aster (ASTER) genau beobachten: Das Nutzererlebnis bei den Multi-Asset-Produkten bietet viel Potenzial. Entscheidend ist, künstlich durch Anreize erzeugtes Volumen herauszurechnen und echte Nutzer sowie nachhaltige Einnahmen nachzuweisen.
dYdX (DYDX) weiter verfolgen: etablierte und solide Infrastruktur. Das Projekt muss beweisen, dass es seinen Marktanteil angesichts neuer Konkurrenz verteidigen kann.
GMX (GMX) weiter verfolgen: Das Liquiditätspool-Modell ist einzigartig. Weiter beobachten sollte man die Risiken für LPs, die Kapitaleffizienz und die tatsächliche Umsetzung der Gebührenverteilung.
Zum Schluss noch meine zentrale Einschätzung
Der langfristige Wert von Perp DEXs ergibt sich aus drei Veränderungen: Erstens: mehr Freiheit bei der Wahl des Handelsplatzes. Man ist nicht an eine einzelne zentralisierte Plattform gebunden, verwahrt seine Assets selbst und handelt Derivate On-Chain. Zweitens: eine größere Auswahl an Basiswerten. Das Angebot reicht über Kryptowährungen hinaus und umfasst auch Gold, Rohöl, Aktienindizes und US-Aktien. Drittens: eine neue Rolle. Aus einer Trading-App wird grundlegende Handelsinfrastruktur für das On-Chain-Finanzwesen, die mit RWA und dem Risikomanagement in DeFi verknüpft ist.
Vertraut nicht blind auf kurzfristige Ranglisten des Handelsvolumens. Eine Perp DEX, die langfristig bestehen und für Tokeninhaber Wert schaffen kann, braucht gleichzeitig eine echte und stabile Handelsnachfrage, ausreichend tiefe Liquidität, nachhaltige Gebührenerträge, ein robustes Risiko- und Liquidationsmanagement sowie einen klaren Mechanismus, mit dem der Token am geschaffenen Wert teilhat.
Auf einen leicht zu merkenden Satz gebracht: Das Handelsvolumen zeigt, wie groß das Geschäft ist, die Gebühren zeigen, ob es profitabel ist, und die Tokenökonomie entscheidet, ob die Gewinne bei uns Tokeninhabern ankommen.
⚠️Haftungsausschluss: Dieser Artikel dient der allgemeinen Information über das Segment und stellt keine Handels- oder Anlageberatung dar. Perpetual-Kontrakte sind von Haus aus hoch gehebelt und mit sehr hohen Risiken verbunden. In diesem Segment bestehen außerdem zahlreiche technische, Oracle-, regulatorische und Token-Unlock-Risiken. Geht unbedingt vorsichtig vor und kontrolliert eure Positionsgrößen.
Hinweis: Das oben Gesagte ist lediglich meine persönliche Einschätzung der Branche und stellt keine Anlageberatung dar.
Wenn du dich auch für Trading interessierst, hinterlass gern einen Kommentar oder komm in den Chatroom, um dich mit uns auszutauschen, gemeinsam zu lernen und zu wachsen.
