
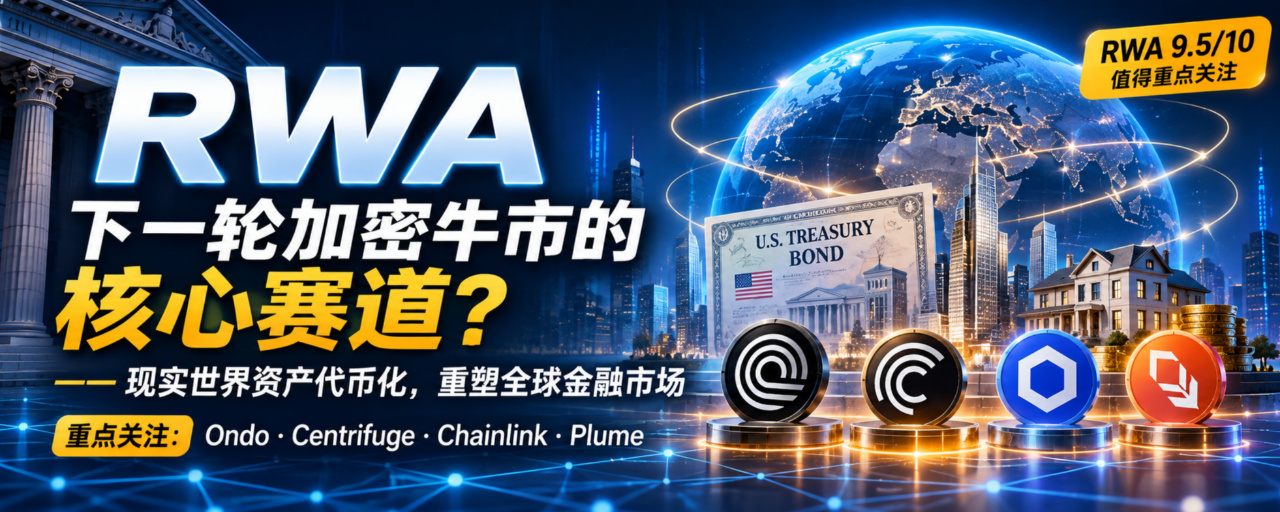
RWA: Die grundlegende Infrastruktur für den nächsten Bullenmarkt? Billionenwerte traditioneller Vermögenswerte on-chain bringen – die tatsächliche Logik hinter Ondo, CFG, LINK und Plume
Leute, werfen wir mal einen Blick auf die großen Narrative, die im Kryptobereich im Laufe der Jahre an der Reihe waren. Findet ihr auch, dass der Rhythmus ziemlich klar ist? 2017 blühten ICOs und öffentliche Blockchains auf; im DeFi Summer 2020 sorgten On-Chain-Kredite und Liquidity Mining für einen Boom; 2021 dominierten NFTs, GameFi und das Metaverse die Schlagzeilen; 2023–2024 richteten alle ihren Blick wieder auf KI, Meme-Coins und den Hype um Bitcoin-Spot-ETFs. In den letzten zwei Jahren hat sich nun allmählich ein Trend herauskristallisiert, den immer mehr Menschen ernsthaft erforschen: institutionelle Finanzmärkte, Stablecoins und – worüber wir heute sprechen – die Tokenisierung realer Vermögenswerte (RWA).
Bei den bisherigen großen Themen ging es meist darum, in der Blockchain-Welt neue Vermögenswerte und Anwendungsfälle von Grund auf zu schaffen. RWA ist anders: Es geht nicht darum, etwas aus dem Nichts zu erschaffen, sondern die enormen Mengen an Finanzvermögen, die bereits in der realen Welt existieren, auf die Blockchain zu bringen. US-Staatsanleihen, Fonds, Aktien, private Kredite, Immobilien und Gold – all das könnte zu Token on-chain werden. Wenn sich dieser Ansatz durchsetzt, ist die Blockchain nicht länger nur ein Bereich zum Spekulieren mit Coins und zum Ausführen von Smart Contracts, sondern wird allmählich Teil des traditionellen Finanzsystems. Deshalb betrachten immer mehr institutionelle Händler RWA als einen der vielversprechendsten Infrastrukturmärkte für den nächsten Bullenmarkt. Heute verzichten wir auf komplizierten Fachjargon und erklären das Thema verständlich und im Detail.
Erstens: Was genau ist RWA – und warum zieht es so viel Kapital an?
RWA steht für Real World Assets, also Vermögenswerte aus der realen Welt. Einfach gesagt: Mithilfe eines regelkonformen rechtlichen Rahmens, professioneller Verwahrer und Smart Contracts werden die Rechte an realen Vermögenswerten auf der Blockchain abgebildet.
Ein leicht verständliches Beispiel: Wenn wir einen Fonds für kurzfristige US-Staatsanleihen kaufen wollen, ist der Ablauf langwierig. Man braucht einen Broker, muss über den Fondsmanager und die Verwahrstelle gehen und anschließend das traditionelle Abwicklungssystem durchlaufen. Es gibt viele Schritte und hohe Zugangshürden. Im RWA-Modell sieht der Ablauf so aus: Institutionen halten die zugrunde liegenden realen Vermögenswerte → eine regelkonforme Rechte- und Eigentumsstruktur wird eingerichtet → Smart Contracts geben Token aus → qualifizierte Anleger kaufen sie → Anteile und Übertragungen werden on-chain erfasst → Nutzer erhalten gemäß den Regeln Erträge und können eine Rücknahme beantragen.
Hier gibt es eine extrem wichtige Falle, in die viele Neulinge auf den ersten Blick tappen: Einen Token zu besitzen bedeutet nicht, dass man direkt den zugrunde liegenden Vermögenswert besitzt. Der Token kann einen Fondsanteil, einen Anspruch auf Erträge oder eine Forderung darstellen – also lediglich ein wirtschaftliches Recht. Welche Rechte konkret damit verbunden sind, hängt vollständig von den Emissionsunterlagen, dem örtlichen Recht und den Verwahrbedingungen ab. Das ist auch der grundlegendste Unterschied zwischen RWA und Meme-Coins: Meme-Coins leben von Geschichten und Emotionen. Damit RWA sich behaupten kann, braucht es echte Vermögenswerte, rechtlichen Schutz und einen nachhaltigen Betrieb. Fehlt auch nur eines davon, kann es leicht schiefgehen.
Ich habe die fünf zentralen Gründe zusammengestellt, warum RWA langfristig Bestand haben kann – und warum Institutionen einsteigen wollen. Erstens: Der traditionelle Finanzmarkt ist unvorstellbar groß. Verglichen mit US-Aktien, US-Staatsanleihen, dem globalen Immobilienmarkt und den Kreditmärkten ist der Kryptomarkt nur ein kleiner Teich. RWA muss keine neue Nachfrage schaffen, sondern bringt lediglich die bereits vorhandenen riesigen Vermögenswerte auf die Blockchain. Traditionelle Anleger erhalten Zugang zu On-Chain-Produkten, Krypto-Anleger können stabile Erträge wie die von Staatsanleihen erzielen, und DeFi bekommt zahlreiche hochwertige Sicherheiten. Es verbindet beide Seiten.
Zweitens: US-Staatsanleihen sind das beste Sprungbrett für RWA. Sie sind standardisiert, bieten stabile Zinsen und sind liquide. Außerdem zählen sie weltweit zu den wichtigsten sicheren Dollar-Anlagen. Bisher stammten unsere DeFi-Erträge meist aus Token-Zuschüssen und Mining-Belohnungen der Projekte – unsichere Erträge, die jederzeit verschwinden konnten. Mit tokenisierten Staatsanleihen können Anleger stabile Erträge aus den tatsächlichen Zahlungsströmen der Staatsanleihen erzielen. Das verändert die Ertragsstruktur von DeFi grundlegend.
Drittens: Stablecoins haben RWA bereits den Weg geebnet. USDT und USDC haben gezeigt, dass Menschen bereit sind, Dollar on-chain zu halten und zu übertragen. Stablecoins lösen das Problem, Geld on-chain zu haben. RWA ermöglicht es, mit diesem Geld sinnvolle Vermögenswerte zu kaufen und Erträge zu erzielen. DeFi stellt Finanzinstrumente wie Kredite und Sicherheiten bereit. Stablecoins + RWA + DeFi ergeben zusammen ein völlig neues Finanzökosystem on-chain.
Viertens: Traditionelle Finanzinstitute steigen tatsächlich ein. Es sind nicht nur kleine Anbieter, die auf einen Hype aufspringen – Vermögensverwalter, Verwahrdienstleister und Broker beschäftigen sich mit Tokenisierung. Institutionen brauchen mehr als einen Smart Contract zur Ausgabe von Token: Ein vollständiges Angebot aus Compliance, KYC, Verwahrung, Bewertung, Risikokontrolle und Cross-Chain-Lösungen ist unverzichtbar. Das bedeutet, dass sich Chancen nicht nur für Plattformen zur Ausgabe von Vermögenswerten bieten, sondern für die gesamte Infrastruktur der Branche.
Fünftens: Das Thema Sicherheiten ist der eigentliche Knackpunkt. Tokenisierte Vermögenswerte sind nicht nur etwas, das man kauft und hält, um Zinsen zu kassieren. Wenn die Regulierung es zulässt, können tokenisierte Staatsanleihen in DeFi als Sicherheiten für Kredite, das Liquiditätsmanagement und den Aufbau von Portfolios dienen. Erst wenn Vermögenswerte frei kombiniert und wiederholt eingesetzt werden können, wird RWA zu echter Finanzinfrastruktur statt zu einem bloßen Anlageprodukt.
Zweitens: Wo liegen die Chancen entlang der gesamten RWA-Wertschöpfungskette?
Wenn man RWA hört, sollte man nicht nur darauf schauen, wer die größten Vermögenswerte ausgibt. Zerlegen wir die Wertschöpfungskette: Die einzelnen Bereiche haben ganz unterschiedliche Aufgaben:
Ausgabe von Vermögenswerten: Traditionelle Vermögenswerte werden tokenisiert. Ein Beispiel ist Ondo.
Vermögensverwaltung: Verwaltung von Asset-Pools und Kreditprodukten. Ein Beispiel ist Centrifuge.
Orakel & Cross-Chain-Interoperabilität: Daten bereitstellen und Informationen zwischen Blockchains übertragen. Chainlink.
RWA-spezifische öffentliche Blockchain: speziell auf den Vertrieb regulierter Vermögenswerte zugeschnitten. Plume.
Anwendungsschicht on-chain: Kredit- und Ertragsprotokolle wie Aave, Morpho und Pendle.
Ein wichtiger Gedanke: Die späteren Gewinner im RWA-Sektor müssen nicht unbedingt die Projekte sein, die die meisten Vermögenswerte ausgeben. Wer Infrastruktur für Daten, Cross-Chain-Transaktionen, Compliance und den Transfer von Vermögenswerten kontrolliert, kann langfristig eher von den Chancen profitieren. Schauen wir uns nun die vier meistdiskutierten Projekte einzeln an und klären ihre jeweilige Rolle sowie die Punkte, bei denen Vorsicht geboten ist.
Ondo Finance (ONDO): Vorreiter bei tokenisierten Finanzprodukten
Ondo ist derzeit eines der meistdiskutierten Projekte im RWA-Bereich. Das Unternehmen bringt traditionelle Finanzprodukte wie US-Staatsanleihen, ETFs und Aktien auf die Blockchain. Zu den bekanntesten Produkten zählen OUSG und USDY sowie tokenisierte Aktien- und ETF-Produkte. Die Vorteile sind handfest: Es handelt sich nicht um leere Versprechen, sondern die Produkte werden tatsächlich umgesetzt. Ondo kooperiert mit etablierten traditionellen Finanzdienstleistern wie Broadridge und erschließt so institutionelle Vertriebskanäle. Außerdem werden die Produkte auf mehreren Blockchains angeboten, damit tokenisierte Vermögenswerte verschiedene Ökosysteme erreichen können. Laut Angaben auf der Website liegt der TVL bei etwa 1,33 Milliarden US-Dollar und die Zahl der Inhaber bei mehreren Hunderttausend. Diese Zahlen können sich natürlich ändern.
Wichtig ist jedoch: Ein wachsendes Geschäft von Ondo bedeutet nicht automatisch, dass der ONDO-Token im Preis steigt. Bei der Analyse sollte man besonders auf folgende Punkte achten: Welche Governance-Rechte bietet der Token? Wie sieht der Freigabeplan aus? Woher stammen die Einnahmen? Können Gewinne an Token-Inhaber ausgeschüttet werden? Führt das Wachstum der verwalteten Vermögenswerte zu einer tatsächlichen Nachfrage nach dem Token? Meine Einschätzung: Als Anbieter von Vermögenswerten und Produkten ist Ondo ein Projekt, das man unbedingt weiterverfolgen sollte. Man sollte es aber nicht einfach als sichere Anlage betrachten.
Centrifuge (CFG): Die Brücke zwischen realen Krediten und DeFi
Während Ondo auf etablierte Produkte wie standardisierte Staatsanleihen setzt, konzentriert sich Centrifuge auf private Kredite und strukturierte Asset-Pools. Das Ziel ist, reale Kreditvermögenswerte in die Kapitalmärkte on-chain einzubinden. Centrifuge nutzt eine Hub-and-Spoke-Architektur: Der zentrale Hub übernimmt Bewertung, Buchführung und die Bearbeitung von Rücknahmen. Die einzelnen Spokes geben auf verschiedenen Blockchains Vermögenswerte aus und sind mit gängigen Standards für Vault-Token kompatibel. Die Plattform ist bereits auf mehr als zehn Blockchains verfügbar, hat insgesamt über 3,5 Milliarden US-Dollar an Vermögenswerten tokenisiert und arbeitet mit mehreren bekannten Vermögensverwaltern und Indexanbietern zusammen.
Der Bereich der privaten Kredite bietet großes Potenzial. Viele Kredite in der realen Welt sind schwer zugänglich, intransparent und illiquide. Die Blockchain kann die Erfassung von Anteilen und die Verteilung von Erträgen transparenter machen. Doch die Risiken sind ebenso offensichtlich: Entscheidend ist die Kreditwürdigkeit der Schuldner – wer ausfallen soll, wird auch weiterhin ausfallen. Die Abbildung auf der Blockchain beseitigt keine notleidenden Kredite. Bei CFG sollte man besonders auf die Ausfallquote in den Asset-Pools, die Qualität der Sicherheiten, die Protokollgebühren und den kontinuierlichen Zufluss institutionellen Kapitals achten. Kurz gesagt: Centrifuge ist die Infrastruktur für Vermögensverwaltung, die RWA und DeFi eng miteinander verbindet.
Chainlink (LINK): Wer sich auch durchsetzt, kommt wahrscheinlich kaum daran vorbei
LINK nimmt im RWA-Bereich eine besondere Stellung ein und ist grundlegende Infrastruktur, die dringend gebraucht wird. Ganz gleich, ob Ondo, Centrifuge oder ein anderer Emittent wächst – drei Fragen müssen gelöst werden:
Wie lassen sich Nettoinventarwert und Bewertungsdaten zuverlässig on-chain übertragen? Wie können Vermögenswerte sicher zwischen Blockchains transferiert werden?
Wie lässt sich ein Reservenachweis überprüfen?
Chainlinks Data Feeds, das Cross-Chain-Protokoll CCIP und der Reservenachweis PoR lösen genau diese Probleme.
Tokenisierte Staatsanleihen müssen täglich neu bewertet werden, Reserven müssen überprüft und Vermögenswerte zwischen verschiedenen Chains übertragen werden – all das ist auf diese Art von Infrastruktur angewiesen. Die Wachstumsthese lautet: Steigt der RWA-Gesamtmarkt, wächst auch die Nachfrage nach Daten und Cross-Chain-Transaktionen. Trotzdem sollte man realistisch bleiben: Eine starke Nutzung des Ökosystems bedeutet nicht automatisch, dass der LINK-Kurs im selben Maß explodiert. Entscheidend sind das Gebührenmodell des Netzwerks, der Staking-Mechanismus und die tatsächliche Nachfrage nach dem Token. Wenn RWA sich langfristig als wichtiges Thema etabliert, gehört LINK für mich zu den wichtigsten Infrastrukturprojekten.
Plume (PLUME): Eine eigene öffentliche Blockchain, speziell für RWA entwickelt
Die ersten drei bauen ihre Geschäftsmodelle auf bestehenden öffentlichen Blockchains oder Protokollen auf. Plume verfolgt einen anderen Ansatz: eine eigene Chain, die direkt auf RWA zugeschnitten ist.
Warum braucht es eine eigene Blockchain?
Denn RWA-Assets unterscheiden sich von gewöhnlichen Krypto-Token: Oft sind KYC-Prüfungen, Beschränkungen für qualifizierte Anleger, Übertragungskontrollen, Genehmigungen für Rücknahmen und die automatische Verteilung von Erträgen erforderlich. Gewöhnliche öffentliche Blockchains sind nicht von Haus aus auf solche Compliance-Regeln ausgelegt, was die Umsetzung umständlich macht. Plume baut ein vollständiges Ökosystem rund um die Ausgabe, den Vertrieb und den regelkonformen Transfer von Vermögenswerten auf. Das Potenzial ist groß, doch das Projekt befindet sich noch in der Validierungsphase. Wichtig zu beobachten sind der tatsächliche Umfang der RWA-Assets on-chain, das reale Handelsvolumen, die Zahl institutioneller Implementierungen und der Zeitplan für die Token-Freigabe. Das Wachstumspotenzial ist gut, doch die Unsicherheit ist unter den vier Projekten ebenfalls am größten.
Hier eine einfache Rangfolge meiner Forschungsprioritäten (keine Rangfolge nach Kursgewinnen, sondern danach, in welcher Reihenfolge sich ein genauer Blick lohnt): LINK > ONDO > CFG > PLUME.
Drittens: Wann erlebt RWA den großen Durchbruch? 5 wichtige Katalysatoren
Anhaltendes Wachstum bei tokenisierten US-Staatsanleihen: BlackRocks BUIDL und Ondos Produkte für US-Staatsanleihen legen weiter zu. Immer mehr Vermögensverwalter bringen ähnliche Produkte auf den Markt. Das ist der Bereich, der sich am einfachsten umsetzen lässt.
Freigabe tokenisierter Aktien und ETFs: Sobald die regulatorischen Hürden überwunden sind, können Aktien und ETFs on-chain abgewickelt und gehandelt werden. Dadurch steigt das Potenzial von RWA erheblich.
RWA-Assets fließen in großem Umfang in DeFi-Kreditpools: Das wäre ein Wendepunkt. Aus reinen Anlageprodukten würden tragende Sicherheiten des gesamten Finanzsystems on-chain.
Reife Cross-Chain-Infrastruktur: Institutionen sind auf verschiedenen öffentlichen Blockchains verteilt. Nur wenn Vermögenswerte und Daten sicher und frei zwischen ihnen übertragen werden können, lässt sich ein einheitlicher Markt schaffen.
Klarere Regulierung: RWA berührt zwangsläufig Vorschriften zu Wertpapieren und Fonds. Ein klarer, regelkonformer Rahmen ist Voraussetzung dafür, dass große Kapitalmengen einsteigen.
Viertens: Die fünf größten Risiken, die oft übersehen werden – unbedingt merken
RWA ist kein risikofreier Wachstumsmarkt. Viele Fallstricke sind besser verborgen als bei gewöhnlichem DeFi:
Erstens: Rechtsrisiken. Ein Token auf der Blockchain bedeutet nicht automatisch Eigentum. Kommt es bei Verwahrern oder Emittenten zu Rechtsstreitigkeiten, können die Ansprüche leicht beeinträchtigt werden.
Zweitens: Verwahrrisiken. Ein Smart Contract kann nur die Anzahl der Token erfassen, aber nicht automatisch sicherstellen, dass die realen Vermögenswerte tatsächlich existieren. Unabhängige Prüfungen und Kontrollen der Verwahrung sind unverzichtbar.
Drittens: Liquiditätsinkongruenz. Token können rund um die Uhr gehandelt werden, doch die Rücknahme von Immobilien und Kreditvermögen im Hintergrund dauert oft lange. Bei geballten Rücknahmeanträgen kann es leicht zu einem Liquiditätsengpass kommen.
Viertens: Kreditrisiken. US-Staatsanleihen gelten als vergleichsweise stabil, aber private Kredite und Immobilien bergen Ausfallrisiken. Die Abbildung auf der Blockchain beseitigt keine Kreditprobleme.
Fünftens – und hier stolpern Krypto-Anleger besonders leicht: die schwierige Wertabschöpfung durch den Token. Milliarden an Vermögenswerten auf einer Plattform bedeuten nicht, dass der native Token an den Erträgen beteiligt wird.
Vor einer Investition sollte man sich unbedingt fragen: Warum sollte es dauerhaft Käufer für diesen Token geben? Können die Geschäftseinnahmen den Token-Inhabern zugutekommen? Wenn man darauf keine klare Antwort hat, ist selbst die großartigste Erzählung nur Marketing.
Fünftens: Diese drei Bereiche behalte ich in den nächsten 1–2 Jahren besonders im Blick
Erstens: tokenisierte US-Staatsanleihen und tokenisierte ETFs. Das ist die Richtung mit der größten Planungssicherheit. Ondo bleibt im Blick.
Zweitens: Innovationen bei privaten Krediten und Sicherheiten. Sie entscheiden darüber, ob RWA Einzug in den Kernbereich von DeFi halten kann. Besonders im Blick: Centrifuge.
Drittens: Datenfeeds und Cross-Chain-Interoperabilität – die grundlegende Infrastruktur des gesamten Sektors. Hier kommt Chainlink ins Spiel. Plume steht bei mir auf der Beobachtungsliste; ich werde es weiter im Auge behalten und erst dann schrittweise stärker berücksichtigen, wenn es echte Daten zur Umsetzung im Ökosystem gibt.
Zum Schluss möchte ich noch meine wichtigste Einschätzung mit euch teilen: RWA ist kein kurzfristiger Hype, der nach einer Rally wieder verschwindet, sondern eine langfristige Infrastrukturgeschichte, in der traditionelle Finanzwelt und Blockchain zusammenwachsen. Um einzuschätzen, ob der Sektor etwas taugt, sollte man nicht nur darauf achten, wie viele Assets neue Projekte laut Ankündigung tokenisieren. Stellt euch lieber fünf Fragen:
Werden tatsächlich traditionelle Vermögenswerte auf die Blockchain gebracht?
Nutzen Institutionen sie kontinuierlich?
Sind DeFi-Protokolle bereit, sie als Sicherheiten zu akzeptieren?
Können die Vermögenswerte sicher zwischen verschiedenen Blockchains übertragen werden?
Generiert das Geschäft echte Einnahmen, und profitieren die Token-Inhaber davon?
Stablecoins haben den US-Dollar auf die Blockchain gebracht. RWA will einen ganzen traditionellen Finanzmarkt dorthin holen. Wenn das gelingt, könnten die Chancen weit über das hinausgehen, was wir uns heute vorstellen.
⚠️Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information über die Branche und stellt keine Anlageberatung dar. Projekte in diesem Sektor bergen vielfältige Risiken, darunter regulatorische Risiken, Kreditrisiken, Smart-Contract-Risiken, Liquiditätsrisiken und Risiken der Token-Ökonomie. Bitte seid unbedingt vorsichtig.
Wenn ihr euch auch für den Handel interessiert, hinterlasst gerne einen Kommentar oder kommt in den Chatroom, um euch auszutauschen. Lasst uns gemeinsam lernen und wachsen.
