
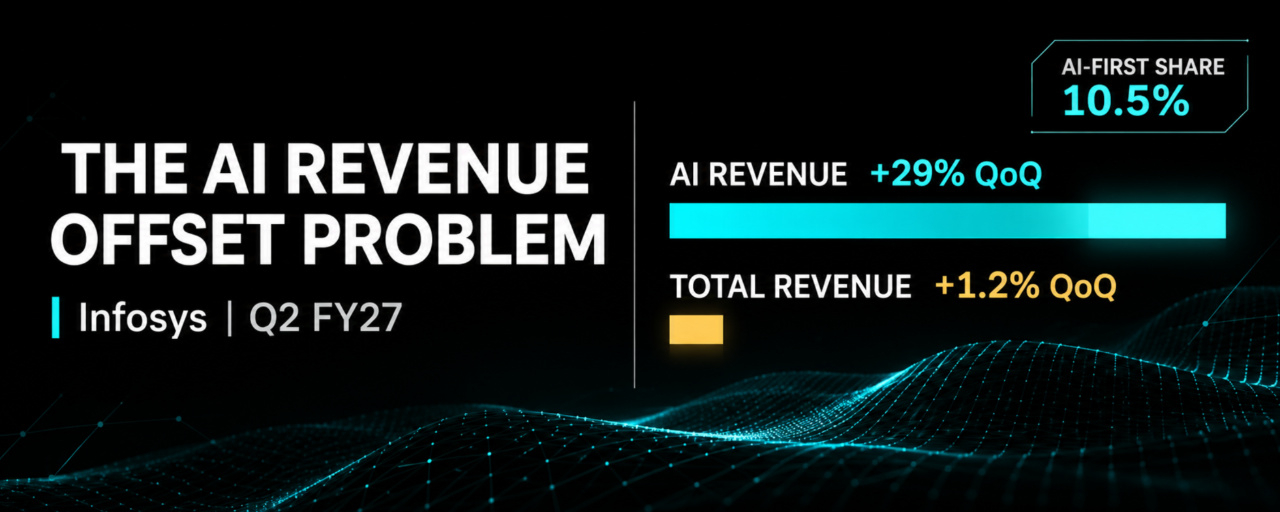

Infosys baut sein KI-Geschäft rasch aus. Der Rest des Unternehmens zeichnet ein komplexeres Bild.
Infosys meldete im zweiten Quartal des Geschäftsjahres 2027 ein sequenzielles Wachstum der KI-Umsätze von mehr als 29 %. Das KI-zentrierte Geschäft macht inzwischen 10,5 % des Gesamtumsatzes aus, gegenüber 8,2 % nur drei Monate zuvor.
Der Umsatz des Unternehmens insgesamt wuchs sequenziell jedoch nur um 1,2 %. Die operative Marge blieb mit 21 % im Wesentlichen unverändert, und das Management senkte seine Prognose für das währungsbereinigte Umsatzwachstum im Gesamtjahr auf 1–2 %.
Der Kontrast verdient eine genauere Betrachtung.
KI schafft neue Aufträge für IT-Dienstleister. Gleichzeitig verändert sie die Wirtschaftlichkeit ihrer bereits erbrachten Leistungen. Kunden können Produktivitätssteigerungen verlangen, den Projektumfang neu verhandeln oder die Zahl der eingekauften Stunden reduzieren.
Für Anleger besteht die Schwierigkeit darin, dass Unternehmen zunehmend das Wachstum dieser Entwicklung offenlegen, ohne zu beziffern, wie viel bestehender Umsatz durch KI verdrängt werden könnte.
Infosys bietet eine nützliche Möglichkeit, diese Lücke zu untersuchen.
123 Millionen US-Dollar KI-Wachstum. 63 Millionen US-Dollar Gesamtwachstum.
Im ersten Quartal des Geschäftsjahres 2027 erzielte Infosys einen Umsatz von 5,082 Milliarden US-Dollar; Dienstleistungen der Kategorie KI-zuerst machten davon 8,2 % aus.
Im zweiten Quartal erreichte der Umsatz 5,145 Milliarden US-Dollar, und der Anteil der KI-zuerst-Umsätze stieg auf 10,5 %.
Den veröffentlichten Zahlen zufolge stiegen die KI-zuerst-Umsätze von etwa 417 Millionen auf 540 Millionen US-Dollar.
Das entspricht einem sequenziellen Wachstum von rund 123 Millionen US-Dollar in der Kategorie KI-zuerst.
Der Gesamtumsatz des Unternehmens stieg hingegen nur um 63 Millionen US-Dollar.
Die Differenz ist aufschlussreich. Die Umsätze außerhalb der ausgewiesenen Kategorie KI-zuerst gingen um etwa 60 Millionen US-Dollar zurück.
Dies ist eine Überleitung der Umsätze, keine Messung der Kannibalisierung durch KI.
Der Rest umfasst Dienstleistungen, bei denen möglicherweise ebenfalls KI zum Einsatz kommt. Auch der Zeitpunkt von Projekten, Kundenbudgets, der Geschäftsmix und Änderungen bei der Klassifizierung können eine Rolle spielen. Die Anteile der KI-Umsätze sind gerundet, daher handelt es sich bei den berechneten Beträgen um Näherungswerte.
Hinzu kommt eine weitere Komplikation: Übernahmen trugen etwa 0,4 Prozentpunkte zum sequenziellen Umsatzwachstum im zweiten Quartal bei.
Trotz dieser Einschränkungen zeigt der Vergleich etwas Wichtiges: Ein rascher Ausbau des ausgewiesenen KI-Geschäfts eines Unternehmens führt nicht zwangsläufig zu einem vergleichbaren Wachstum des Gesamtunternehmens.
Die verdrängten Umsätze sind schwerer zu erkennen
Infosys hat eingeräumt, dass Produktivitätssteigerungen durch KI die Umsätze aus bestehenden Verträgen schmälern können.
Das Management hat beschrieben, wie Kunden durch Änderungen des Leistungsumfangs und der Vertragsbedingungen Produktivitätsvorteile erzielen wollen – auch während der Vertragslaufzeit und nicht erst bei einer Verlängerung.
Das Unternehmen erfasst diesen Effekt intern, hat jedoch keine konkreten Zahlen veröffentlicht.
Dadurch entsteht eine Informationsasymmetrie.
Anleger können beobachten, wie der Anteil der KI-zuerst-Umsätze wächst. Sie können jedoch nicht direkt erkennen, wie viel Umsatz bestehende Dienstleistungen ohne durch KI bedingte Produktivitätssteigerungen erzielt hätten.
Dieser fehlende Vergleichswert ist wichtig.
Angenommen, ein Dienstleister gewinnt ein neues KI-Implementierungsprojekt, während bei einem bestehenden Vertrag zur Anwendungswartung weniger abrechenbare Stunden anfallen. Das neue Projekt erscheint in den ausgewiesenen KI-Umsätzen. Der Umsatzrückgang kann sich auf verschiedene ältere Dienstleistungsbereiche verteilen.
Beide Veränderungen wirken sich auf die Wirtschaftlichkeit des Unternehmens aus, aber nur eine davon wird prominent offengelegt.
Es gibt keinen Grund anzunehmen, dass sich die beiden Beträge gegenseitig aufheben oder dass die resultierenden Auswirkungen auf den Gewinn zwangsläufig negativ sind.
Bei einem Festpreisvertrag kann der Dienstleister einen Teil der Arbeitseinsparungen für sich behalten. Bei einem Vertrag auf Zeit- und Materialbasis können abrechenbare Umsätze wegfallen. Neue KI-Aufträge können attraktive Margen bieten – oder erhebliche Kosten für Modelle, Infrastruktur und Implementierung verursachen.
Der Ersatz von Umsatz und der Ersatz von Gewinn sind zwei unterschiedliche Prüfungen.
Drei zeitliche Abläufe im Geschäft
Der Übergang wirft zudem eine Frage des Zeitpunkts auf.
Der erste Zeitablauf betrifft die Produktivität. KI-Tools können den Aufwand für bestimmte Aufgaben relativ schnell verringern.
Der zweite betrifft die Neufestlegung von Preisen und Konditionen. Kunden können während eines laufenden Vertrags, bei dessen Verlängerung oder bei einer erneuten Ausschreibung eines Projekts Zugeständnisse verlangen.
Der dritte Faktor ist die Schaffung neuer Nachfrage. Ein neues KI-Projekt für ein Unternehmen erfordert möglicherweise zunächst Datenaufbereitung, Integration, Governance und eine Neugestaltung der Arbeitsabläufe, bevor daraus nennenswerte Umsätze entstehen.
Diese Zeitabläufe müssen nicht synchron verlaufen.
Bei einigen Kunden könnten Produktivitätseinsparungen eintreten, bevor Ersatznachfrage entsteht. Andernorts könnte KI Projekte ermöglichen, die zuvor zu teuer waren, und den Markt schneller erweitern, als bestehende Leistungen preislich neu bewertet werden.
Keines dieser Ergebnisse sollte für die gesamte Branche vorausgesetzt werden.
Für Anleger ist entscheidend, welcher Effekt bei einem bestimmten Unternehmen überwiegt – und wie viel zusätzlicher Gewinn tatsächlich übrig bleibt.
Infosys besteht die Gewinnprüfung
Die jüngsten Ergebnisse deuten nicht auf ein Unternehmen in finanzieller Schieflage hin.
Infosys hielt eine operative Marge von 21 % und erwirtschaftete im zweiten Quartal einen freien Cashflow von 928 Millionen US-Dollar.
Zudem schloss das Unternehmen Großaufträge im Wert von 5,2 Milliarden US-Dollar ab, von denen 62 % als Netto-Neugeschäft eingestuft wurden.
Ein völlig neuer Vertrag im Finanzdienstleistungsbereich mit einem Volumen von mehr als 2 Milliarden US-Dollar über sieben Jahre dürfte im Geschäftsjahr 2028 zu mehr als einem Prozentpunkt des Umsatzwachstums des Unternehmens beitragen. Der Übergang soll in der zweiten Hälfte des vierten Quartals des Geschäftsjahres 2027 beginnen.
Das ist eine nennenswerte Quelle künftiger Nachfrage. Der Vertragswert ist jedoch nicht mit verbuchten Umsätzen gleichzusetzen, und der erwartete Beitrag hängt weiterhin von der erfolgreichen Umsetzung ab.
Vorerst sprechen die Belege für eine engere Schlussfolgerung.
Infosys verzeichnet in seiner schnell wachsenden Kategorie KI-zuerst-Umsätze, doch dieser Zuwachs hat bislang weder zu einer entsprechenden Beschleunigung des Gesamtumsatzes noch der operativen Marge geführt.
Das Management führte die schwächere Quartalsentwicklung teilweise auf geringere Volumina, niedriger als erwartete Preiserhöhungen und intensiven Wettbewerb zurück.
Diese Belastungen lassen sich nicht alle der KI zuschreiben.
Die Prüfung für Aktionäre
Die nächste Phase der Analyse von IT-Dienstleistungen sollte über den Anteil der als KI-Umsatz ausgewiesenen Erlöse hinausgehen.
Vier Entwicklungen würden die Investmentthese stärken.
Erstens: anhaltendes Wachstum bei KI-zuerst-Umsätzen, begleitet von einem schnelleren organischen Umsatzwachstum des Gesamtunternehmens, bereinigt um Übernahmen und andere Mixeffekte.
Zweitens: Belege dafür, dass neue KI-Projekte Nachfrage schaffen und nicht lediglich Umsätze aus bestehenden Verträgen ersetzen.
Drittens: ein Wachstum des operativen Gewinns, das nach Abzug der Kosten für KI-Infrastruktur, Software und Implementierung auf echte Effizienzvorteile bei der Leistungserbringung zurückzuführen ist.
Viertens: anhaltende Cash-Generierung, während neue Aufträge in erbrachte Leistungen umgewandelt werden.
Besorgniserregender wäre das gegenteilige Muster: Der Anteil der KI-Umsätze am Geschäft wächst, während das organische Gesamtwachstum schwach bleibt, die Preise unter Druck geraten und sich der zusätzliche Gewinn nicht verbessert.
Infosys hat nicht genügend Informationen veröffentlicht, um zu berechnen, wie viel Nettoumsatz durch KI verdrängt wird – geschweige denn, welchen Nettogewinn der KI-Übergang beisteuert.
Die jüngsten Ergebnisse bieten Anlegern dennoch einen nützlichen Ausgangspunkt.
Das Wachstum der KI-Umsätze ist sichtbar. Welchen wirtschaftlichen Mehrwert KI für das gesamte Unternehmen schafft, muss sich noch zeigen.
