
Неделя на карте: обвал был, катастрофы нет
В четверг S&P 500 упал на 4,4%, Nasdaq 100 на 6,4%, индекс полупроводников SOX на 12,3%.
Для SOX это второй худший день в истории.
Итог недели при этом умеренный: S&P 500 -2,7%, Nasdaq -3,4%, Dow -0,9%. С начала года S&P в плюсе почти на 8%.
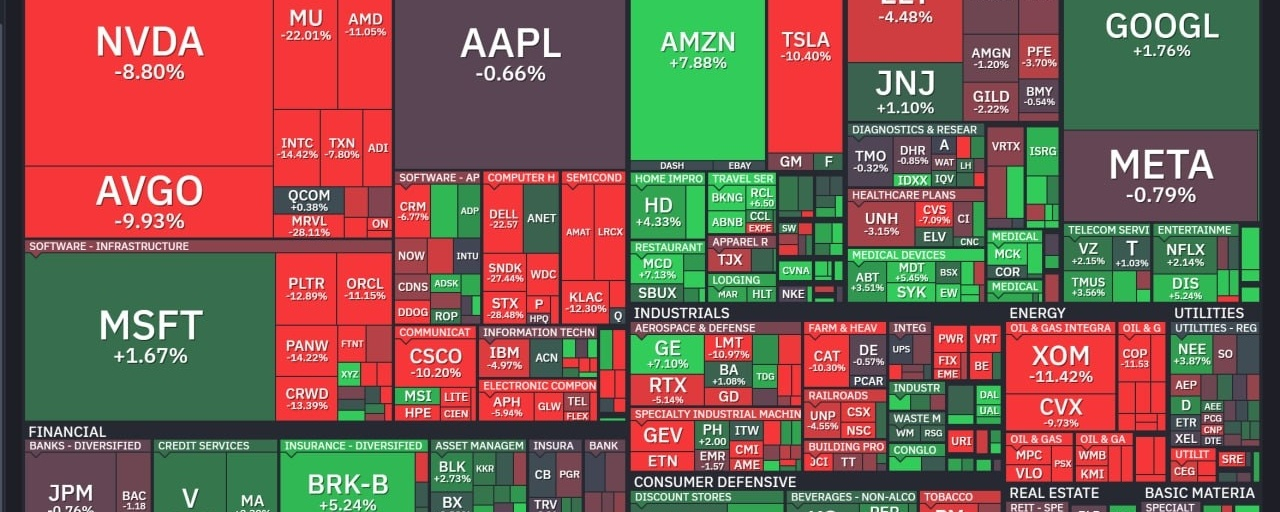
По карте видно, что удар собран в трёх блоках:
Память и хранение данных:
STX -28%, SNDK -27%, DELL -23%, MU -22%.
AI-полупроводники и AI-софт:
MRVL -28%, INTC -14%, PLTR -13%, ORCL -11%, AMD -11%, AVGO -10%, NVDA -9%.
Нефтянка: COP -12%, XOM -11%, CVX -10% на ожиданиях сделки с Ираном, WTI за неделю -13%.
Остальной рынок зелёный или около нуля. В плюсе 5 секторов из 11, коммуникации +4,9%. AMZN +7,9%, MCD +7,1%, BRK-B +5,2%, COST +4,1%, GOOGL +1,8%, MSFT +1,7%. Золото +4,6%.
Деньги ушли из заёмщиков и поставщиков AI-стройки в компании, которые живут на собственный денежный поток, и в защиту.
Хронология
Сентябрь
10-летние UST на 5,2–5,3%, 30-летние на макс с 2004
Гиперскейлеры за год разместили облигаций почти на 300 млрд $, весь AI-долг 2026 года около 500 млрд $. Кредитные спреды держались у минимумов за 25 лет, хотя деньги стоили дороже всего за 19 лет.
14–15.10. Точка старта.
Горячий CPI вернул ставки на повышени Облигации CoreWeave упали ниже 80% номинала, доходность 15–16%. CDS выше 1000 б.п., это около 63% вероятности дефолта за 5 лет. Oracle потеряла 10% за день, её CDS на рекорде 288 б.п. CDS Amazon, Alphabet, Meta и Nvidia тоже на исторических максимумах.
Стресс был только в AI-кредите. Nasdaq за неделю -4,5%.
22.10. Одновременно проиграли все основные стратегии хедж-фондов. Это первый сигнал перегруза в общих позициях.
30.10. Intel потянул вниз полупроводники, Nasdaq -2,9% за день, третья минусовая неделя подряд.
02.11. Brent -7,6% на сигналах о сделке с Ираном.
Из нефтянки начинает выходить военная премия.
04.11. Демократы взяли обе палаты Конгресса
Губернатором Техаса избрана Хинохоса, которая обещала мораторий на новые ЦОДы. Очередь ERCOT на подключение 440–470 ГВт, около 90% из неё ЦОДы.
Индексы выросли (Dow +3%, S&P +1,6%), но внутри уже шли продажи: CoreWeave -7%, Oracle -4%, память -7–9%
05.11.
К Техасу добавились слабый прогноз Arm (-13%) и пауза Micron по заводу на Тайване. Каждая бумага в SOXX упала больше чем на 6%.
CDS ЦОДов выше 500 б.п., спред CoreWeave выше 1200 б.п.
Падение ускоряли:
плечевые ETF, которые продали около 47 млрд $ перед закрытием
фонды контроля волатильности, около 61 млрд $
отрицательная гамма дилеров: около 7 млрд $ продаж на каждый 1% падения S&P.
Оборот QQQ рекордный, около 80 млрд $
VIX около 28, +67% за день
06.11
Занятость +165К при прогнозе 60К, безработица 4,1%
Ожидания повышения ставки в декабре укрепились.
Полупроводники отскочили на 4%, S&P +0,3%, но из 500 бумаг индекса снизились 318. Корея и Япония догоняли вниз
Механизм
Цена денег
UST около 5% делают долговое финансирование AI-стройки дорогим.
Слабые заёмщики. Стресс начался у компаний с высоким плечом: CoreWeave и Oracle на нижней границе инвестиционного рейтинга.
CDS на них покупают как хедж всей AI-позиции, и это само расширяет спреды.
Политика
Техас бьёт по срокам стройки, а сроки определяют стоимость долга. Каждый квартал задержки = квартал процентов по недостроенному ЦОДу. Именно это звено кредитный рынок уже оценивал нервно.
Плечо.
Первыми продают самые переполненные позиции года:
SNDK на пике был +650% с начала года, MU +250%.
Мультистратегические фонды режут гросс, плечевые ETF и фонды контроля волатильности продают механически, отрицательная гамма превращает падение в каскад.
Почему не катастрофа
10-летние UST за неделю -8 б.п., до 4,86%
Деньги шли в качество, признаков кредитного кризиса нет.
Мультипликаторы полупроводников упали примерно вдвое от пиков июня-июля
Капитал остался в рынке и перетёк в платформы, финансы, потребительский сектор и золото.
Главный риск: продажи в четверг превышали покупки примерно в 5 раз. При настоящей капитуляции это 8–10 раз, то есть полной чистки не было.
Четверг стал ликвидацией одной перегруженной позиции.
По механике это ближе к 1998 году, чем к 2000-му.