
Bei diesem jüngsten KI-Ausverkauf an den US-Börsen habe ich das Gefühl, dass der Markt eine ziemlich unschöne Rechnung neu aufstellt.
In den Daten von Citadel Securities von Ende Oktober stechen zwei Zahlen besonders hervor.
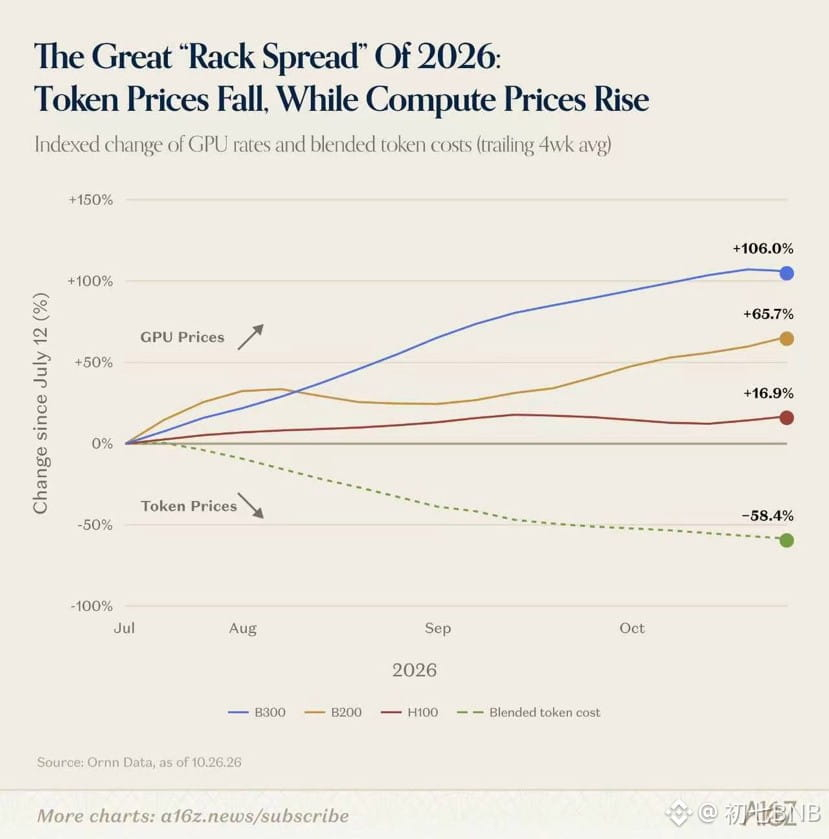
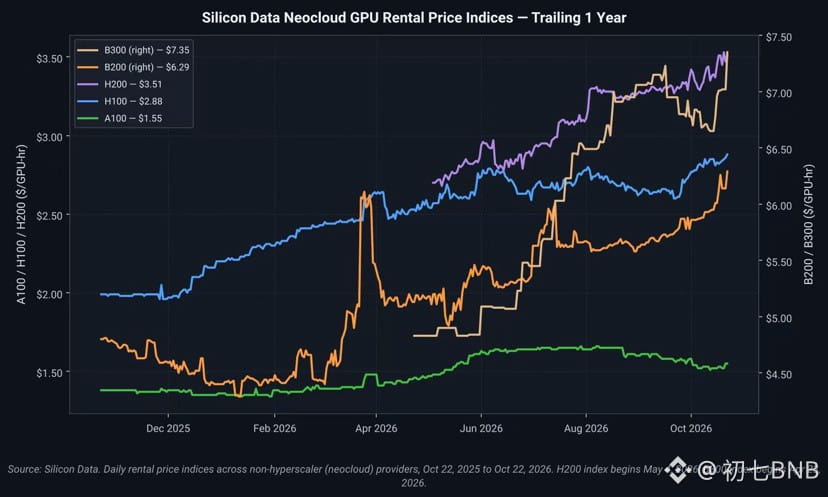
In den vergangenen sechs Monaten sind die tatsächlich gezahlten Token-Preise um rund 50 % gesunken, die Durchschnittspreise für Frontier-Modelle um 62 %. Gleichzeitig sind die Mietpreise für B200-GPUs um 27,5 % gestiegen.
Die Produkte, die verkauft werden, werden immer billiger, während die Dinge, die für ihre Herstellung nötig sind, immer teurer werden.
Nach Berechnungen von Citadel müssten Modellunternehmen ihre Token-Ausgabe pro Stunde auf das 2,55-Fache steigern, um bei ansonsten unveränderten Bedingungen ihre bisherige Bruttomarge zu halten.
Ich habe selbst kurz nachgerechnet:
1,275 ÷ 0,5 ≈ 2,55.
Das passt genau zu den beiden Zahlen von vorhin.
Das ist wie die Situation, vor der sich jeder Fabrikbesitzer fürchtet: Fabriken und Maschinen werden immer teurer, während die Verkaufspreise ständig fallen. Und die US-Unternehmen nehmen weiterhin Kredite auf, um GPUs zu kaufen, Rechenzentren zu bauen und langfristige Stromverträge abzuschließen.
Und von unten kommt zusätzlicher Preisdruck.
Der Anteil chinesischer Modelle an den Tokens auf OpenRouter lag im Februar dieses Jahres bei 6 % bis 13 % und erreichte im September 57 % bis 67 %.
Sie müssen nicht in jeder Hinsicht besser sein.
Bei Aufgaben wie Kundenservice, Übersetzung und Content-Erstellung reicht eine ausreichende Qualität. Sind die Preise dann noch 60 bis 90 % niedriger, haben Unternehmen einen Anreiz zu wechseln.
Der erste Platz in den Rankings löst dieses Problem nicht. Die Token-Preise sind bereits gefallen.
Früher ging der Markt davon aus, dass Modellunternehmen umso mehr verdienen, je mehr Tokens genutzt werden. Deshalb war man bereit, GPUs, Cloud-Dienste und Rechenzentren hoch zu bewerten.
Jetzt steigt die Zahl der Aufrufe weiter, aber die Ausgaben der Nutzer nicht.
Der Bedarf an Rechenleistung könnte weiter wachsen, und Nvidia könnte weiterhin seine Chips verkaufen. Aber die Rechnung für die Preissetzungsmacht der Anbieter von Basismodellen, die Margen der Cloud-Anbieter und jene Unternehmen, die mit Krediten Rechenzentren bauen, wird immer schwieriger aufgehen.
Wenn ich künftig KI-Unternehmen betrachte, will ich nicht nur wissen, wie viele Tokens sie verarbeitet haben, sondern vor allem, wie viele Dollar diese Tokens am Ende eingebracht haben.
Das Volumen wächst schnell, die Einnahmen halten nicht Schritt.
Für Rechenzentren im Wert von mehreren hundert Milliarden Dollar muss am Ende jemand bezahlen.
In den Daten von Citadel Securities von Ende Oktober stechen zwei Zahlen besonders hervor.
In den vergangenen sechs Monaten sind die tatsächlich gezahlten Token-Preise um rund 50 % gesunken, die Durchschnittspreise für Frontier-Modelle um 62 %. Gleichzeitig sind die Mietpreise für B200-GPUs um 27,5 % gestiegen.
Die Produkte, die verkauft werden, werden immer billiger, während die Dinge, die für ihre Herstellung nötig sind, immer teurer werden.
Nach Berechnungen von Citadel müssten Modellunternehmen ihre Token-Ausgabe pro Stunde auf das 2,55-Fache steigern, um bei ansonsten unveränderten Bedingungen ihre bisherige Bruttomarge zu halten.
Ich habe selbst kurz nachgerechnet:
1,275 ÷ 0,5 ≈ 2,55.
Das passt genau zu den beiden Zahlen von vorhin.
Das ist wie die Situation, vor der sich jeder Fabrikbesitzer fürchtet: Fabriken und Maschinen werden immer teurer, während die Verkaufspreise ständig fallen. Und die US-Unternehmen nehmen weiterhin Kredite auf, um GPUs zu kaufen, Rechenzentren zu bauen und langfristige Stromverträge abzuschließen.
Und von unten kommt zusätzlicher Preisdruck.
Der Anteil chinesischer Modelle an den Tokens auf OpenRouter lag im Februar dieses Jahres bei 6 % bis 13 % und erreichte im September 57 % bis 67 %.
Sie müssen nicht in jeder Hinsicht besser sein.
Bei Aufgaben wie Kundenservice, Übersetzung und Content-Erstellung reicht eine ausreichende Qualität. Sind die Preise dann noch 60 bis 90 % niedriger, haben Unternehmen einen Anreiz zu wechseln.
Der erste Platz in den Rankings löst dieses Problem nicht. Die Token-Preise sind bereits gefallen.
Früher ging der Markt davon aus, dass Modellunternehmen umso mehr verdienen, je mehr Tokens genutzt werden. Deshalb war man bereit, GPUs, Cloud-Dienste und Rechenzentren hoch zu bewerten.
Jetzt steigt die Zahl der Aufrufe weiter, aber die Ausgaben der Nutzer nicht.
Der Bedarf an Rechenleistung könnte weiter wachsen, und Nvidia könnte weiterhin seine Chips verkaufen. Aber die Rechnung für die Preissetzungsmacht der Anbieter von Basismodellen, die Margen der Cloud-Anbieter und jene Unternehmen, die mit Krediten Rechenzentren bauen, wird immer schwieriger aufgehen.
Wenn ich künftig KI-Unternehmen betrachte, will ich nicht nur wissen, wie viele Tokens sie verarbeitet haben, sondern vor allem, wie viele Dollar diese Tokens am Ende eingebracht haben.
Das Volumen wächst schnell, die Einnahmen halten nicht Schritt.
Für Rechenzentren im Wert von mehreren hundert Milliarden Dollar muss am Ende jemand bezahlen.