
☀️ Wochenbericht des Onkels|02.11.2026–06.11.2026
Zusammenfassung in einem Satz
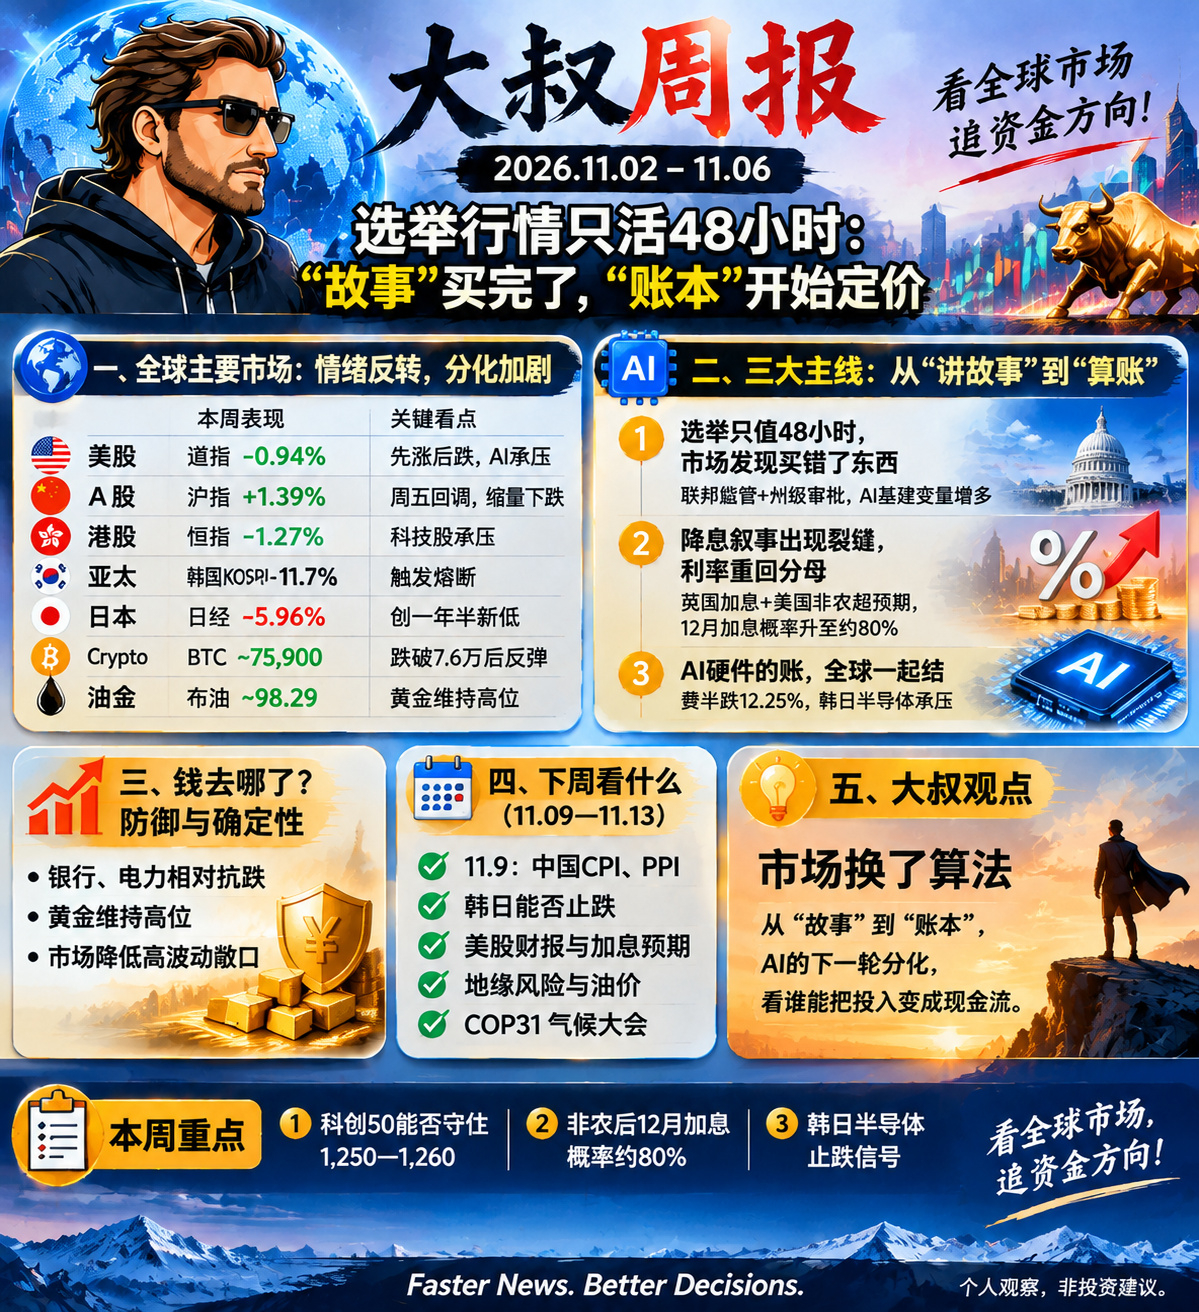
Der Markt hat diese Woche nicht die Richtung gewechselt, sondern den Algorithmus: Weg vom „Geschichten erzählen“, hin zum „Erträge berechnen“.
I. Marktgeschehen der Woche|Erst Ergebnisse kaufen, dann die Kosten verkaufen
An den US-Börsen vollzog sich eine vollständige Stimmungsumkehr.
Am 4. November errangen die Demokraten bei den Zwischenwahlen einen überwältigenden Sieg. Der Markt kaufte zunächst die Beseitigung der „Unsicherheit“ als positiven Impuls. Der Dow Jones stieg an einem Tag um 3,03 % und schloss bei 53.356 Punkten; der Nasdaq legte um 1,44 % zu, der S&P 500 um 1,59 %.
Doch schon einen Tag später begann der Markt, die Kosten von Politik und Investitionen neu zu berechnen. Am 5. November fiel der Dow Jones um 3,44 %, der Nasdaq um 5,52 % und der S&P 500 um 4,36 %. Der Philadelphia Semiconductor Index brach um rund 12,25 % ein – der zweitgrößte Tagesverlust seiner Geschichte. Der Nasdaq 100 verlor mehr als 6 %, und bei den zugehörigen Indexwerten lösten sich an einem einzigen Tag rund 2,5 Billionen US-Dollar an Börsenwert in Luft auf.
Am 6. November kam es bei Technologieaktien zu einer kräftigen Gegenbewegung: Der Nasdaq stieg um 1,09 %, der Philadelphia Semiconductor Index um 4,21 %, während der Dow Jones weiterhin rund 0,5 % verlor. Die Erholung konnte die Wochenverluste nicht wettmachen: Der Nasdaq fiel über die Woche um 3,4 %, der S&P 500 um 2,7 % und der Dow Jones um rund 0,9 %.
Auf Wochenbasis sahen die Indizes nicht allzu schlecht aus, doch im Wochenverlauf kam es zu einer heftigen Neubewertung.
Die A-Aktien-Märkte schlossen die Woche im Plus, kühlten sich am Freitag aber deutlich ab.
Der Shanghai Composite stieg über die Woche um 1,39 % und schloss bei 3.649 Punkten. Der Shenzhen Component legte um 3,16 % zu, der ChiNext um 2,14 % und der STAR 50 um 5,28 %.
Am Freitag verlor der Shanghai Composite jedoch 1,10 %, der Shenzhen Component 2,57 % und der ChiNext 3,96 %. Das Handelsvolumen an beiden Börsen sank auf rund 1,66 Billionen Yuan – etwa 460 Milliarden Yuan weniger als am vorherigen Handelstag. Elektronische Bauteile und optische Kommunikation standen unter Druck, während defensive Branchen wie Banken vergleichsweise gut standhielten.
Das bedeutet: Die Indizes legten über die Woche noch zu, doch besonders schwankungsanfällige Bereiche spüren bereits die Auswirkungen der externen Risiken.
Die Hongkonger Aktienmärkte legten zunächst zu und gaben dann wieder nach. Am 4. November stieg der Hang Seng Index um 3,67 % und der Hang Seng Tech Index um 5,55 %. Am 6. November fiel der Hang Seng Index um 1,27 % und der Hang Seng Tech Index um 1,83 %. Der durch die Wahl ausgelöste Stimmungsaufschlag wird zunehmend durch die Korrektur bei Technologieaktien weltweit aufgezehrt.
Die asiatisch-pazifischen Märkte waren von dieser Verkaufswelle besonders stark betroffen.
Der südkoreanische KOSPI fiel am Freitag im Tagesverlauf zeitweise um mehr als 8 %, woraufhin der Handel für 20 Minuten ausgesetzt wurde. Am Ende schloss er mit einem Minus von 6,02 % bei 5.059,69 Punkten. Samsung Electronics verlor 6,35 %, SK Hynix 10,44 %. Über die gesamte Woche sank der KOSPI um rund 11,7 %.
Der Nikkei 225 fiel am Freitag um 5,96 % auf 57.434,77 Punkte – der größte Tagesverlust seit anderthalb Jahren. Vom Juni-Hoch ist er bereits um mehr als 20 % zurückgegangen und damit in den Bereich eines technischen Bärenmarkts eingetreten. Der Druck am japanischen Markt konzentriert sich vor allem auf Halbleiter- und KI-Hardwareaktien.
Auch Kryptowährungen blieben nicht verschont.
BTC fiel von über 80.000 US-Dollar unter 76.000 US-Dollar. Zwischenzeitlich erreichte der Kurs ein Tief von rund 74.888 US-Dollar, bevor er sich im Bereich von 75.000 bis 76.000 US-Dollar bewegte. Innerhalb von 24 Stunden wurden am Gesamtmarkt Positionen im Wert von mehr als 1,2 Milliarden US-Dollar liquidiert, fast ausschließlich Long-Positionen.
Dieser Kursrückgang hatte kaum eine eigenständige Krypto-Erzählung als Auslöser. Vielmehr kamen eine nachlassende globale Risikobereitschaft und die Liquidierung von Hebelpositionen zusammen. Wenn Technologieanlagen an den US-Märkten entschuldet werden, kann auch BTC kaum allein seinen Risikoaufschlag behaupten.
Bei Öl und Gold werden unterschiedliche Risiken gehandelt.
Am 5. November stieg WTI um 2,72 % auf 90,52 US-Dollar und Brent um 3,88 % auf 98,29 US-Dollar. Am 6. November gab Brent wieder auf rund 98 US-Dollar nach. Gold bewegte sich weiterhin auf hohem Niveau. Geopolitische Risiken und Zinserwartungen beeinflussten gemeinsam die Preisbildung.
Beim Ölpreis geht es um das Risiko von Versorgungsunterbrechungen, beim Gold um eine umfassendere Unsicherheit. Die beiden stehen nicht einfach in einem umgekehrten Verhältnis zueinander.
Zweitens: Drei Hauptlinien
Erste Hauptlinie: Die Wahlrallye hielt nur 48 Stunden, denn der Markt erkannte, dass er auf das Falsche gesetzt hatte.
Am 4. November wurde «weniger Unsicherheit» gekauft, am 5. November wurden die «Kosten der Politik» verkauft.
Die Demokraten gewannen den Kongress. Der Markt befürchtete daraufhin Änderungen bei der Regulierung auf Bundesebene und bei der Gesetzgebung zu Zöllen. In Texas verlief die Entwicklung anders: Der designierte Gouverneur schlug vor, Genehmigungen für Rechenzentren auszusetzen, bis der Landtag zunächst Schutzmaßnahmen geschaffen hat. Das eine spielt in Washington, das andere auf Ebene eines Bundesstaats – doch beide Entwicklungen weisen auf dasselbe hin: Bei der Genehmigung von KI-Infrastruktur gibt es zunehmend mehr Unsicherheitsfaktoren.
Gleichzeitig blieben die Verkäufe von Smartphone-Chips bei Qualcomm hinter den Erwartungen zurück, was den Markt dazu veranlasste, die Struktur der Halbleiternachfrage neu zu bewerten.
Das Wichtigste ist hier nicht, dass eine bestimmte Maßnahme bereits umgesetzt wurde, sondern dass Anleger plötzlich erkannt haben: Beim Wachstum der KI-Infrastruktur geht es nicht mehr nur um die Nachfrage. Auch Genehmigungen, Finanzierung und Amortisationszeiten müssen berücksichtigt werden.
Die Geschichten sind nicht verschwunden, aber der Markt ist nicht mehr bereit, für alle Geschichten gleich hohe Preise zu zahlen.
Zweite Hauptlinie: Die Zinssenkungserzählung bekommt Risse, und die Zinsen werden wieder zum Nenner der Bewertung.
Am 5. November hob die Bank of England ihren Leitzins um 25 Basispunkte auf 4 % an. Das war die erste Zinserhöhung seit August 2023. Das Abstimmungsergebnis lautete 8 zu 1; der einzige Gegenstimme zufolge hätte die Erhöhung 50 Basispunkte betragen sollen. Die britische Inflationsrate stieg im September bereits auf 3,5 %, und die Zentralbank erwartet, dass sie Mitte nächsten Jahres fast 5 % erreichen könnte.
Am 6. November kamen in den USA im Oktober außerhalb der Landwirtschaft 165.000 neue Stellen hinzu – deutlich mehr als die vom Markt erwarteten 65.000. Die Arbeitslosenquote sank auf 4,1 %, die Zahl der neu geschaffenen Stellen für August und September wurde zusammen um 84.000 nach oben korrigiert, und die durchschnittlichen Stundenlöhne stiegen im Jahresvergleich um 3,1 %.
Die starken Beschäftigungsdaten trieben die Renditen von US-Staatsanleihen nach oben und ließen den Markt noch stärker auf eine Zinserhöhung der Fed im Dezember setzen. Nach Veröffentlichung der Daten stieg die aus den Zinsfutures abgeleitete Wahrscheinlichkeit einer Zinserhöhung im Dezember zeitweise auf rund 80 %.
Wichtig ist aber: Das ist lediglich die Marktbepreisung, keine bereits getroffene Entscheidung der Fed.
Die eigentliche Veränderung besteht darin, dass der Markt wieder stärker mit «höheren Zinsen für längere Zeit» rechnet, statt automatisch davon auszugehen, dass als Nächstes eine Zinssenkung kommt.
Dritte Hauptlinie: Die Rechnung für KI-Hardware wird weltweit beglichen.
Südkorea hat Speicherchips, Japan Halbleiterausrüstung, die A-Aktien-Märkte optische Module und Rechenleistung, und auch Hongkong hat optische Kommunikation.
Technologieaktien in diesen Märkten gerieten in derselben Korrektur unter Druck. Dahinter steht überall dieselbe Frage: Wie lange können die Investitionen in KI noch wachsen? Und wie viele Jahre dauert es, bis sich das investierte Geld amortisiert?
Wenn die Zinserwartungen steigen, sinkt der abgezinste Wert künftiger Cashflows. Unternehmen mit hohen Investitionsausgaben, langen Amortisationszeiten und weit in der Zukunft liegenden Gewinnen stehen in der Regel besonders stark unter Bewertungsdruck.
Bei dieser Korrektur geht es also nicht nur um fallende Chipaktien. Der Markt beginnt zu unterscheiden: Wer kann die KI-Nachfrage in Umsatz und Gewinn umwandeln, und wer steckt noch in einer Geschichte über steigende Investitionsausgaben fest?
Drittens: Wohin ist das Geld geflossen? – Weg von der Suche nach Kurspotenzial, hin zur Suche nach Verlässlichkeit
Das Marktgeschehen dieser Woche zeigte eine deutliche defensive Tendenz.
Rechenleistung, elektronische Bauteile und optische Kommunikation an den A-Aktien-Märkten standen unter Druck, während defensive Branchen wie Banken vergleichsweise gut standhielten. US-Technologieaktien erholten sich nach dem starken Einbruch, lagen über die gesamte Woche aber weiterhin im Minus. Gold hielt sich auf hohem Niveau, während die Anleiherenditen aufgrund der starken Beschäftigungsdaten stiegen.
Das sollte man weder so verstehen, dass sich das Kapital vollständig aus KI zurückgezogen hat, noch sollte man steigende Kurse defensiver Branchen direkt mit langfristigem Optimismus gleichsetzen.
Genauer gesagt reduziert der Markt derzeit sein Engagement in besonders schwankungsanfälligen Anlagen und bewertet die Haltekosten sowie die Verlässlichkeit der Renditen neu.
Es geht nicht darum, dass alle KI pessimistisch sehen. Vielmehr wollen immer mehr Anleger nicht mehr im Voraus für Gewinne zahlen, die noch weit in der Zukunft liegen.
Viertens: Worauf ist nächste Woche zu achten? | 09.11.–13.11.
① 9. November: Verbraucherpreisindex und Erzeugerpreisindex für China im Oktober
Das Nationale Statistikamt will die Daten um 9:30 Uhr veröffentlichen. Entscheidend ist nicht einfach, ob die Zahlen hoch oder niedrig ausfallen, sondern ob die Verbraucher- und Industriepreise eine stabilere Erholung erkennen lassen. Besonders die Entwicklung des Erzeugerpreisindex ist wichtig, denn sie beeinflusst die Preise und Gewinne der vorgelagerten Unternehmen sowie die Erwartungen des Marktes an konjunkturabhängige Branchen.
② Unterstützung in Südkorea nahe 5.000 Punkten und beim Nikkei nahe 57.000 Punkten
Der südkoreanische KOSPI schloss am Freitag bei 5.059 Punkten, der Nikkei bei 57.434 Punkten. Beide Marken sind inzwischen psychologisch wichtige Schwellen für den Markt. Nächste Woche gilt es zu beobachten, ob der Verkaufsdruck nachlässt und ob sich die Schwergewichte der Halbleiterbranche stabilisieren – nicht nur, ob die Indizes im Tagesverlauf eine Gegenbewegung zeigen.
③ Können sich Rechenleistung und optische Kommunikation an den A-Aktien-Märkten stabilisieren?
Am Freitag fielen die Kurse an beiden Börsen bei rückläufigem Handelsvolumen. Ein geringeres Volumen allein bedeutet jedoch nicht, dass der Verkaufsdruck vorbei ist. Wichtig ist, ob das Handelsvolumen wieder zunimmt, sich die Schwergewichte stabilisieren und sich eine Erholung von wenigen Einzelaktien auf die gesamte Branche ausweitet.
Wenn sich nur einzelne Branchenführer erholen, während die Branche insgesamt schwach bleibt, kann man vorerst noch nicht davon ausgehen, dass die Korrektur beendet ist.
④ US-Unternehmensberichte: Investitionsausblicke von Unternehmen aus dem Bereich KI-Infrastruktur im Blick behalten
Nächste Woche veröffentlichen mehrere Unternehmen ihre Geschäftszahlen, darunter Constellation Energy und KKR. Neben Gewinn und Umsatz verdienen auch die Stromversorgung von Rechenzentren, Finanzierungskosten, Infrastruktur-Investitionspläne und die Umsetzung von Aufträgen besondere Aufmerksamkeit.
Der Markt will jetzt nicht hören: «Wie groß ist die KI-Nachfrage?», sondern: «Wann kommt das investierte Geld zurück?»
⑤ Fed: Wie reagieren die Verantwortlichen auf die gestiegenen Zinserwartungen für Dezember?
Nach den besser als erwarteten Arbeitsmarktdaten hat der Markt seine Wetten auf eine Zinserhöhung im Dezember deutlich erhöht. Als Nächstes sind die Äußerungen der Fed-Vertreter zur Widerstandsfähigkeit des Arbeitsmarkts, zu Inflationsrisiken und zu den Finanzierungsbedingungen zu beobachten.
Wenn die Fed-Vertreter die Markterwartungen nicht rasch korrigieren, könnten die Renditen von US-Staatsanleihen und hoch bewertete Technologieaktien weiter unter Druck geraten.
⑥ Lage im Nahen Osten und Ölpreise
Geopolitische Konflikte bleiben ein wichtiger Faktor für die Energiepreise. Zu beobachten ist vor allem, ob die Versorgungsrisiken weiter zunehmen und ob steigende Ölpreise die Inflations- und Zinserwartungen zusätzlich beeinflussen.
Ölpreise wirken sich nicht nur auf den Energiesektor aus, sondern können über die Inflationserwartungen auch die Bewertungen globaler Vermögenswerte beeinflussen.
⑦ COP31: 9.–20. November
Die UN-Klimakonferenz findet in der Türkei statt. Achten Sie auf neue Signale zu erneuerbaren Energien, der Energiewende und der damit verbundenen Handelspolitik – insbesondere darauf, wie sie die langfristigen Investitionserwartungen für die Wertschöpfungskette der erneuerbaren Energien beeinflussen.
💎 Meinung des alten Hasen
Der wertvollste Satz dieser Woche war nicht «KI ist gefallen», sondern:
Der Markt hat seine Berechnungsgrundlage geändert.
Letzte Woche wurden Geschichten eingepreist: Wahlergebnisse, KI-Nachfrage und Zinssenkungserwartungen.
Diese Woche wurde die Rechnung aufgemacht: Werden die Genehmigungen erteilt? In wie vielen Jahren amortisieren sich die Investitionen? Werden die Zinsen weiter steigen?
Drei Zahlen legen die Rechnung offen:
Der Philadelphia Semiconductor Index fiel an einem Tag um 12,25 % – der zweitgrößte Tagesverlust seiner Geschichte. An der südkoreanischen Börse wurde der Handel im Tagesverlauf ausgesetzt. Nach den besser als erwarteten Arbeitsmarktdaten stieg die Wahrscheinlichkeit einer Zinserhöhung im Dezember auf rund 80 %.
Alle drei Entwicklungen weisen auf dasselbe hin: Der Markt ist nicht mehr bereit, die Finanzierungskosten zu ignorieren.
Stürzen Sie sich nächste Woche also nicht vorschnell auf vermeintliche Tiefstkurse bei KI-Hardware. Beobachten Sie zuerst zwei Dinge: Gibt es anhaltende Unterstützung für Rechenleistung und optische Kommunikation? Und können sich die Halbleiter-Schwergewichte in Südkorea und Japan stabilisieren?
Wenn sich auch nur einer dieser beiden Punkte nicht bald verbessert, sollte man eine Erholung der Technologieaktien weiterhin mit Vorsicht betrachten.
Umgekehrt betrachtet schlossen die A-Aktien-Märkte die Woche insgesamt im Plus. Das zeigt, dass der chinesische Inlandsmarkt die Bewertung der Risiken nicht vollständig von den Auslandsmärkten übernommen hat. Der Druck durch die externen Zinserwartungen und die Bewertungen von Technologieaktien wirkt sich jedoch bereits auf besonders schwankungsanfällige Bereiche aus.
Wenn draußen gerechnet wird, reicht es drinnen auch nicht mehr, nur Geschichten zu erzählen.
Innerhalb derselben Branche könnten Unternehmen, die Aufträge, Gewinne und Amortisationszeiten nachvollziehbar darlegen können, künftig einen ganz anderen Kursverlauf nehmen als Unternehmen, die nur von langfristigem Potenzial sprechen.
Die globalen Märkte im Blick, den Kapitalströmen auf der Spur.
Schnellere Nachrichten. Bessere Entscheidungen.
Persönliche Einschätzung, keine Anlageberatung.
#非农就业数据推升加息预期 #CPI前瞻,12月利率走向迎关键考验
Sind Sie bereit, Ihre KI-Positionen durch die «Phase der Abrechnung» zu halten, oder ziehen Sie sich lieber an einen Ort zurück, an dem Sie «heute Nacht ruhig schlafen können»?