
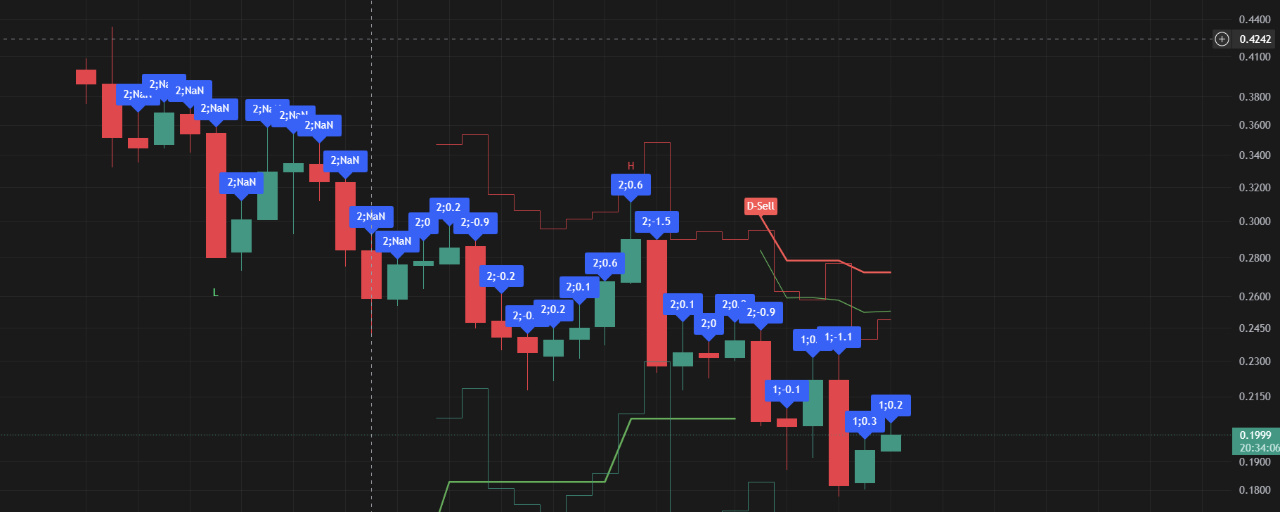

一笔多单拿到现在还没有看到得救的迹象。
PONS已经从历史高点0.97美元附近跌到约0.19美元,跌幅超过80%,但问题是价格在跌,业务也在跌,而且业务下滑速度依然很快。业务什么时候止跌,可能我这多单才有得救的机会。
一、PONS最大的价值,还是回购
我最初关注PONS,一个重要原因就是它有真实的价值捕获:交易量 → 手续费 → 协议收入 → 回购PONS。截至目前,PONS累计产生手续费约2.03亿美元,累计协议收入约3675万美元,累计代币持有者收益约2391万美元。它不是一个完全靠叙事支撑的项目,但反过来说,既然估值来自收入和回购,那么收入下降,估值也必须重新计算。
二、最大的问题:业务还在继续恶化
PONS月度协议收入在9月达到约2340万美元,10月迅速下降至约248万美元,环比下降接近89%。更麻烦的是,11月依然没有看到明显企稳。目前近30天协议收入约165万美元,最新7天只有约23.6万美元,日均只剩约3.38万美元。
所以目前还不能说PONS基本面见底,最新7天数据反而说明业务仍然处于下降阶段。
三、跌了80%的PONS,真的便宜了吗?
PONS当前市值约1.29亿美元,最近7天用于代币持有者的收益约20.2万美元,简单年化约1050万美元,对应的年化回购收益率只有约8.1%。这里就出现了一个很有意思的问题:PONS虽然跌了80%,但因为回购下降得更快,它可能并没有想象中那么便宜。
拿PUMP比较更加明显。PUMP最新7天代币持有者收益约379万美元,简单年化约1.97亿美元,按照目前约18亿美元市值计算,年化回购收益率约11%。
也就是说:
PONS:约8.1%
PUMP:约11%
PUMP目前无论业务规模、流动性还是Launchpad赛道地位都明显强于PONS,但它的回购收益率反而更高。如果PUMP能给我11%左右的回购收益率,我为什么要用8%左右的收益率,承担一个业务还在快速下降的PONS?
四、为什么有人会算出PONS已经非常便宜?
因为如果使用近30天数据,答案会完全不同。PONS最近30天代币持有者收益约259万美元,直接年化约3100万美元,对应1.29亿美元市值,年化回购收益率甚至能达到24%左右。于是出现一个巨大差异:按近30天年化:约24%;按最新7天年化:约8%。原因很简单:30天数据还包含此前业务较好的时期,而最新7天收入已经进一步下降。当7天和30天估值相差接近3倍的时候,本身就说明PONS业务下降速度太快,30天数据已经出现明显滞后。所以现阶段,我更关注最新7天数据,而不是拿30天数据年化去证明PONS便宜。
五、什么情况下我会重新看多加仓PONS?
我现在等的不是PONS反弹,而是一个很简单的信号:近7天协议收入停止创新低 → 交易量企稳 → 回购金额企稳 → 回购收益率重新变得有吸引力。
如果未来收入能够稳定,而价格继续下跌,反而会出现真正的机会。比如年化回购稳定在1000万美元,1.3亿美元市值对应约8%,1亿美元对应10%,7000万美元对应14%,5000万美元对应20%。价格继续跌,但收入不再跌,这才叫真正变便宜。
六、PONS还有救吗?价格不会告诉底部、但收入会。
PONS历史上累计创造超过2亿美元手续费、超过3600万美元协议收入和超过2300万美元代币持有者收益,至少证明这个商业模式曾经真正跑通过。但现在的问题不是它曾经赚过多少钱,而是未来还能赚多少钱。所以我不会因为PONS已经跌了80%就认为应该抄底。现在我只等一个东西:近7天协议收入什么时候停止创新低。
对PONS这种有真实收入和回购的项目来说,价格不会告诉底在哪里,收入会。