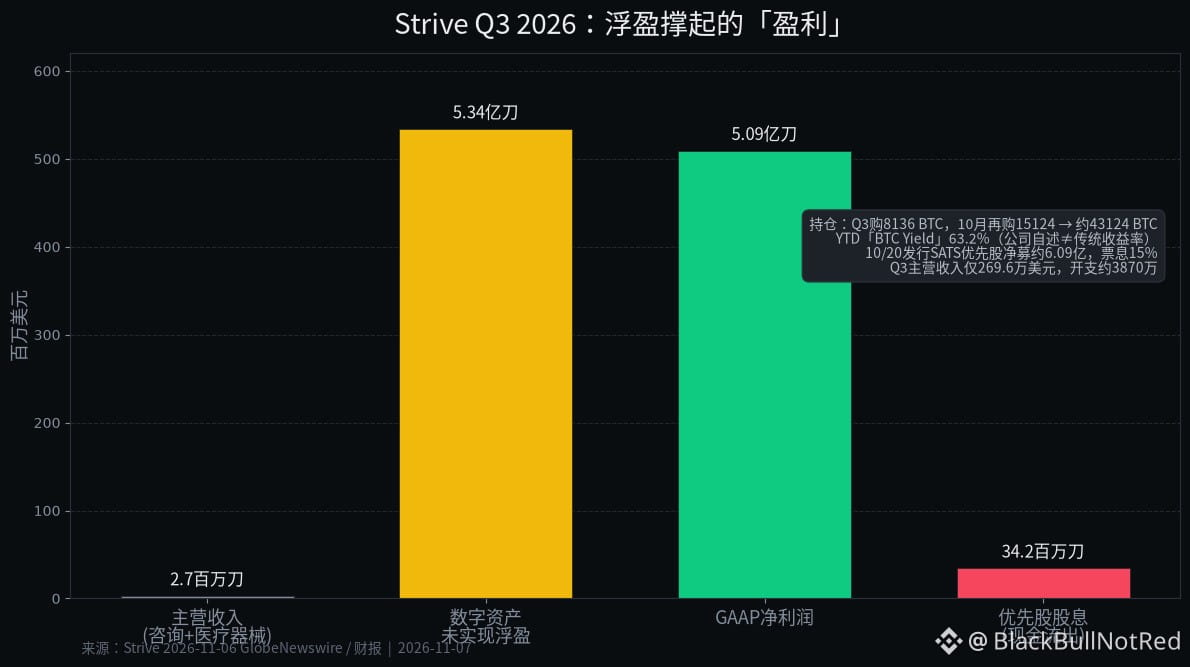
Strive meldete gerade für Q3 einen „Nettogewinn von 509 Millionen US-Dollar“. Ein Blick in den Geschäftsbericht zeigt: Die Umsätze aus dem Kerngeschäft beliefen sich auf 2,696 Millionen US-Dollar, während bei digitalen Vermögenswerten nicht realisierte Buchgewinne von 533,7 Millionen anfielen. Steigt der Coin, „verdient“ das Unternehmen Geld; fällt er wieder, drehen sich die Zahlen um.
Noch bemerkenswerter ist die ständig angepriesene BTC Yield, die seit Jahresbeginn bei 63,2 % liegt. In einer Fußnote stellt das Unternehmen selbst klar: Das ist weder eine traditionelle Rendite noch Betriebseinnahmen oder eine Anlagerendite aus dem Halten von Coins. Mit Kapital aus Vorzugsaktien lässt sich der Bestand aufstocken und diese „Rendite“ weiter nach oben treiben. Gleichzeitig haben Vorzugsaktien bei Dividenden und im Fall einer Liquidation Vorrang vor Stammaktien.
Am 20. Oktober gab das Unternehmen außerdem SATS aus und nahm netto rund 609 Millionen ein – bei einem Kupon von 15 %. Allein im dritten Quartal flossen 34,23 Millionen an Dividenden für Vorzugsaktien ab. Das Geld geht an die Vorzugsaktionäre, die Erzählung bleibt den Stammaktionären. Im Oktober kaufte das Unternehmen weitere 15.124 BTC dazu und kommt nun auf einen Gesamtbestand von rund 43.124 BTC. Damit klettert es in der Rangliste der Unternehmen mit den größten BTC-Beständen nach oben. Ein besserer Rang lässt sich gut nutzen, um die nächste Runde Vorzugsaktien zu verkaufen.
Kurz gesagt: Buchgewinne plus hoch verzinste Vorzugsaktien, um den Coin-Kauf zu hebeln. Statt auf den „Nettogewinn“ zu schauen, sollte man zuerst prüfen, ob das Kerngeschäft weiterhin Geld verbrennt.
#Strive #BTC
Noch bemerkenswerter ist die ständig angepriesene BTC Yield, die seit Jahresbeginn bei 63,2 % liegt. In einer Fußnote stellt das Unternehmen selbst klar: Das ist weder eine traditionelle Rendite noch Betriebseinnahmen oder eine Anlagerendite aus dem Halten von Coins. Mit Kapital aus Vorzugsaktien lässt sich der Bestand aufstocken und diese „Rendite“ weiter nach oben treiben. Gleichzeitig haben Vorzugsaktien bei Dividenden und im Fall einer Liquidation Vorrang vor Stammaktien.
Am 20. Oktober gab das Unternehmen außerdem SATS aus und nahm netto rund 609 Millionen ein – bei einem Kupon von 15 %. Allein im dritten Quartal flossen 34,23 Millionen an Dividenden für Vorzugsaktien ab. Das Geld geht an die Vorzugsaktionäre, die Erzählung bleibt den Stammaktionären. Im Oktober kaufte das Unternehmen weitere 15.124 BTC dazu und kommt nun auf einen Gesamtbestand von rund 43.124 BTC. Damit klettert es in der Rangliste der Unternehmen mit den größten BTC-Beständen nach oben. Ein besserer Rang lässt sich gut nutzen, um die nächste Runde Vorzugsaktien zu verkaufen.
Kurz gesagt: Buchgewinne plus hoch verzinste Vorzugsaktien, um den Coin-Kauf zu hebeln. Statt auf den „Nettogewinn“ zu schauen, sollte man zuerst prüfen, ob das Kerngeschäft weiterhin Geld verbrennt.
#Strive #BTC