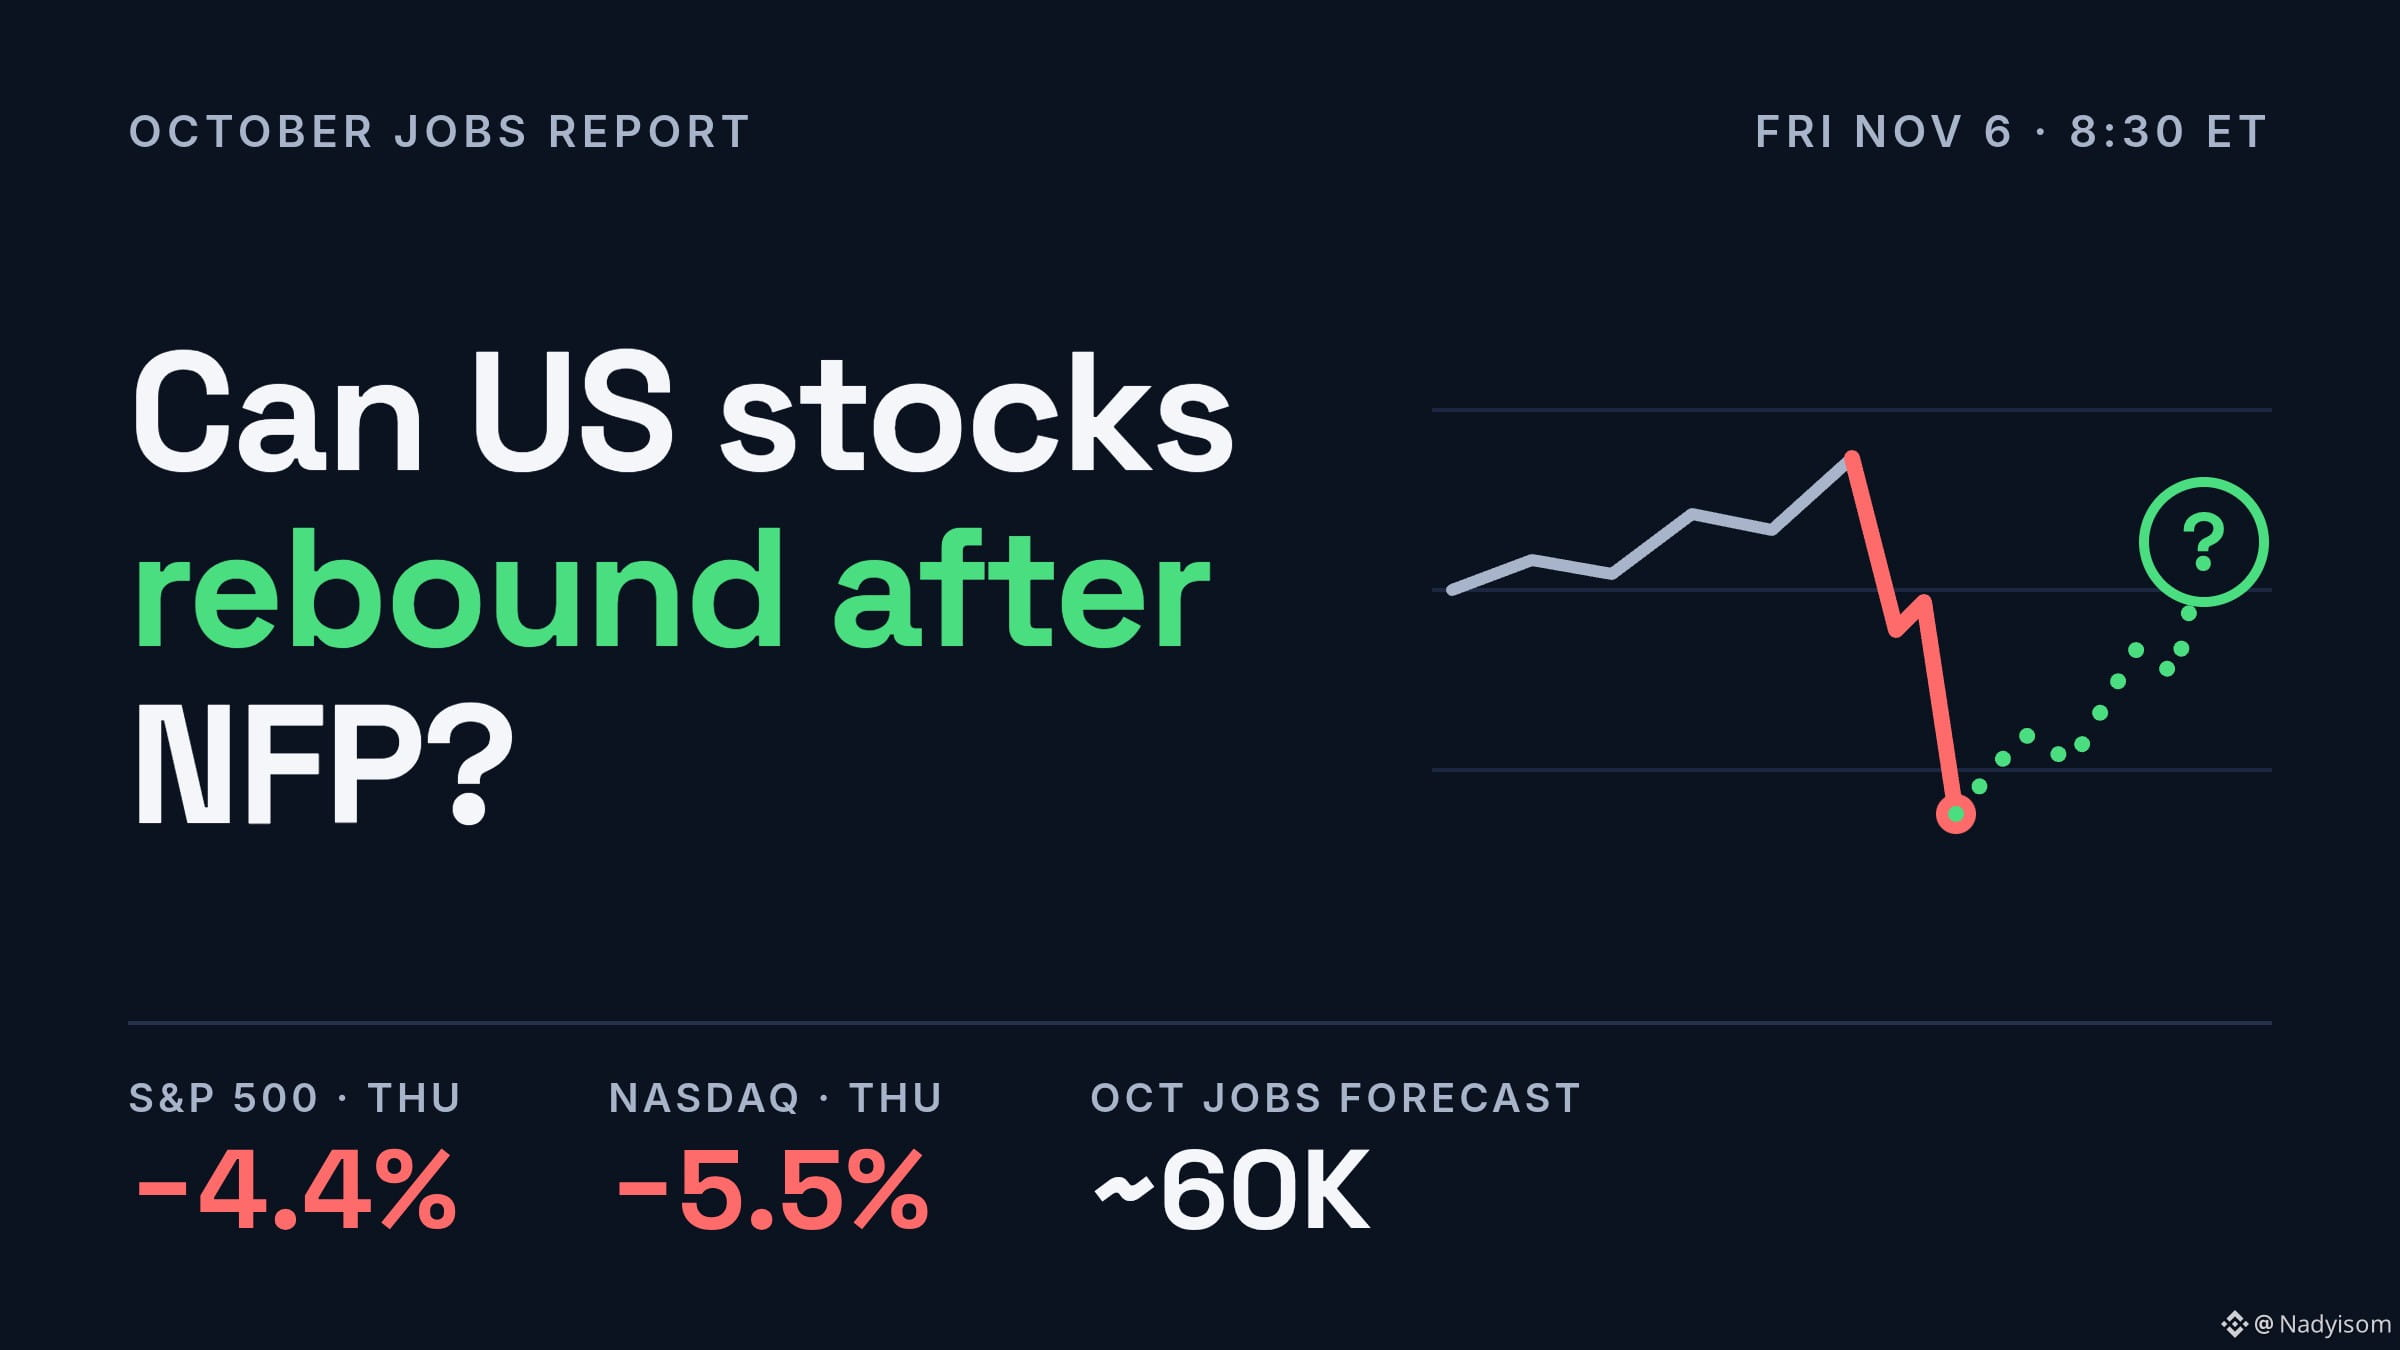

Der Donnerstag war heftig. Der S&P 500 fiel um 4,4 %, der Nasdaq rutschte mit einem Minus von 5,5 % in den Korrekturbereich. Für die großen Indizes war es der schlimmste Tag seit April 2025. Sorgen um Rechenzentren und KI waren der Auslöser.
Der Arbeitsmarktbericht für Oktober wird heute um 8:30 Uhr ET veröffentlicht. Ökonomen erwarten rund 60.000 neue Stellen und eine Arbeitslosenquote von 4,2 %. Im September waren es gerade einmal 29.000. Seit Januar 2025 wurden im Schnitt etwa 35.000 Stellen pro Monat geschaffen – die Messlatte liegt also niedrig.
Der Arbeitsmarktbericht hat den Ausverkauf nicht ausgelöst, aber die Zahlen können die Aktienkurse trotzdem bewegen, vor allem über die Fed. Händler sehen eine Wahrscheinlichkeit von rund 66 %, dass die Zinsen im Dezember angehoben werden.
Fällt der Bericht stark aus (100.000 oder mehr neue Stellen bei kräftigem Lohnwachstum), steigt die Wahrscheinlichkeit einer Zinserhöhung und die Renditen ziehen an. Das belastet die Bewertungen von Tech-Unternehmen.
Fällt er schwach aus (unter 30.000 neue Stellen oder eine Arbeitslosenquote von über 4,3 %), schwinden die Wetten auf eine Zinserhöhung. Das hat den Aktien im vergangenen Monat geholfen. Doch ein sehr schwacher Bericht bringt ein anderes Problem mit sich: Die Menschen beginnen, sich um das Wirtschaftswachstum zu sorgen.
Entspricht der Bericht ungefähr den Prognosen, bleibt die Fed auf Kurs. Eine Zinserhöhung im Dezember ist ohnehin bereits weithin erwartet.
Die Nasdaq-Futures lagen am frühen Freitag um mehr als 1 % im Plus, als einige Käufer den Kursrückgang zum Einstieg nutzten.
Eine Erholung ist schnell möglich. Für eine echte Trendwende müssen die KI-Aktien aufhören zu fallen. Ein einzelner Arbeitsmarktbericht kann das nicht allein bewirken.
$BTC
$ETH
$BNB
#CanUSStocksReboundAfterNonfarmPayrolls?
Der Arbeitsmarktbericht für Oktober wird heute um 8:30 Uhr ET veröffentlicht. Ökonomen erwarten rund 60.000 neue Stellen und eine Arbeitslosenquote von 4,2 %. Im September waren es gerade einmal 29.000. Seit Januar 2025 wurden im Schnitt etwa 35.000 Stellen pro Monat geschaffen – die Messlatte liegt also niedrig.
Der Arbeitsmarktbericht hat den Ausverkauf nicht ausgelöst, aber die Zahlen können die Aktienkurse trotzdem bewegen, vor allem über die Fed. Händler sehen eine Wahrscheinlichkeit von rund 66 %, dass die Zinsen im Dezember angehoben werden.
Fällt der Bericht stark aus (100.000 oder mehr neue Stellen bei kräftigem Lohnwachstum), steigt die Wahrscheinlichkeit einer Zinserhöhung und die Renditen ziehen an. Das belastet die Bewertungen von Tech-Unternehmen.
Fällt er schwach aus (unter 30.000 neue Stellen oder eine Arbeitslosenquote von über 4,3 %), schwinden die Wetten auf eine Zinserhöhung. Das hat den Aktien im vergangenen Monat geholfen. Doch ein sehr schwacher Bericht bringt ein anderes Problem mit sich: Die Menschen beginnen, sich um das Wirtschaftswachstum zu sorgen.
Entspricht der Bericht ungefähr den Prognosen, bleibt die Fed auf Kurs. Eine Zinserhöhung im Dezember ist ohnehin bereits weithin erwartet.
Die Nasdaq-Futures lagen am frühen Freitag um mehr als 1 % im Plus, als einige Käufer den Kursrückgang zum Einstieg nutzten.
Eine Erholung ist schnell möglich. Für eine echte Trendwende müssen die KI-Aktien aufhören zu fallen. Ein einzelner Arbeitsmarktbericht kann das nicht allein bewirken.
$BTC
$ETH
$BNB
#CanUSStocksReboundAfterNonfarmPayrolls?