Micron bei 710 Dollar: Greifst du den Boden ab oder fängst du das fallende Messer?
Von 1255 auf 656 gefallen – ein Minus von über 40 %. Das Werk in Taiwan steht still, Micron verliert DRAM-Marktanteile und der gesamte Halbleitersektor stürzt ab. Doch gerade eben ist der Perpetual-Future von 650 kräftig auf 710 zurückgesprungen. Ist das eine Fluchtmöglichkeit nach einem übertriebenen Absturz – oder der letzte Kursanstieg der Kursmanipulatoren, bevor die Story rund um KI-Speicher zusammenbricht?
Zunächst der oberflächliche Eindruck: Schlechte Nachrichten prasseln ein, aber der Kurs fällt nicht mehr.
Am 4. und 5. November verlor Micron 17 % und wurde zusammen mit dem Nasdaq blutig abverkauft. Der Bau des 3 bis 4,5 Milliarden Dollar teuren HBM-Werks in Taoyuan, Taiwan, wurde wegen eines Arbeitskonflikts ausgesetzt. Microns DRAM-Marktanteil fiel von 26 % auf 21 %, während Samsung und SK Hynix dicht auf den Fersen sind.
Doch schau auf den Kurs: Nach dem kräftigen Tagesverlust bei 656 sprang die Aktie vorbörslich direkt auf 710.
Erstens: Ein Minus von 40 % ist kein Risiko, sondern bedeutet, dass du endlich deine Chance bekommen hast.
Vom Allzeithoch von 1255 am 25. Juni fiel die Aktie bis auf 656 – dazwischen gab es kaum eine nennenswerte Erholung. Ein halbes Jahr, in dem sich der Kurs halbierte; Kleinanleger kapitulierten, Institutionelle schimpften.
Im Geschäftsjahr 2026: 133 Milliarden Umsatz, 85 Milliarden Nettogewinn und eine Bruttomarge von 87 %. Nach dem Absturz liegt das KGV (TTM) nur noch bei 8–11, das Forward-KGV sogar noch niedriger.
Ein Unternehmen, das jährlich 85 Milliarden verdient, wird mit einem KGV von 8 bewertet. Und du willst mir sagen, das sei eine Blase?
Die Kursziele der Analysten liegen im Allgemeinen bei über 1500 Dollar, und die Kaufempfehlungen mit dem Rating „Strong Buy“ wurden nicht zurückgenommen. Gefallen ist der Aktienkurs, nicht das Geschäft.
Zweitens: HBM ist bis 2027 ausverkauft – und du machst dir wegen eines Werks in Taiwan Sorgen?
Das Werk in Taiwan soll erst 2028 in Betrieb gehen. Der Arbeitskonflikt betrifft die künftige Kapazität, der laufende Betrieb ist normal. Der Markt nimmt einen Faktor, der erst in drei Jahren relevant wird, und drückt damit den aktuellen Kurs eines Unternehmens, das pro Quartal Hunderte Milliarden verdient.
Die HBM-Kapazitäten sind praktisch ausverkauft, Vereinbarungen mit strategischen Kunden sind bis 2030 geschlossen, und die erwartete Knappheit in der Lieferkette dürfte bis 2027–2028 anhalten.
Microns Prognose für Q1 des Geschäftsjahres 2027: 61,5 Milliarden Umsatz ± 1,5 Milliarden, EPS 38,15 ± 1. Die Prognose des Unternehmens selbst ist deutlich belastbarer als die Horrorgeschichte, mit der sich der Markt Angst macht.
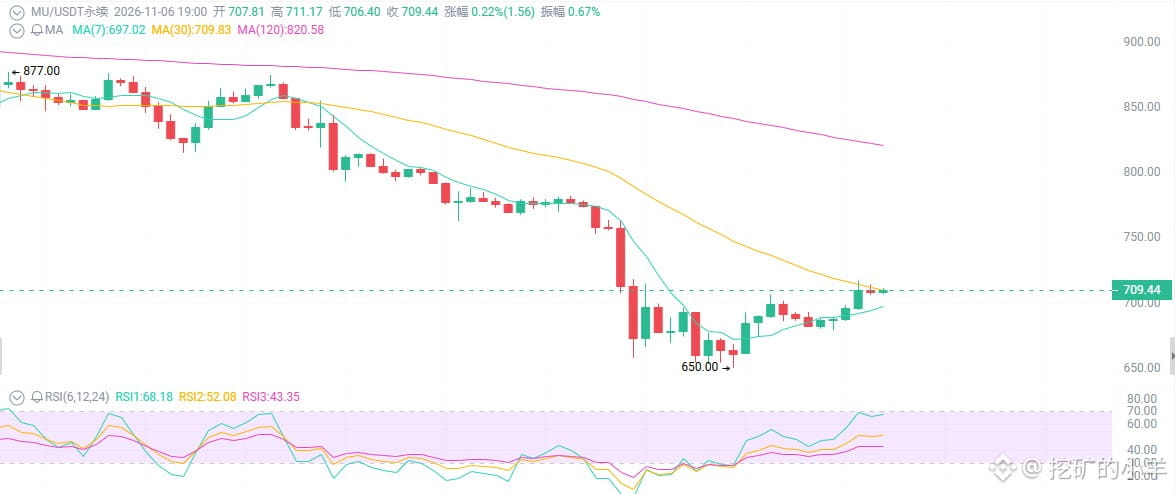
Drittens: Der Kurs bewegt sich zwischen 650 und 710 – Bullen und Bären ringen miteinander.
Der Tageschart liegt mehr als 40 % unter dem Allzeithoch und befindet sich in einem klaren Abwärtstrend. Nach der zweiten Abwärtswelle der Bären erleben wir jetzt eine überverkaufte Erholung.
Unterstützung: 650–670 als jüngstes Tief und psychologische Marke; 600 als stärkere Unterstützung.
Widerstand: 750–780 als Erholungshoch und Bereich mit hohem Handelsvolumen; darüber 800–850.
Der RSI erholt sich aus dem überverkauften Bereich, doch eine Bodenbildung ist noch nicht bestätigt. Das höhere Handelsvolumen zeigt, dass echter Verkaufsdruck besteht – aber auch, dass Käufer einsteigen.
Entscheidend ist, ob der Kurs sich über 750 halten kann. Gelingt das, wird aus der Erholung eine Trendwende; gelingt es nicht, muss die Marke von 650 erneut getestet werden.
Von 1255 auf 656 gefallen – ein Minus von über 40 %. Das Werk in Taiwan steht still, Micron verliert DRAM-Marktanteile und der gesamte Halbleitersektor stürzt ab. Doch gerade eben ist der Perpetual-Future von 650 kräftig auf 710 zurückgesprungen. Ist das eine Fluchtmöglichkeit nach einem übertriebenen Absturz – oder der letzte Kursanstieg der Kursmanipulatoren, bevor die Story rund um KI-Speicher zusammenbricht?
Zunächst der oberflächliche Eindruck: Schlechte Nachrichten prasseln ein, aber der Kurs fällt nicht mehr.
Am 4. und 5. November verlor Micron 17 % und wurde zusammen mit dem Nasdaq blutig abverkauft. Der Bau des 3 bis 4,5 Milliarden Dollar teuren HBM-Werks in Taoyuan, Taiwan, wurde wegen eines Arbeitskonflikts ausgesetzt. Microns DRAM-Marktanteil fiel von 26 % auf 21 %, während Samsung und SK Hynix dicht auf den Fersen sind.
Doch schau auf den Kurs: Nach dem kräftigen Tagesverlust bei 656 sprang die Aktie vorbörslich direkt auf 710.
Erstens: Ein Minus von 40 % ist kein Risiko, sondern bedeutet, dass du endlich deine Chance bekommen hast.
Vom Allzeithoch von 1255 am 25. Juni fiel die Aktie bis auf 656 – dazwischen gab es kaum eine nennenswerte Erholung. Ein halbes Jahr, in dem sich der Kurs halbierte; Kleinanleger kapitulierten, Institutionelle schimpften.
Im Geschäftsjahr 2026: 133 Milliarden Umsatz, 85 Milliarden Nettogewinn und eine Bruttomarge von 87 %. Nach dem Absturz liegt das KGV (TTM) nur noch bei 8–11, das Forward-KGV sogar noch niedriger.
Ein Unternehmen, das jährlich 85 Milliarden verdient, wird mit einem KGV von 8 bewertet. Und du willst mir sagen, das sei eine Blase?
Die Kursziele der Analysten liegen im Allgemeinen bei über 1500 Dollar, und die Kaufempfehlungen mit dem Rating „Strong Buy“ wurden nicht zurückgenommen. Gefallen ist der Aktienkurs, nicht das Geschäft.
Zweitens: HBM ist bis 2027 ausverkauft – und du machst dir wegen eines Werks in Taiwan Sorgen?
Das Werk in Taiwan soll erst 2028 in Betrieb gehen. Der Arbeitskonflikt betrifft die künftige Kapazität, der laufende Betrieb ist normal. Der Markt nimmt einen Faktor, der erst in drei Jahren relevant wird, und drückt damit den aktuellen Kurs eines Unternehmens, das pro Quartal Hunderte Milliarden verdient.
Die HBM-Kapazitäten sind praktisch ausverkauft, Vereinbarungen mit strategischen Kunden sind bis 2030 geschlossen, und die erwartete Knappheit in der Lieferkette dürfte bis 2027–2028 anhalten.
Microns Prognose für Q1 des Geschäftsjahres 2027: 61,5 Milliarden Umsatz ± 1,5 Milliarden, EPS 38,15 ± 1. Die Prognose des Unternehmens selbst ist deutlich belastbarer als die Horrorgeschichte, mit der sich der Markt Angst macht.
Drittens: Der Kurs bewegt sich zwischen 650 und 710 – Bullen und Bären ringen miteinander.
Der Tageschart liegt mehr als 40 % unter dem Allzeithoch und befindet sich in einem klaren Abwärtstrend. Nach der zweiten Abwärtswelle der Bären erleben wir jetzt eine überverkaufte Erholung.
Unterstützung: 650–670 als jüngstes Tief und psychologische Marke; 600 als stärkere Unterstützung.
Widerstand: 750–780 als Erholungshoch und Bereich mit hohem Handelsvolumen; darüber 800–850.
Der RSI erholt sich aus dem überverkauften Bereich, doch eine Bodenbildung ist noch nicht bestätigt. Das höhere Handelsvolumen zeigt, dass echter Verkaufsdruck besteht – aber auch, dass Käufer einsteigen.
Entscheidend ist, ob der Kurs sich über 750 halten kann. Gelingt das, wird aus der Erholung eine Trendwende; gelingt es nicht, muss die Marke von 650 erneut getestet werden.