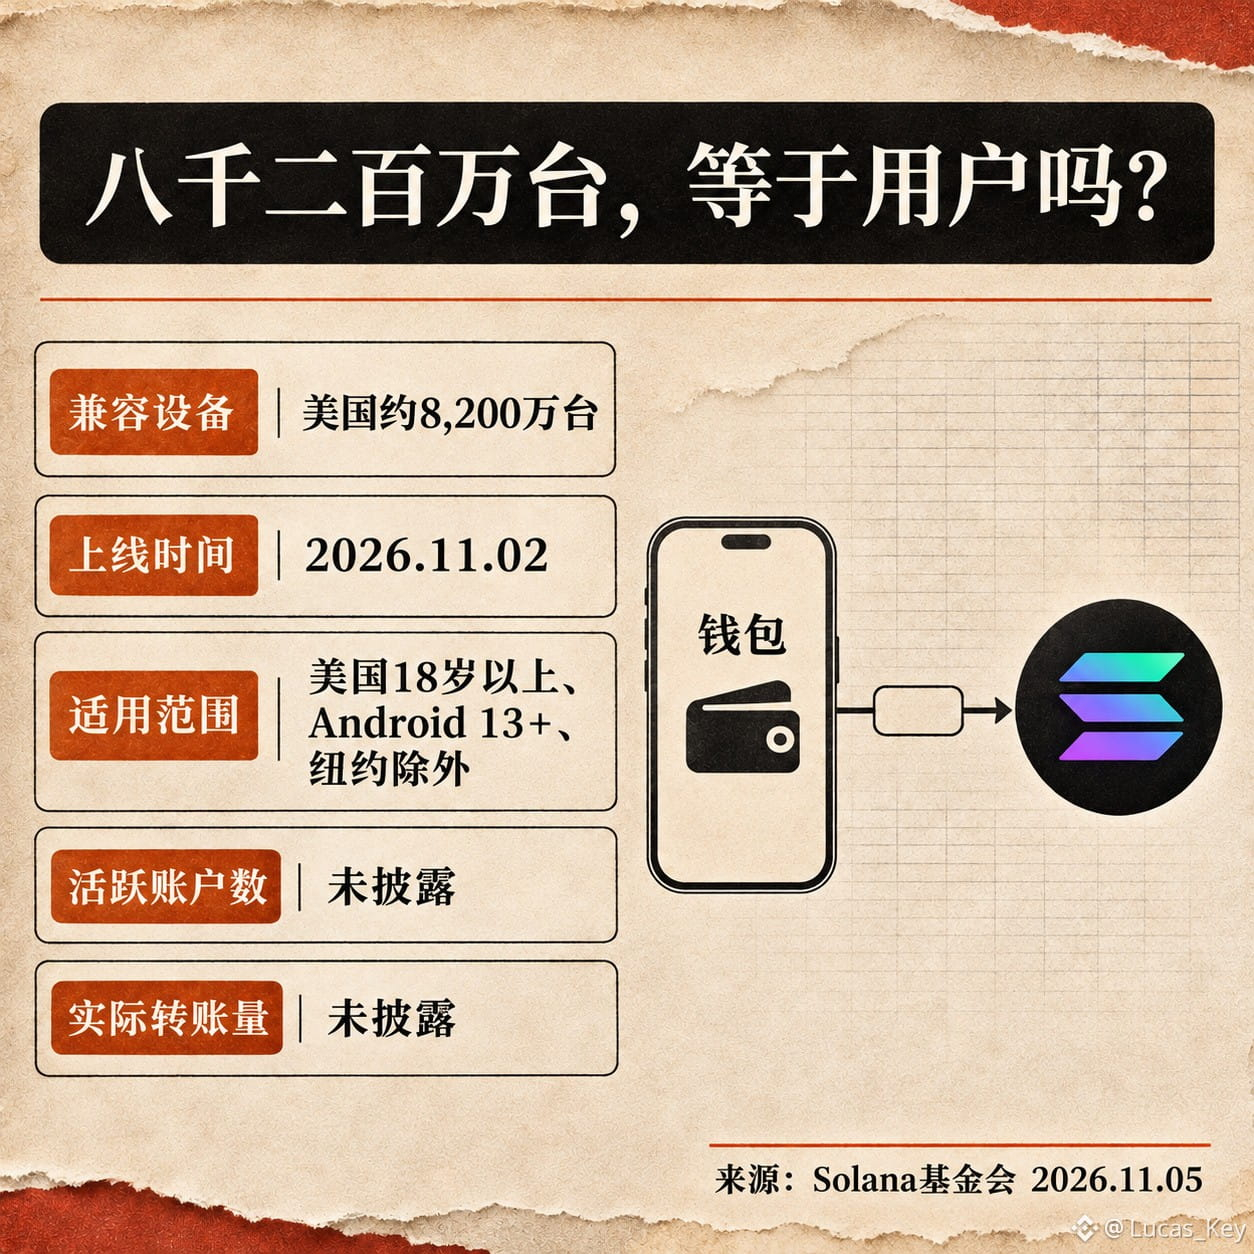
$SOL Die Zahl, die heute am leichtesten missverstanden wird, ist „82 Millionen“. Die Solana Foundation bestätigte am 5. November, dass ein Stablecoin-Konto in der mobilen Wallet für berechtigte Nutzer in den USA am 2. November gestartet ist. Die zugrunde liegenden Überweisungen werden auf Solana abgewickelt. Rund 82 Millionen kompatible Geräte gibt es – das ist nicht die Zahl der eröffneten Konten und erst recht nicht die Zahl der bereits erfolgten Überweisungen.
Die positive Seite hat durchaus Gewicht: Der Zugang ist direkt in die gewohnte Wallet-Oberfläche integriert. So entfällt der Aufwand, eine separate Krypto-App herunterzuladen und private Schlüssel zu verwalten. Außerdem lassen sich berechtigte grenzüberschreitende Banküberweisungen empfangen. Diese Reichweite lässt sich allein mit niedrigen Gebühren auf der Blockchain kaum erreichen. Wenn das Produkt tatsächlich regelmäßig genutzt wird, ist der Zahlungsverkehr auf der Blockchain wertvoller als eine einmalige Marketingkampagne.
Doch Geräteabdeckung sollte man nicht mit Token-Nachfrage gleichsetzen. Die Ankündigung beschränkt das Angebot auf Erwachsene in den USA mit kompatiblen Geräten und Betriebssystemen; Einwohner New Yorks sind ausgeschlossen. Angaben zur Zahl aktiver Konten und zum tatsächlichen Überweisungsvolumen auf der Blockchain wurden nicht veröffentlicht. Überweisungen an andere Wallets werden ohne Servicegebühr der mobilen Wallet angeboten, Gebühren Dritter können jedoch weiterhin anfallen. Transaktionsgebühren auf der Solana-Blockchain werden in SOL bezahlt. Das bedeutet aber nicht, dass jeder Nutzer selbst SOL kaufen muss: Der Wallet-Anbieter kann die Gebühren übernehmen oder ihre Abwicklung abstrahieren.
Zugleich geht es hier um den Wettbewerb bei der Zahlungsdistribution zwischen $ETH und $BNB : Ersterer verfügt über natives USDC und ein etabliertes Abwicklungsökosystem, während Letzterer ebenfalls den Zugang zu Stablecoin-Zahlungen ausbaut. Wer den Zugang auf Mobilgeräten sichert, hat die Chance, bestehende Liquidität auf der Blockchain in den Alltag zu bringen. Eine Aufnahme in die Liste der Anbieter führt jedoch nicht automatisch zu Marktanteilen. Mich interessieren vor allem künftig veröffentlichte Zahlen zu tatsächlichen Konten, wiederholten Überweisungen, Transaktionskosten und dem Anteil am Cross-Chain-Zahlungsverkehr. Quellen: Ankündigung der Solana Foundation vom 5. November sowie offizielle Informationen von Circle und BNB Chain. Risikohinweis: Kooperationen innerhalb eines Ökosystems garantieren weder die Nutzung durch Kunden noch Kursgewinne.
Die positive Seite hat durchaus Gewicht: Der Zugang ist direkt in die gewohnte Wallet-Oberfläche integriert. So entfällt der Aufwand, eine separate Krypto-App herunterzuladen und private Schlüssel zu verwalten. Außerdem lassen sich berechtigte grenzüberschreitende Banküberweisungen empfangen. Diese Reichweite lässt sich allein mit niedrigen Gebühren auf der Blockchain kaum erreichen. Wenn das Produkt tatsächlich regelmäßig genutzt wird, ist der Zahlungsverkehr auf der Blockchain wertvoller als eine einmalige Marketingkampagne.
Doch Geräteabdeckung sollte man nicht mit Token-Nachfrage gleichsetzen. Die Ankündigung beschränkt das Angebot auf Erwachsene in den USA mit kompatiblen Geräten und Betriebssystemen; Einwohner New Yorks sind ausgeschlossen. Angaben zur Zahl aktiver Konten und zum tatsächlichen Überweisungsvolumen auf der Blockchain wurden nicht veröffentlicht. Überweisungen an andere Wallets werden ohne Servicegebühr der mobilen Wallet angeboten, Gebühren Dritter können jedoch weiterhin anfallen. Transaktionsgebühren auf der Solana-Blockchain werden in SOL bezahlt. Das bedeutet aber nicht, dass jeder Nutzer selbst SOL kaufen muss: Der Wallet-Anbieter kann die Gebühren übernehmen oder ihre Abwicklung abstrahieren.
Zugleich geht es hier um den Wettbewerb bei der Zahlungsdistribution zwischen $ETH und $BNB : Ersterer verfügt über natives USDC und ein etabliertes Abwicklungsökosystem, während Letzterer ebenfalls den Zugang zu Stablecoin-Zahlungen ausbaut. Wer den Zugang auf Mobilgeräten sichert, hat die Chance, bestehende Liquidität auf der Blockchain in den Alltag zu bringen. Eine Aufnahme in die Liste der Anbieter führt jedoch nicht automatisch zu Marktanteilen. Mich interessieren vor allem künftig veröffentlichte Zahlen zu tatsächlichen Konten, wiederholten Überweisungen, Transaktionskosten und dem Anteil am Cross-Chain-Zahlungsverkehr. Quellen: Ankündigung der Solana Foundation vom 5. November sowie offizielle Informationen von Circle und BNB Chain. Risikohinweis: Kooperationen innerhalb eines Ökosystems garantieren weder die Nutzung durch Kunden noch Kursgewinne.