
Im August 2019 kaufte Coinbase für 55 Millionen US-Dollar das institutionelle Verwahrungsgeschäft von Xapo. Laut dem Magazin Fortune setzte sich Coinbase bei der Auktion gegen Fidelity durch. Nach Abschluss der Transaktion verwahrte Coinbase Vermögenswerte im Wert von über 7 Milliarden US-Dollar, betreute mehr als 120 institutionelle Kunden und war in 14 Ländern tätig.
Im Januar 2024 genehmigte die US-Börsenaufsicht SEC die ersten 11 Spot-Bitcoin-ETFs. Coinbase gab bekannt, dass das Unternehmen bei 8 davon als Verwahrer fungiert.
Für 55 Millionen US-Dollar kaufte Coinbase den Ausgangspunkt für die Verwahrung von mehr als der Hälfte des US-Marktes für Spot-Bitcoin-ETFs. Es ist eines der besten Geschäfte in den Fallbeispielen dieses Buches, doch nur wenige sprechen darüber als über ein „großes Geschäft“.
Die Verwahrung ist im Kryptosektor seit jeher ein unterschätztes Geschäft. Sie ist nicht glamourös, die Gebühren sind niedrig und es gibt keine exorbitanten Gewinne wie bei einer Börse. Doch unter den 63 Transaktionen in diesem Buch gehören Übernahmen im Bereich Verwahrung zu den erfolgreichsten und stabilsten. Dieses Kapitel erklärt, warum.
Warum Verwahrung ein typischer Fall von „es bleibt, auch wenn die Menschen gehen“ ist
Kehren wir zur zweiten Frage aus dem Prolog zurück: Bleibt das, was du kaufst, auch dann bestehen, wenn die Menschen gehen?
Verwahrung ist die eindeutigste Antwort auf diese Frage. Der Wert eines Verwahrungsdienstleisters setzt sich aus vier Dingen zusammen:
Kundenvermögen: Institutionelle Kunden ziehen ihre Coins nicht ab, nur weil der Verwahrungsdienstleister einen neuen CEO bekommt. Ein Wechsel erfordert eine erneute Due-Diligence-Prüfung, neue Verträge und einen weiteren internen Risikofreigabeprozess. Das dauert üblicherweise mehrere Monate;
Sicherheitssysteme: Cold Wallets, Mehrfachsignaturen oder MPC-Schlüsselverwaltung, Betriebsabläufe und Notfallwiederherstellungspläne – all das ist in Systemen und Richtlinien festgehalten, nicht im Kopf einer einzelnen Person;
Audits und Zertifizierungen: Berichte nach SOC 1 und SOC 2, Versicherungslösungen und Aufsichtsprüfungen – all das baut sich Jahr für Jahr auf;
Lizenz: Eine Treuhand- oder Verwahrungslizenz ist an die jeweilige juristische Person gebunden.
Alle vier Dinge sind über die Zeit hinweg angesammelt worden. Kauft man ein Verwahrungsunternehmen, läuft es am nächsten Tag ganz normal weiter. Das ist genau das Gegenteil von Kapitel 2, in dem eine Person der zentrale Vermögenswert der Transaktion war.
Ein weiteres Merkmal der Verwahrung ist ihre extrem hohe Kundenbindung. Nutzer wechseln ständig zwischen Börsen hin und her; eine etwas niedrigere Handelsgebühr reicht oft schon, damit sie abspringen. Kunden eines Verwahrungsdienstleisters bleiben nach dem Anschluss oft jahrelang dort. Das wichtigste Kriterium institutioneller Kunden bei der Wahl eines Verwahrers ist, dass nichts schiefgeht. Und je länger bei einem Anbieter nichts schiefgeht, desto weniger wollen die Kunden wechseln.
Xapo: 55 Millionen im Bärenmarkt
Werfen wir zunächst einen Blick auf den Deal zwischen Coinbase und Xapo.
Xapo ist ein in der Schweiz ansässiges Bitcoin-Unternehmen, das sowohl Wallets für Privatkunden als auch Verwahrungsdienstleistungen für Institutionen anbietet. Bekannt ist es für seinen „unterirdischen Tresor in einer Höhle“. 2019 beschloss das Unternehmen, sein institutionelles Verwahrungsgeschäft zu verkaufen und das Privatkundengeschäft sowie seinen Schweizer Tresor zu behalten.
Warum verkaufte der Verkäufer? Xapos Gründer Wences Casares war einer der bekanntesten Bitcoin-Evangelisten der frühen Szene. Xapo verwahrte die privaten Schlüssel seiner Kunden in einer ehemaligen Militärfestung in den Schweizer Alpen. Zugleich betrieb das Unternehmen jedoch zwei sehr unterschiedliche Geschäfte: die Verwahrung großer Bitcoin-Bestände für Institutionen und Bitcoin-Konten für Privatpersonen. Nach dem Verkauf stellte Xapo sein Geschäft in der Schweiz und den USA ein, zog nach Gibraltar, erhielt eine Banklizenz und konzentrierte sich auf Privatkunden (Kapitel 14). Für den Verkäufer bedeutete das, die leichter zu verkaufende Hälfte abzugeben und sich auf die Hälfte zu konzentrieren, die er selbst weiterführen wollte.
Laut einem Bericht von Fortune stimmten die meisten Großkunden von Xapo zu, ihre Vermögenswerte zu Coinbase zu übertragen. Dabei ging es um rund 514.000 Bitcoin. Bei einem damaligen Bitcoin-Kurs von etwa 10.000 US-Dollar entsprach das ungefähr 5 Milliarden US-Dollar. Das ist eine bemerkenswerte Zahl: Coinbase kaufte nicht nur Technologie und ein Team, sondern Kundenvermögen, für das bereits Verträge bestanden und dessen Übertragung zugesagt war.
Betrachten wir diesen Deal anhand der drei Fragen:
Zeitpunkt: 2019 war der Bärenmarkt auf seinem Tiefpunkt; der Bitcoin-Preis lag bei weniger als der Hälfte seines Höchststands von 2017. Das institutionelle Interesse an Kryptowährungen begann gerade erst aufzukeimen, und das Verwahrungsgeschäft war noch nicht eingepreist;
Vermögenswerte: Kunden, Vermögenswerte und Verträge konnten allesamt übertragen werden. Nach Abschluss der Migration gehörten sie Coinbase;
Schnittstelle: Coinbase hatte 2018 bereits Coinbase Custody gegründet und verfügte über eine eigene Treuhandlizenz (als Treuhandgesellschaft des Bundesstaats New York) sowie eigene Systeme. Die Kunden von Xapo wurden auf eine bestehende Plattform übertragen.
Der letzte Punkt ist entscheidend. Coinbase zahlte die 55 Millionen nicht, um „in das Verwahrungsgeschäft einzusteigen“, sondern um ein bereits bestehendes Verwahrungsgeschäft zu beschleunigen. Darum geht es bei der dritten Frage: Kann dein Geschäft am Tag nach der Übernahme sofort daran anknüpfen?
Der Rest ergab sich dann ganz von selbst. Die Zahl institutioneller Kunden nahm stetig zu, und als 2024 die Spot-ETFs zugelassen wurden, war Coinbase für die meisten Emittenten die erste Wahl als Verwahrer. Laut der Telefonkonferenz zu den Finanzergebnissen von Coinbase für das vierte Quartal 2025 verwahrt das Unternehmen rund 12 % aller Kryptowerte weltweit – mehr als die vier nächstgrößten Wettbewerber zusammen. Ende 2025 beliefen sich die Kundenvermögen auf der Coinbase-Plattform auf rund 376 Milliarden US-Dollar.
Natürlich war das nicht allein Xapos Verdienst. Aber mit den 55 Millionen, die Coinbase für Xapo zahlte, kaufte das Unternehmen einige der ersten Kunden im institutionellen Verwahrungsmarkt. In einer Branche, in der es vor allem darum geht, dass nichts schiefgeht, sind die ersten Kunden die beste Empfehlung.
Bison Trails: Staking als Erweiterung der Verwahrung
Im Januar 2021 gab Coinbase die Übernahme von Bison Trails bekannt, einem Unternehmen, das Infrastruktur für Nodes und Staking auf Proof-of-Stake-Blockchains (PoS) bereitstellt. Der Kaufpreis wurde nicht offiziell bekannt gegeben, soll aber über 80 Millionen US-Dollar betragen haben. Es war damals die größte Übernahme von Coinbase.
Schon vor der Übernahme war Bison Trails ein Infrastrukturanbieter im Hintergrund von Coinbases Staking-Angebot. In der Ankündigung zog Coinbase einen Vergleich: So wie Amazon seinen internen Cloud-Dienst ausgegliedert und zu AWS gemacht habe, wolle Coinbase Blockchain-Infrastruktur zu einem externen Geschäft ausbauen.
Warum ist Staking eine Erweiterung der Verwahrung? Weil die Coins dafür in deiner Obhut sein müssen. Nutzer legen ihre ETH oder SOL bei Coinbase an. Coinbase betreibt für sie die Validator-Nodes und gibt ihnen einen Teil der erhaltenen Rewards weiter. Ohne Verwahrung gibt es kein Staking; mit Verwahrung ist Staking eine zusätzliche Einnahmequelle, für die nahezu keine Kosten zur Kundengewinnung anfallen.
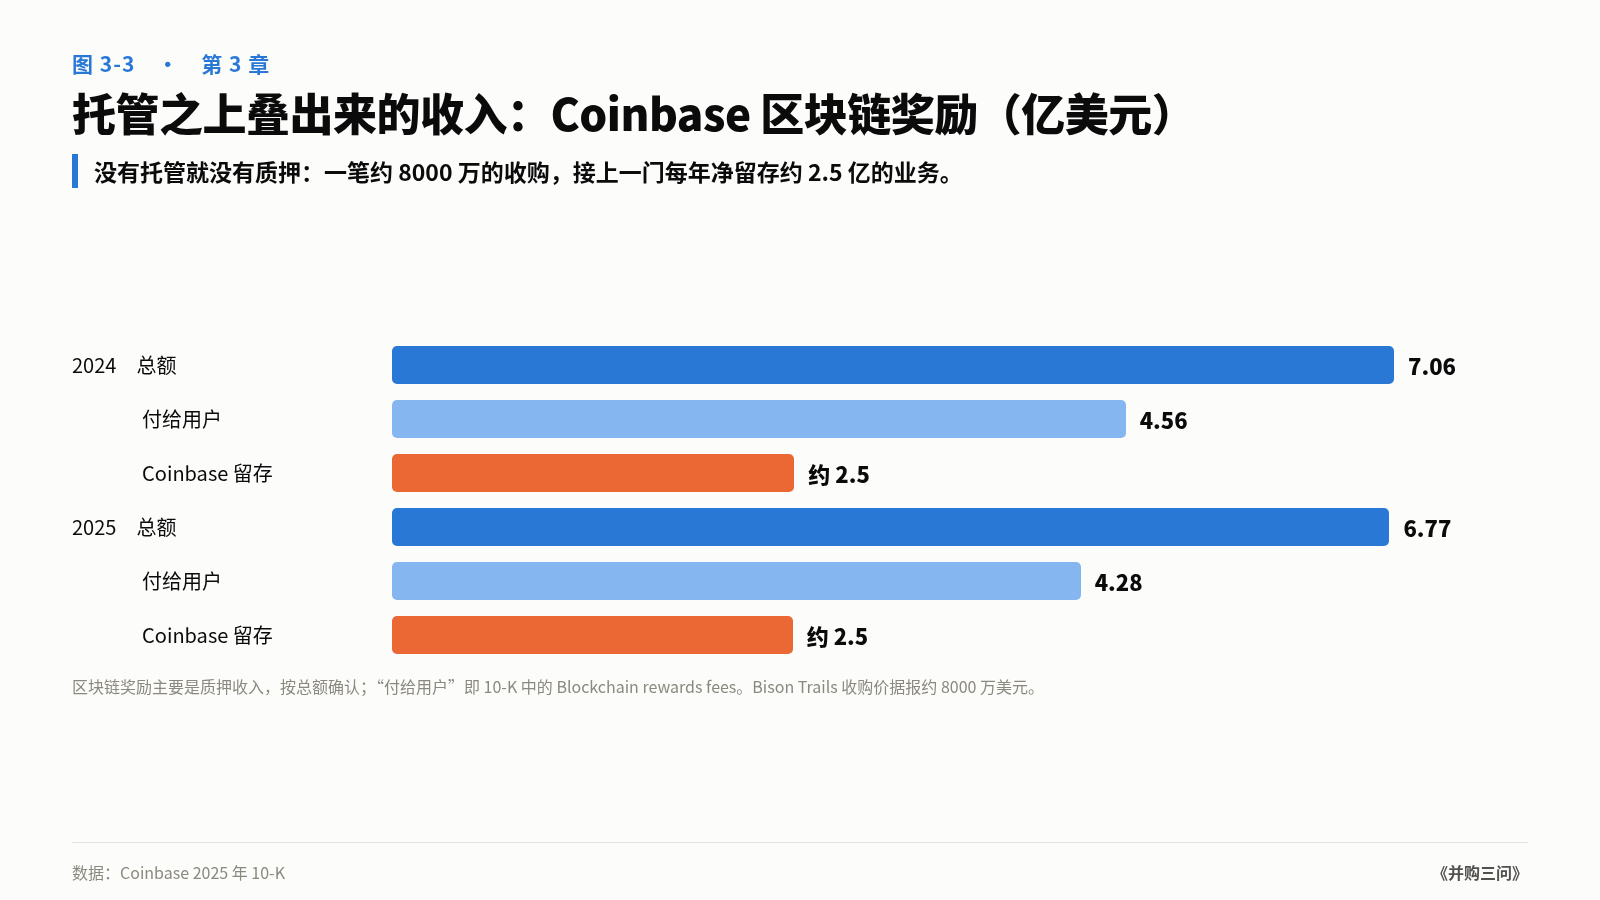
Wie groß ist diese zusätzliche Einnahmequelle? Coinbases Einnahmen aus „Blockchain-Rewards“ beliefen sich 2024 auf 706 Millionen US-Dollar und 2025 auf 677 Millionen US-Dollar. Das sind Bruttobeträge, von denen der größte Teil an die Nutzer weitergegeben werden muss: 2024 wurden 456 Millionen US-Dollar an Nutzer ausgezahlt, 2025 waren es 428 Millionen. Nach Abzug dieser Beträge behielt Coinbase jährlich rund 250 Millionen US-Dollar ein.
Eine Übernahme für rund 80 Millionen US-Dollar, mit der ein Geschäft erworben wurde, das jährlich etwa 250 Millionen US-Dollar netto einbringt. Das ist die Rechnung, die Bison Trails auf dem Papier aufmacht.
Natürlich beruht ein großer Teil davon auf Coinbases eigenen Investitionen: der Nutzerbasis und den Verhandlungen mit den Aufsichtsbehörden (die SEC nahm Coinbases Staking-Angebot 2023 in ihre Klage auf, zog die Klage 2025 aber zurück). Doch ohne Bison Trails hätte Coinbase entweder seine eigene Node-Infrastruktur aufbauen oder sich weiterhin auf externe Anbieter verlassen und einen Teil der Gewinne abgeben müssen.
Metaco: den Anbieter der Banken kaufen
Die dritte Übernahme im Bereich Verwahrung kam von Ripple.
Im Mai 2023 kaufte Ripple für 250 Millionen US-Dollar das Schweizer Verwahrungstechnologieunternehmen Metaco; mehr als die Hälfte des Kaufpreises wurde in bar bezahlt. Es war Ripples erste große Übernahme.
Anders als Xapo verwahrt Metaco keine Vermögenswerte für Kunden, sondern verkauft Verwahrungssoftware an Banken, damit diese ihre Vermögenswerte selbst verwahren können. Die Kundenliste kann sich sehen lassen: Citi, BNP Paribas Securities Services, SG Forge – die Digital-Assets-Tochter der Société Générale – sowie die deutschen Banken DekaBank und DZ Bank.
Ripples Kalkül war klar. Zu den wichtigsten Kunden zählen Banken und Zahlungsdienstleister. Ripple wollte Banken nicht nur grenzüberschreitende Zahlungen anbieten, sondern auch Verwahrung, Tokenisierung und Stablecoins. Metaco war ein bereits bestehender „Zugang zu den Banken“: Diese Banken nutzten schon die Systeme von Metaco. Nach der Übernahme konnte Ripple ihnen seine weiteren Produkte anbieten.
Doch hier tauchte ein Problem auf, das dem aus Kapitel 2 zu CoinMarketCap ähnelt: die Neutralität eines Anbieters.
Laut Bloomberg begann Citi nach der Ankündigung der Übernahme durch Ripple, nach einem Ersatzanbieter für Metaco zu suchen. Citi erklärte zwar nicht, dass dies mit der Übernahme zusammenhing, doch der Zeitpunkt ließ kaum einen anderen Schluss zu. Für eine global systemrelevante Bank bedeutete die Übernahme ihres Verwahrungssystem-Anbieters durch ein Kryptounternehmen, das damals mit der US-amerikanischen SEC vor Gericht lag, ein Anbieterrisiko, das neu bewertet werden musste. Die Société Générale bestätigte hingegen, dass die Zusammenarbeit wie gewohnt weiterlief.
Die drei Fragen zu dieser Transaktion lassen sich so beantworten:
Zeitpunkt: Bärenmarkt 2023; Ripple zahlte bar, der Preis war angemessen;
Vermögenswerte: Software, Beziehungen zu Bankkunden und Zertifizierungen – all das bleibt bestehen, auch wenn die Menschen gehen. Metacos Gründer Adrien Treccani blieb als CEO im Amt; die Marke wurde unabhängig weitergeführt;
Schnittstelle: Ripple hatte bereits Produkte, die es Banken anbieten wollte, die Schnittstelle war also vorhanden. Doch Kunden auf der anderen Seite der Schnittstelle könnten wegen der Identität des Käufers abspringen.
Das ist eine wichtige Lehre für Käufer: Wenn du den Anbieter eines anderen Unternehmens kaufst, erbst du auch die Meinung, die andere über dich haben. Kauft ein Kryptounternehmen den Softwareanbieter einer Bank, wird die Bank diesen Anbieter neu bewerten. Ist der Käufer selbst eine Bank oder ein traditionelles Finanzinstitut, ist dieses Problem deutlich kleiner. In Kapitel 8 geht es darum, wie die Standard Chartered Bank 2026 sämtliche Anteile an Zodia Custody erwarb. Da der Käufer selbst eine global systemrelevante Bank war, hatten die Kunden weniger Bedenken.
Curv: Verwahrung für den Eigenbedarf kaufen
PayPal übernahm im März 2021 das israelische MPC-Verwahrungstechnologieunternehmen Curv. Der Kaufpreis wurde nicht bekannt gegeben; Medien schätzten ihn auf rund 200 bis 500 Millionen US-Dollar.
Berichten zufolge hatte PayPal zuvor versucht, BitGo zu übernehmen, und dafür 750 Millionen US-Dollar in bar geboten. Die Verhandlungen scheiterten, woraufhin PayPal sich Curv zuwandte.
Das Besondere an Curv ist, dass PayPal das Unternehmen nicht kaufte, um ein Verwahrungsgeschäft für Dritte aufzubauen, sondern um die eigenen Kryptowerte sicher zu verwalten. Im Oktober 2020 ermöglichte PayPal seinen Nutzerinnen und Nutzern in den USA den Kauf und Verkauf von Bitcoin. Sie sahen ihren Kontostand, während PayPal und sein Partner Paxos die privaten Schlüssel verwahrten. PayPal brauchte eine Technologie zur Schlüsselverwaltung, die es selbst kontrollieren konnte. Curvs MPC-Lösung passte genau dazu.
Die Schnittstelle dieser Transaktion war also intern: Sie band an PayPals eigenes Kryptogeschäft an, nicht an ein externes Verwahrungsprodukt. In den folgenden Jahren erwähnte PayPal Curv nur selten, und von außen war dessen Beitrag nicht erkennbar. Bei solchen Technologieübernahmen für den Eigenbedarf kann nur der Käufer selbst beurteilen, ob sie erfolgreich waren. In diesem Buch wird die Transaktion als „abgeschlossen, Wirkung nicht beurteilbar“ eingestuft.
Das Gegenbeispiel: BitGos Achterbahnfahrt beim Preis
Auch Übernahmen im Bereich Verwahrung können scheitern. Die größte davon war Galaxys Übernahme von BitGo.
BitGo ist eines der traditionsreichsten Kryptoverwahrungsunternehmen der USA. Der Preis für das Unternehmen durchlief eine regelrechte Achterbahnfahrt:
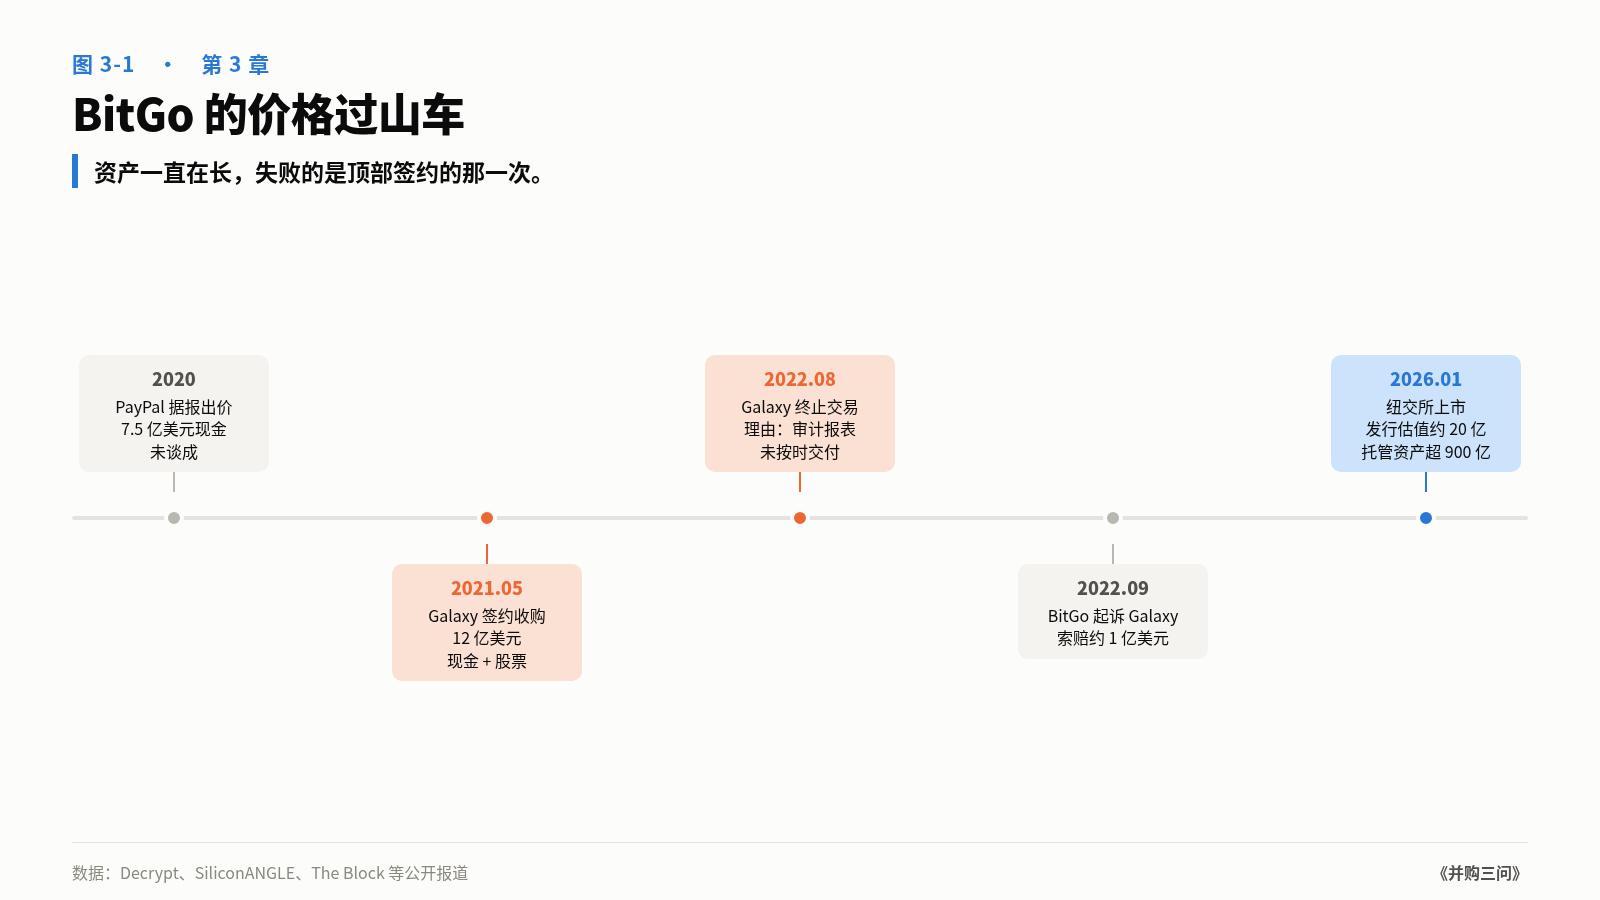
2020: Berichten zufolge bot PayPal 750 Millionen US-Dollar in bar, doch die Verhandlungen scheiterten;
Mai 2021: Galaxy kündigte die Übernahme von BitGo für 1,2 Milliarden US-Dollar an. Die Gegenleistung sollte aus Bargeld und Galaxy-Aktien bestehen;
August 2022: Galaxy beendete die Transaktion mit der Begründung, BitGo habe nicht rechtzeitig einen ordnungsgemäßen geprüften Jahresabschluss für 2021 vorgelegt. BitGo verklagte daraufhin Galaxy und forderte eine Entschädigung in Höhe von 100 Millionen US-Dollar;
Januar 2026: BitGo ging an die New Yorker Börse. Der Ausgabepreis lag bei 18 US-Dollar, der Emissionserlös bei rund 213 Millionen US-Dollar und die Bewertung beim Börsengang bei rund 2 Milliarden US-Dollar.
In Kapitel 5 wird ausführlich analysiert, warum diese Transaktion scheiterte. Hier nur so viel: Mit den verwahrten Vermögenswerten gab es kein Problem. Laut den Börsengangsunterlagen verwahrte BitGo Vermögenswerte im Wert von mehr als 90 Milliarden US-Dollar – deutlich mehr als 2021. Der Grund für das Scheitern liegt bei der ersten Frage: Der Vertrag wurde am Höhepunkt des Marktes geschlossen. Im Mai 2021, als Galaxy den Vertrag unterzeichnete, stand der Aktienkurs des Unternehmens hoch. Bis 2022 war er stark gefallen, und Galaxy hatte durch den Zusammenbruch von Luna Verluste erlitten. Der Deal über 1,2 Milliarden US-Dollar war für das Unternehmen zu teuer geworden.
Für den Verkäufer steckt in der Geschichte von BitGo noch eine weitere Lehre: 2020 lehnte das Unternehmen 750 Millionen US-Dollar in bar ab, 2021 akzeptierte es 1,2 Milliarden (teilweise in Aktien). Nach dem Scheitern der Transaktion hielt es weitere vier Jahre durch und ging schließlich mit einer Bewertung von rund 2 Milliarden US-Dollar an die Börse. Gute Vermögenswerte können warten. Doch in diesen vier Jahren entging BitGo auch die Chance, von einem großen Institut übernommen zu werden und frühzeitig Zugang zu einem größeren Vertriebskanal zu erhalten. Ob sich das Warten lohnt, hängt davon ab, ob der Vermögenswert des Verkäufers allein bestehen kann. Bei Verwahrung ist das genau der Fall.
Die Vergleichsgruppe der Selbstbauer: Warum manche nicht kaufen
Wenn Übernahmen im Bereich Verwahrung so verlässliche Erträge bringen, warum entscheiden sich dann so viele Institutionen für den Eigenaufbau?
Einige Beispiele für Eigenaufbau:
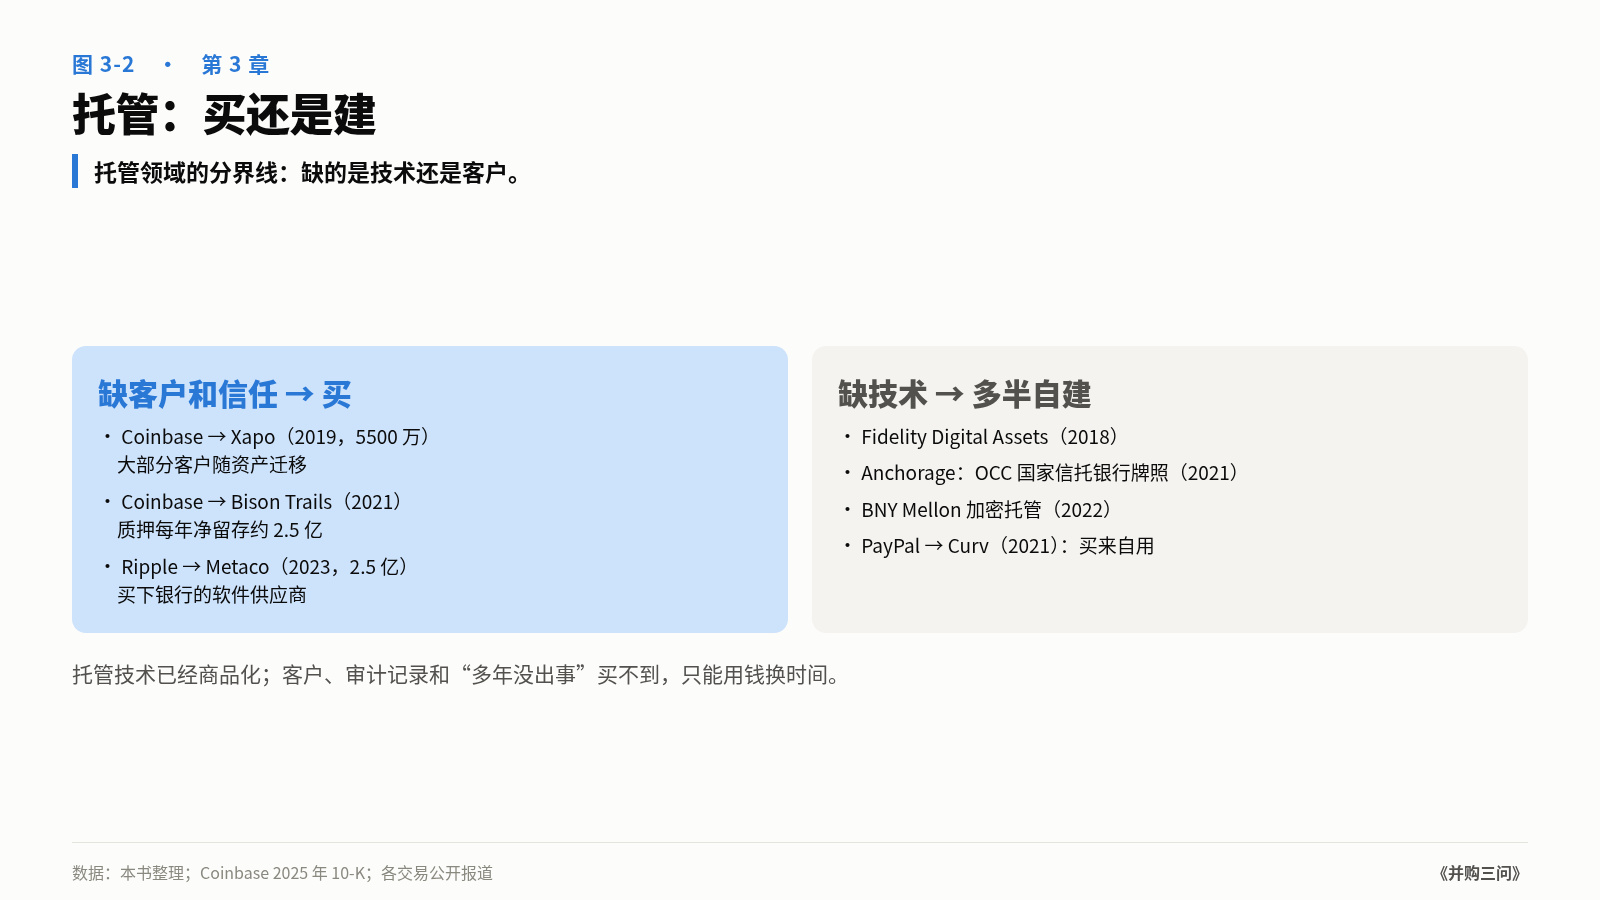
Fidelity: gründete 2018 Fidelity Digital Assets und baute das Geschäft vollständig selbst auf;
Anchorage: erhielt im Januar 2021 vom Office of the Comptroller of the Currency (OCC) eine nationale Banklizenz für Treuhandbanken und wurde damit die erste bundesweit zugelassene Kryptobank – ohne Übernahme;
BNY Mellon: führte im Oktober 2022 eine selbst entwickelte Verwahrungsplattform für Kryptowerte ein.
Diese Selbstbauer haben etwas gemeinsam: Entweder waren sie bereits Verwahrungsinstitute oder sie wollten von Grund auf eine Bank aufbauen. Fidelity und BNY Mellon verwahrten bereits traditionelle Vermögenswerte im Wert von mehreren Billionen US-Dollar. Ihnen fehlte nur der technische Baustein für Kryptowerte; Kunden, Compliance und Vertrauen waren bereits vorhanden. Anchorage brauchte eine bundesweite Banklizenz, und eine solche Lizenz konnte man nicht einfach fertig kaufen.
Umgekehrt entschieden sich für eine Übernahme diejenigen, denen Kunden oder Zeit fehlten: Coinbase brauchte 2019 die Bestätigung durch institutionelle Kunden, Ripple 2023 den Zugang zu Bankkunden.
Auch Selbstbauer können später zu Käufern werden. Nachdem Anchorage die bundesweite Treuhandbanklizenz erhalten hatte, tätigte das Unternehmen 2025 drei Übernahmen: Im Mai übernahm es Mountain Protocol, den Emittenten des regulierten, renditetragenden Stablecoins USDM, und ergänzte damit seine Emissionskapazitäten. Im Dezember folgten Securitize For Advisors, eine Vermögensverwaltungsplattform für registrierte Anlageberater, sowie Hedgey, ein Tool zur Token-Verwaltung. Die Lizenz und die Verwahrung wurden selbst aufgebaut; nachdem die Grundlagen geschaffen waren, kaufte das Unternehmen darauf aufbauende Geschäfte hinzu. Das folgt derselben Logik wie Coinbases Erweiterung der Verwahrung um Staking durch Bison Trails.
Das ist die Trennlinie zwischen „kaufen oder selbst aufbauen“ im Bereich Verwahrung:
Fehlt es dir an Technologie, kannst du sie kaufen oder selbst entwickeln. Der Eigenaufbau ist oft die bessere Wahl, denn Verwahrungstechnologie ist inzwischen zur Massenware geworden (für MPC, HSM und Mehrfachsignaturen gibt es etablierte Anbieter);
Fehlen dir Kunden und Vertrauen, solltest du kaufen. Es dauert viele Jahre, Kundenbeziehungen und Vertrauen aufzubauen. Die Übernahme eines Verwahrungsdienstleisters, der bei Institutionen bereits anerkannt ist, bedeutet, Zeit mit Geld zu kaufen.
Warum Verwahrung unterschätzt wird
Kehren wir zur Ausgangsfrage dieses Kapitels zurück: Wenn Übernahmen im Bereich Verwahrung so verlässliche Erträge bringen, warum wird dieser Bereich vom Markt langfristig unterschätzt?
Dafür gibt es drei Gründe.
Erstens wirken die Einnahmen gering. Die Verwahrungsgebühren werden üblicherweise anhand des verwalteten Vermögens berechnet und betragen einige bis einige Dutzend Basispunkte pro Jahr. Im Vergleich zu den Handelsgebühren einer Börse, die oft mehrere Promille betragen, ist die Einnahmenquote bei der Verwahrung um eine Größenordnung niedriger.
Zweitens liegt der Wert in den „Folgegeschäften“. Die Verwahrung selbst bringt nicht viel ein, ist aber Voraussetzung für Staking, Kreditvergabe, Prime Brokerage und ETF-Dienstleistungen. Coinbases Staking-Einnahmen sowie die Verwahrungs- und Handelsdienstleistungen für ETFs bauen auf der Verwahrung auf. Wer die Verwahrung für sich allein bewertet, übersieht diese Folgeeinnahmen.
Drittens zeigt sich ihr Wert im Bärenmarkt. Im Bullenmarkt achten die Menschen auf das Handelsvolumen; erst im Bärenmarkt fragen sie sich: „Wo sind meine Coins?“ Nach dem Zusammenbruch von FTX im Jahr 2022 stieg die institutionelle Nachfrage nach unabhängiger Verwahrung sprunghaft an, und die Stellung der Verwahrungsunternehmen verbesserte sich schlagartig. Doch zu diesem Zeitpunkt war es bereits kein guter Moment mehr, eine Verwahrungslösung zu kaufen.
Wenn du den Kauf eines Verwahrungsunternehmens erwägst
Frag dich zuerst, ob dir Technologie oder Kunden fehlen. Fehlt es an Technologie, solltest du den Eigenaufbau oder eine Lizenzierung ernsthaft erwägen. Nur wenn dir Kunden und Vertrauen fehlen, lohnt es sich, einen Übernahmeaufschlag zu zahlen.
Nimm die Kundenmigration in die Transaktionsbedingungen auf. Entscheidend beim Xapo-Deal war, dass die meisten Kunden der Migration zustimmten. Du solltest vor der Vertragsunterzeichnung wissen, wie viele Kunden mitkommen werden. Am besten verknüpfst du den Migrationsanteil mit dem Kaufpreis.
Überlege, ob deine Identität Kunden abschrecken könnte. Die Lehre aus Metaco lautet: Wenn die regulatorische Lage des Käufers schlechter ist als die des Zielunternehmens, werden dessen Kunden den Anbieter neu bewerten. Bei einer Bank als Käufer ist das Problem kleiner; bei einem Kryptounternehmen, das sich mit Aufsichtsbehörden vor Gericht streitet, ist es größer.
Berücksichtige die Folgeeinnahmen. Bei der Bewertung der Verwahrung dürfen nicht nur die Verwahrungsgebühren zählen. Entscheidend ist auch, was du darauf aufbauen kannst: Staking, Kreditvergabe, Handel und ETF-Dienstleistungen. Je mehr darauf aufbaut, desto wertvoller ist die Verwahrung.
Vermeide Vertragsabschlüsse am Marktgipfel. BitGos verwahrte Vermögenswerte wuchsen stetig; gescheitert ist die Transaktion wegen des Zeitpunkts der Vertragsunterzeichnung.
Das Fazit dieses Kapitels zur Verwahrung lässt sich in einem Satz zusammenfassen: Verwahrung ist der Vermögenswert der Kryptobranche, der dem traditionellen Finanzwesen am ähnlichsten ist. Im Bullenmarkt glänzt sie nicht, aber sie bleibt bestehen, wenn Menschen gehen, der Bärenmarkt kommt oder eine Börse zusammenbricht.
Datenquellen dieses Kapitels
Coinbase/Xapo (55 Millionen, 7 Milliarden, 120 Institutionen, 14 Länder): The Block, Finance Magnates; schlug Fidelity, 514.000 BTC: von CoinDesk zitierter Fortune-Bericht
Coinbase verwahrt 8 Spot-ETFs: zitiert nach einer Mitteilung von Coinbase
Coinbase verwahrt rund 12 % der Kryptowerte weltweit: Berichte über Coinbases Finanzergebnisse für das vierte Quartal 2025; Plattformvermögen von 376 Milliarden US-Dollar, Einnahmen aus Blockchain-Rewards von 706/677 Millionen US-Dollar, Auszahlungen an Nutzer von 456/428 Millionen US-Dollar: Coinbases Form 10-K für 2025
Coinbase/Bison Trails: The Block, Fortune
Ripple/Metaco: Axios, Ledger Insights (Kundenliste); Citis Suche nach einem Ersatzanbieter: ForkLog, zitiert Bloomberg
PayPal/Curv und das vorherige BitGo-Angebot über 750 Millionen US-Dollar: Decrypt, Benzinga
Beendigung der Galaxy/BitGo-Transaktion: SiliconANGLE; Börsengang von BitGo: The Block, Cointelegraph
Xapos Schweizer Tresor und Umzug nach Gibraltar: finews, Unternehmensbeschreibung der Xapo Bank
Übernahmen von Anchorage im Jahr 2025 (Mountain Protocol, Securitize For Advisors, Hedgey): Crowdfund Insider, InvestmentNews
Hinweise zu den Daten: Die 514.000 BTC, die im Zuge der Xapo-Übernahme verlagert wurden, stammen aus einem Fortune-Bericht; Coinbase hat diese Zahl nicht gesondert bestätigt. Die Höhe von BitGos Forderung nach einer Entschädigung und die Bewertung beim Börsengang beruhen auf Medienberichten. Die Zeitpunkte, zu denen Anchorage, BNY Mellon und Fidelity ihre eigenen Lösungen aufbauten, gelten als allgemein bekannte Fakten und sind nicht separat belegt.
—
Dieser Text ist Kapitel 3 (von insgesamt 16) aus meinem neuen Buch „Drei Fragen zu Übernahmen“, das als Fortsetzungsreihe erscheint. Jeden Tag wird ein Kapitel veröffentlicht.
Autor: Wang Xiaoming (Blaue Lotosblume)