$SOL Diese Runde: Die Gewissheit liegt in der Infrastruktur, nicht in einem „allgemeinen Ökosystem-Boom“
Der aktuelle SOL-Kurs liegt bei etwa 90 US-Dollar, das vorherige Hoch bei 295 US-Dollar. Bis 300 US-Dollar entspricht das einem Aufwärtspotenzial von rund 230 %. Die zentrale These beruht nicht auf einer Meme-Erzählung, sondern auf dem Alpenglow-Upgrade: Es verkürzt die Finalität von 12,8 Sekunden auf 150 Millisekunden. Transaktionen werden damit nahezu sofort bestätigt, sodass Börsen, Zahlungsanbieter und Market Maker Solana tatsächlich als Abwicklungsebene nutzen können. Zusammen mit ETF-Zuflüssen und der Tokenisierung realer Vermögenswerte (RWA) verlagert sich die Käuferbasis von Kleinanlegern hin zu institutionellen Investoren. Das Kursziel von 300 US-Dollar beruht im Kern auf einer Neubewertung der Infrastruktur, nicht auf einer Fortschreibung der Marktstimmung.
Doch die Gewissheit bei SOL bedeutet nicht automatisch Gewissheit bei Ökosystem-Token. Der lineare Zusammenhang aus der letzten Runde – „SOL steigt, und das gesamte Ökosystem legt um das Fünf- bis Zehnfache zu“ – dürfte diesmal höchstwahrscheinlich nicht gelten.
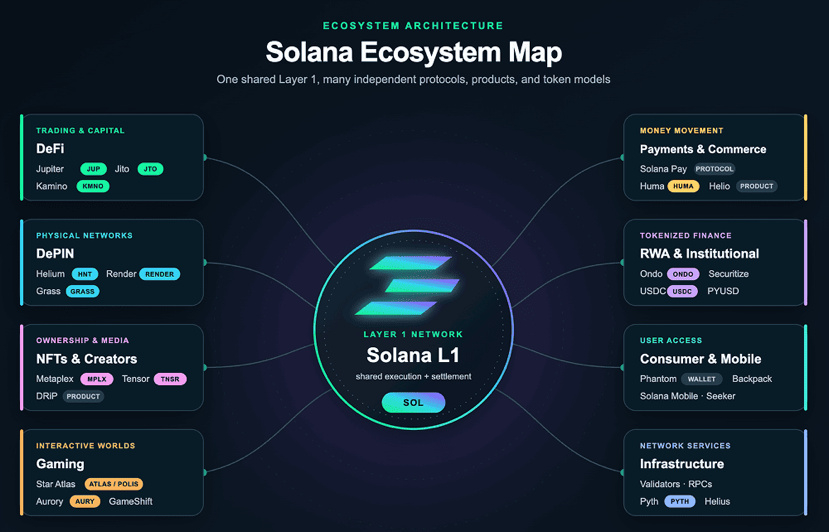
Das Ökosystem lässt sich nach der „Härte der Wertabschöpfung“ einteilen:
RAY — Die konsequenteste Rückkaufpolitik. 12 % der Transaktionsgebühren werden täglich am offenen Markt für Rückkäufe eingesetzt und dauerhaft aus dem Umlauf genommen. Damit wurden bereits mehr als 30 % des Umlaufangebots beseitigt. LaunchLab integriert den Startprozess in das Protokoll, wodurch die Gebühren auf kürzestem Weg zurückfließen. Der deflationäre Effekt ist am besten belegt. Das Risiko: Das Handelsvolumen hängt von der Beliebtheit der Launch-Plattform ab.
JUP — Ein grundlegender Wandel auf der Angebotsseite. Im Februar 2026 stellte die DAO die Netto-Neuemission ein und wechselte von fortlaufenden Freigaben zu einem eingefrorenen Angebot. 50 % der On-Chain-Einnahmen fließen über Litterbox in Rückkäufe und dienen als strategische Reserve, statt direkt vernichtet zu werden. Die These ist fundiert, doch die Wertabschöpfung erfolgt indirekt.
MET — Die Fundamentaldaten steigen, der Token zieht nicht mit. Die Gebühreneinnahmen im September erreichten 31,43 Millionen US-Dollar und verdoppelten sich damit gegenüber dem Vormonat nahezu. DLMM Pro löst ein echtes Problem. Rückkäufe liegen jedoch im Ermessen des Teams: Im ersten Quartal gab es welche, im zweiten nicht. Sie sind nicht automatisch an die Einnahmen gekoppelt, weshalb der Beta-Faktor des Tokens gegenüber dem Plattformwachstum schwach ist.
PUMP — Rückkäufe halbiert. Im April wurde der Rückkaufanteil von 100 % des Nettoumsatzes auf 50 % gesenkt. Selbst die vorherigen Rückkäufe von 100 % konnten den Kurs nicht dauerhaft über der Emissionsbewertung halten. Dem Token fehlen zwingende Anwendungsfälle außerhalb der Governance, während der Wettbewerb im Meme-Segment zunimmt und sein relativer Vorteil schwindet.
Für die Auswahl mit geringem Kapitaleinsatz gibt es nur ein Kriterium: Sind die Rückkäufe automatisch, ist die Deflation nachweisbar und wird der Token vom Protokoll selbst benötigt? Nach diesem Maßstab ist RAY am überzeugendsten, gefolgt von JUP. Bei MET braucht es einen grundlegenden Wandel – die Rückkäufe müssen von Ermessenssache zu Automatismus werden. Bei PUMP hängt alles davon ab, ob der Meme-Zyklus zurückkehrt – eine Wette mit geringer Gewissheit.
Der aktuelle SOL-Kurs liegt bei etwa 90 US-Dollar, das vorherige Hoch bei 295 US-Dollar. Bis 300 US-Dollar entspricht das einem Aufwärtspotenzial von rund 230 %. Die zentrale These beruht nicht auf einer Meme-Erzählung, sondern auf dem Alpenglow-Upgrade: Es verkürzt die Finalität von 12,8 Sekunden auf 150 Millisekunden. Transaktionen werden damit nahezu sofort bestätigt, sodass Börsen, Zahlungsanbieter und Market Maker Solana tatsächlich als Abwicklungsebene nutzen können. Zusammen mit ETF-Zuflüssen und der Tokenisierung realer Vermögenswerte (RWA) verlagert sich die Käuferbasis von Kleinanlegern hin zu institutionellen Investoren. Das Kursziel von 300 US-Dollar beruht im Kern auf einer Neubewertung der Infrastruktur, nicht auf einer Fortschreibung der Marktstimmung.
Doch die Gewissheit bei SOL bedeutet nicht automatisch Gewissheit bei Ökosystem-Token. Der lineare Zusammenhang aus der letzten Runde – „SOL steigt, und das gesamte Ökosystem legt um das Fünf- bis Zehnfache zu“ – dürfte diesmal höchstwahrscheinlich nicht gelten.
Das Ökosystem lässt sich nach der „Härte der Wertabschöpfung“ einteilen:
RAY — Die konsequenteste Rückkaufpolitik. 12 % der Transaktionsgebühren werden täglich am offenen Markt für Rückkäufe eingesetzt und dauerhaft aus dem Umlauf genommen. Damit wurden bereits mehr als 30 % des Umlaufangebots beseitigt. LaunchLab integriert den Startprozess in das Protokoll, wodurch die Gebühren auf kürzestem Weg zurückfließen. Der deflationäre Effekt ist am besten belegt. Das Risiko: Das Handelsvolumen hängt von der Beliebtheit der Launch-Plattform ab.
JUP — Ein grundlegender Wandel auf der Angebotsseite. Im Februar 2026 stellte die DAO die Netto-Neuemission ein und wechselte von fortlaufenden Freigaben zu einem eingefrorenen Angebot. 50 % der On-Chain-Einnahmen fließen über Litterbox in Rückkäufe und dienen als strategische Reserve, statt direkt vernichtet zu werden. Die These ist fundiert, doch die Wertabschöpfung erfolgt indirekt.
MET — Die Fundamentaldaten steigen, der Token zieht nicht mit. Die Gebühreneinnahmen im September erreichten 31,43 Millionen US-Dollar und verdoppelten sich damit gegenüber dem Vormonat nahezu. DLMM Pro löst ein echtes Problem. Rückkäufe liegen jedoch im Ermessen des Teams: Im ersten Quartal gab es welche, im zweiten nicht. Sie sind nicht automatisch an die Einnahmen gekoppelt, weshalb der Beta-Faktor des Tokens gegenüber dem Plattformwachstum schwach ist.
PUMP — Rückkäufe halbiert. Im April wurde der Rückkaufanteil von 100 % des Nettoumsatzes auf 50 % gesenkt. Selbst die vorherigen Rückkäufe von 100 % konnten den Kurs nicht dauerhaft über der Emissionsbewertung halten. Dem Token fehlen zwingende Anwendungsfälle außerhalb der Governance, während der Wettbewerb im Meme-Segment zunimmt und sein relativer Vorteil schwindet.
Für die Auswahl mit geringem Kapitaleinsatz gibt es nur ein Kriterium: Sind die Rückkäufe automatisch, ist die Deflation nachweisbar und wird der Token vom Protokoll selbst benötigt? Nach diesem Maßstab ist RAY am überzeugendsten, gefolgt von JUP. Bei MET braucht es einen grundlegenden Wandel – die Rückkäufe müssen von Ermessenssache zu Automatismus werden. Bei PUMP hängt alles davon ab, ob der Meme-Zyklus zurückkehrt – eine Wette mit geringer Gewissheit.