
Cap hat einen aktiven Stablecoin- und Sparprodukte. Bei einer vollständig verwässerten Bewertung, die etwa dem 6,4-Fachen seiner Umlauf-Marktkapitalisierung entspricht, stellt sich eine schwierigere Frage: Wie viel dieses Geschäfts wird tatsächlich Nachfrage nach CAP schaffen?
NR. 1: WAS IST CAP?
Cap ist ein Ethereum-Stablecoin-Protokoll. cUSD ist sein digitaler Dollar, der gegen verfügbare Reservewerte eingelöst werden kann. Nutzer können cUSD staken und dafür stcUSD erhalten, das Rendite aus dem Kreditsystem des Protokolls erzielt. CAP ist der separate Token des Ökosystems.
NR. 2: WARUM DAS WICHTIG IST
Cap ermöglicht Stablecoin-Inhabern den Zugang zu Renditen, die von professionellen Betreibern erwirtschaftet werden. Betreiber nehmen Kredite beim Protokoll auf, und delegierte Sicherheiten können eingezogen werden, wenn sie nicht zurückzahlen. Das bietet Einzahlern eine zusätzliche Schutzebene, deren Wert davon abhängt, wie viele Sicherheiten sich in Krisensituationen tatsächlich zurückgewinnen lassen.
NR. 3 DIE ERZÄHLUNG
Cap setzt darauf, dass Stablecoin-Inhaber On-Chain-Kreditmärkte nutzen, um Rendite zu erzielen. Entscheidend ist, ob die Betreiber weiterhin zu Zinssätzen Kredite aufnehmen, die wettbewerbsfähige Sparrenditen finanzieren und dem Protokoll eine Marge lassen können.
NR. 4 DER VORTEIL
Die stärkste Designentscheidung ist die Trennung des Dollar-Tokens vom Sparprodukt. Nutzer können cUSD als liquide Mittel halten oder sich für stcUSD entscheiden, um Rendite zu erzielen. Cap kann beide Anwendungsfälle bedienen und dabei die Quelle der Rendite transparent halten.
NR. 5 KENNZAHLEN
Ungefährer Stand vom 5. November:
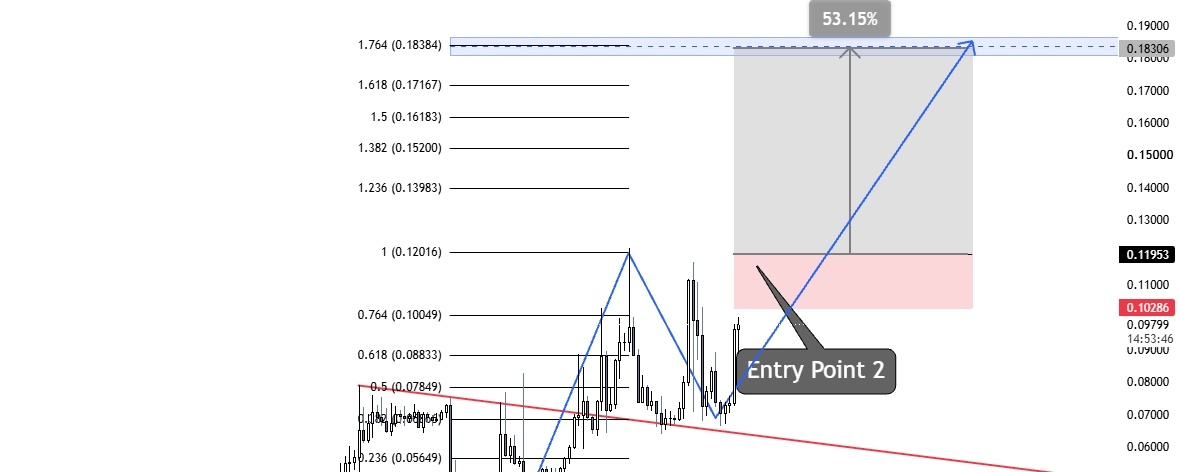
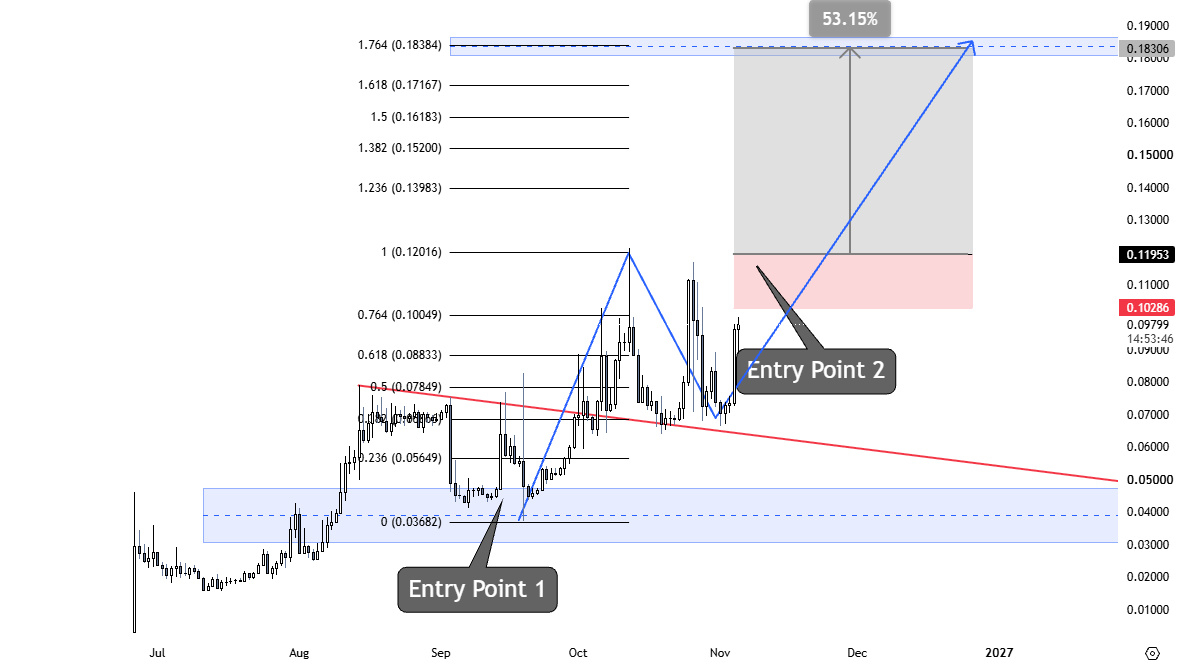
Preis: 0,0739 $
Marktkapitalisierung: 115 Mio. $
FDV: 739 Mio. $
Umlaufende Menge: 1,56 Mrd. CAP oder 15,6 %
Gesamt- und Maximalangebot: 10 Mrd. CAP
Gemeldeter TVL: ca. 189 Mio. $.
Die TVL-Methodik von DefiLlama berücksichtigt delegierte Sicherheiten ebenso wie bereitgestellte Vermögenswerte. Aktive Kredite sind ein besserer Indikator dafür, wie viel Kredit die Betreiber tatsächlich in Anspruch nehmen.
NR. 6 TOKENOMIK
Laut veröffentlichter Aufteilung entfallen 47,37 % auf Ökosystem und Community, 20 % auf private Investoren und 20 % auf das Team. DefiLlama erfasst Protokolleinnahmen aus einem Anteil der Kreditgebühren und einer Gebühr für die Prägung von cUSD. Ich konnte keine regelmäßigen Rückkäufe oder Ausschüttungen verifizieren, durch die diese Einnahmen an CAP-Inhaber weitergeleitet werden.
NR. 7 TOKEN-FREIGABEN & RISIKEN
Tokenomics.com modelliert eine 12-monatige Sperrfrist für das Team und private Investoren, gefolgt von der Freigabe von 25 % der jeweiligen Zuteilung. Nach diesem Zeitplan würden allein diese beiden Gruppen etwa im Juni 2027 1 Mrd. CAP freischalten lassen – das entspricht rund 64 % der heute gemeldeten Umlaufmenge. Diese Zahl gibt das Ausmaß der Vesting-Freigabe an. Ob tatsächlich verkauft wird, hängt davon ab, was die Empfänger tun.
Das andere Risiko ist das Kreditrisiko. In einem angespannten Markt sind der Wert der Sicherheiten und die Geschwindigkeit ihrer Erholung wichtiger als die ausgewiesene Rendite.
NR. 8 BULLISCH vs. BÄRISCH
BULLISCH: Betreiber nehmen wiederholt Kredite auf, Cap behält eine gesunde Marge ein und das Protokoll schafft einen messbaren Zusammenhang zwischen Erträgen und der Nachfrage nach CAP.
BÄRISCH: cUSD und stcUSD wachsen, während CAP ein überwiegend spekulativer Vermögenswert bleibt und einer deutlich größeren Umlaufmenge gegenübersteht.
NR. 9 FAZIT
Produkt & Akzeptanz 6/10 · Tokenökonomie 4/10 · Wachstumspotenzial 7/10 · Risikoprofil 3/10
Gesamtnote: C+
Bei einer FDV von 739 Mio. $ möchte ich wiederkehrende Erträge sehen, von denen CAP profitiert, bevor die erste große Sperrfrist für Insider endet. Wenn sich die Akzeptanz von cUSD verdoppelt, was würde dann tatsächlich neue Käufer zu CAP bringen?