Ein Unternehmen, das Bitcoin kauft, hat innerhalb von zwei Tagen acht Dokumente eingereicht. Vier davon drehen sich um dasselbe: Es verkauft jetzt keine Coins, sondern Wertpapiere.
Auf den Deckblättern stehen vier Tickersymbole: STRC mit variablem Zinssatz, STRK mit 8 %, STRD mit 10 % und STRF mit 10 %.
Die vier „Up to“-Beträge summieren sich auf 28,894 Milliarden US-Dollar.
Das ist nicht der Betrag, der bereits verkauft wurde, sondern die Obergrenze dessen, was zum Verkauf zugelassen ist. Ein einziges Wort macht einen Unterschied von zig Milliarden.
Am 11-02 reichte das Unternehmen sieben Dokumente ein.
Darunter waren vier 424B5-Formulare zu Vorzugsaktien, ein 424B3 sowie ein Quartalsbericht und ein 8-K.
Das 8-K bezieht sich auf die Punkte 7.01 und 8.01 und ist eine freiwillige Offenlegung.
Die Zahlen im Quartalsbericht reichen bis Ende September; darin sind auch die ausstehenden Beträge der vier Serien aufgeführt.
Am 11-03 kam noch ein FWP hinzu. Diese frei formulierte Verkaufsunterlage ist auf den 11-02 datiert. Im Text werden lediglich die vier Anhänge aufgeführt, auf die sie sich bezieht; einer konkreten Preisfestsetzung wird sie nicht zugeordnet.
Das Unternehmen hat also in diesen zwei Tagen keine Coins gekauft, sondern vier Shelf-Registrierungen gleichzeitig aktualisiert.
Das bedeutet nichts Kompliziertes: Die Verkaufsregale bleiben bestehen, und jederzeit kann verkauft werden.
Der Mechanismus ist folgender: Bei der Ausschüttungsreihenfolge stehen Vorzugsaktien vor Stammaktien.
Die 8 % und 10 % sind vertraglich festgelegte Ansprüche. Die Kuponzahlungen sind zugesagt und müssen unabhängig von Kursgewinnen oder -verlusten geleistet werden.
STRC hat einen variablen Zinssatz, die drei anderen Serien zahlen feste Kupons. Sinkt der Zinssatz, wird die variable Serie zuerst günstiger; steigt er, wird sie zuerst teurer.
Den Stammaktionären bleibt nur, was nach den Zahlungen an diese vier Serien übrig ist.
Bitcoin zahlt keine Zinsen. Diese vier Serien schon. Damit lautet die Frage nicht mehr „Steigt der Kurs?“, sondern „Steigt er genug, um die Zahlungen zu decken?“
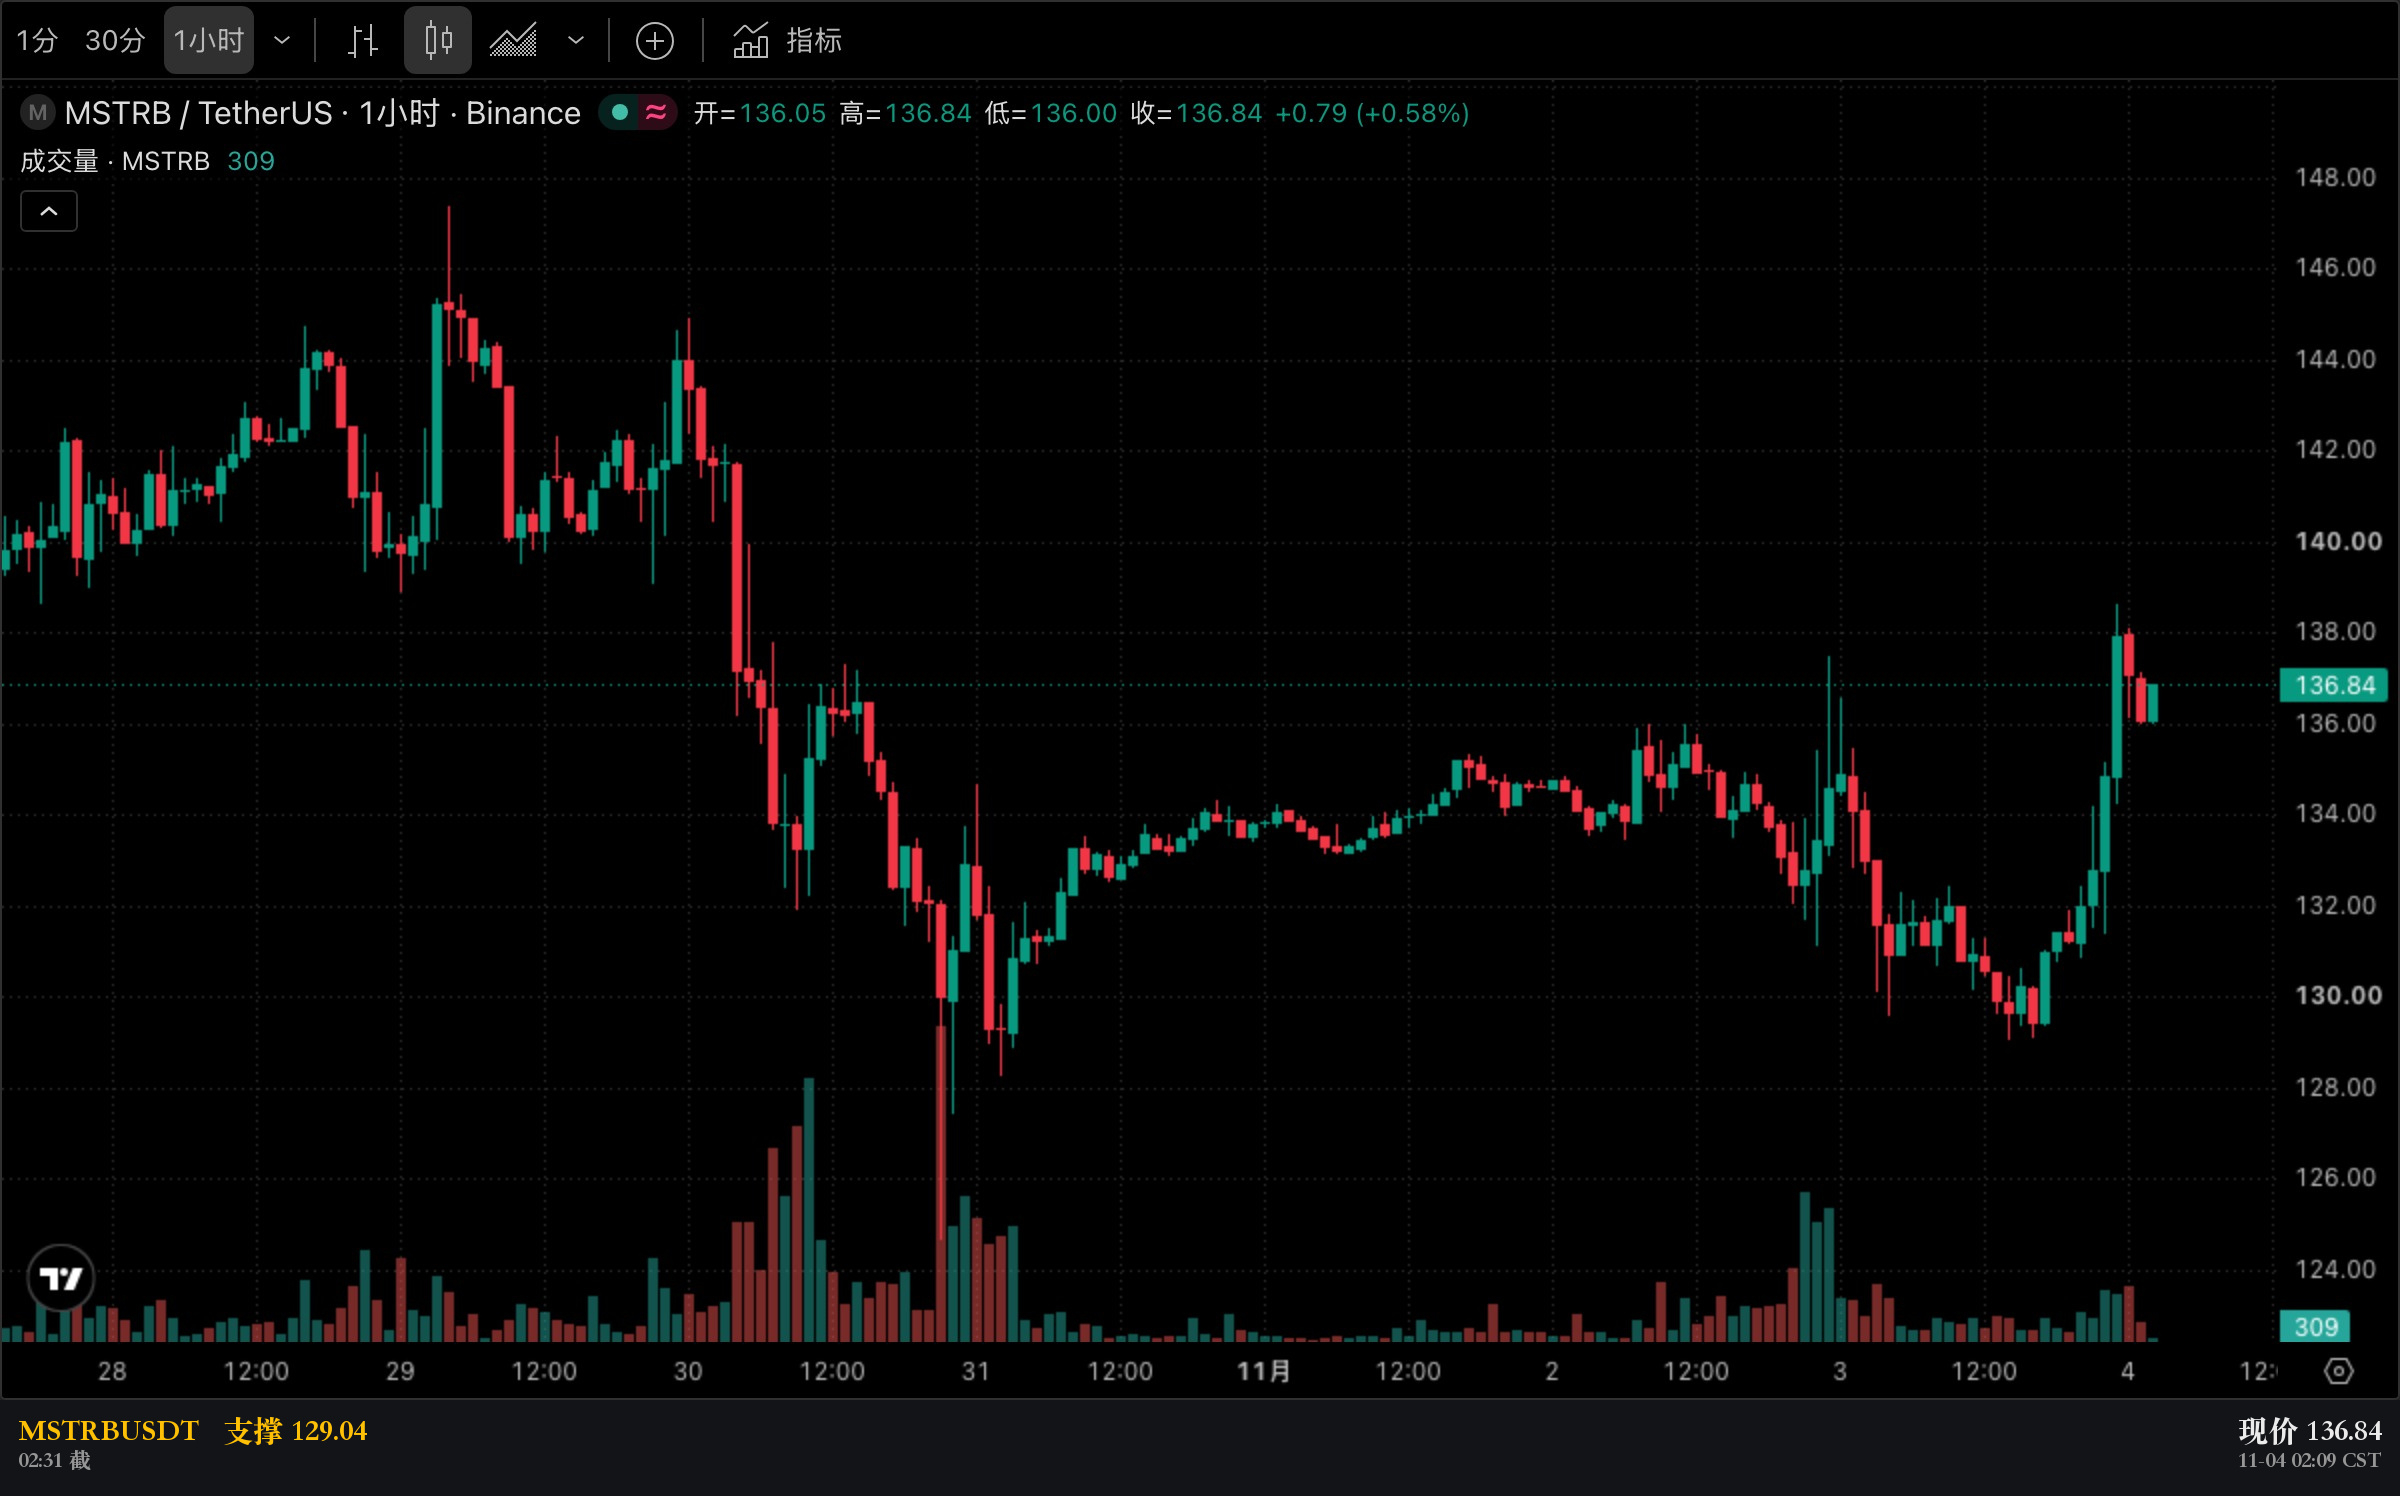
Zum Börsenschluss am 11-04 lag die Stammaktie bei 142,54 US-Dollar, 5,09 % höher als am Vortag. Das Tageshoch lag bei 146,07, das Tagestief bei 135,80.
Der Token $MSTRB wird mit einem rollierenden 24-Stunden-Kurs gehandelt, der nicht dasselbe ist wie der offizielle Schlusskurs.
Was ich hier nicht verifizieren konnte: Wie viel von den 28,894 Milliarden bereits verkauft wurde. Wie viel Spielraum bei den einzelnen Serien noch übrig ist, müsste man den Anmerkungen zu den Vorzugsaktien im Quartalsbericht entnehmen.
Eine weitere Frage ist noch offen: Ob die Dividenden dieser Vorzugsaktien mit Stammaktien abgegolten werden können, ist je nach Serie unterschiedlich geregelt. Ist das möglich, ist der Liquiditätsdruck nicht so hoch, wie es auf den ersten Blick scheint.
Bei einer Kapitalerhöhung werden Aktien einmalig verkauft, und der Preis wird vom Markt bestimmt. Ein Shelf-Angebot kann wiederholt genutzt werden; die Kosten richten sich nach dem Kupon.
Wenn alle vier Vorzugsaktien-Tickersymbole gleichzeitig aktualisiert werden: Lesen Sie das als „Vorbereitung auf den Kauf weiterer Coins“ oder als „Vorbereitung auf den Verkauf weiterer Wertpapiere“?
Die Dokumente stammen von SEC EDGAR, CIK 0001050446, mit Einreichungsdaten 2026-11-02 und 11-03.
Die Obergrenzen der vier Serien stammen von den Deckblättern der jeweiligen 424B5-Formulare; der Kurs der Stammaktie ist der Schlusskurs vom 11-04.
Dies ist eine Zusammenstellung öffentlich zugänglicher Informationen und eine persönliche Analyse. Sie stellt keine Anlageberatung dar.
Auf den Deckblättern stehen vier Tickersymbole: STRC mit variablem Zinssatz, STRK mit 8 %, STRD mit 10 % und STRF mit 10 %.
Die vier „Up to“-Beträge summieren sich auf 28,894 Milliarden US-Dollar.
Das ist nicht der Betrag, der bereits verkauft wurde, sondern die Obergrenze dessen, was zum Verkauf zugelassen ist. Ein einziges Wort macht einen Unterschied von zig Milliarden.
Am 11-02 reichte das Unternehmen sieben Dokumente ein.
Darunter waren vier 424B5-Formulare zu Vorzugsaktien, ein 424B3 sowie ein Quartalsbericht und ein 8-K.
Das 8-K bezieht sich auf die Punkte 7.01 und 8.01 und ist eine freiwillige Offenlegung.
Die Zahlen im Quartalsbericht reichen bis Ende September; darin sind auch die ausstehenden Beträge der vier Serien aufgeführt.
Am 11-03 kam noch ein FWP hinzu. Diese frei formulierte Verkaufsunterlage ist auf den 11-02 datiert. Im Text werden lediglich die vier Anhänge aufgeführt, auf die sie sich bezieht; einer konkreten Preisfestsetzung wird sie nicht zugeordnet.
Das Unternehmen hat also in diesen zwei Tagen keine Coins gekauft, sondern vier Shelf-Registrierungen gleichzeitig aktualisiert.
Das bedeutet nichts Kompliziertes: Die Verkaufsregale bleiben bestehen, und jederzeit kann verkauft werden.
Der Mechanismus ist folgender: Bei der Ausschüttungsreihenfolge stehen Vorzugsaktien vor Stammaktien.
Die 8 % und 10 % sind vertraglich festgelegte Ansprüche. Die Kuponzahlungen sind zugesagt und müssen unabhängig von Kursgewinnen oder -verlusten geleistet werden.
STRC hat einen variablen Zinssatz, die drei anderen Serien zahlen feste Kupons. Sinkt der Zinssatz, wird die variable Serie zuerst günstiger; steigt er, wird sie zuerst teurer.
Den Stammaktionären bleibt nur, was nach den Zahlungen an diese vier Serien übrig ist.
Bitcoin zahlt keine Zinsen. Diese vier Serien schon. Damit lautet die Frage nicht mehr „Steigt der Kurs?“, sondern „Steigt er genug, um die Zahlungen zu decken?“
Zum Börsenschluss am 11-04 lag die Stammaktie bei 142,54 US-Dollar, 5,09 % höher als am Vortag. Das Tageshoch lag bei 146,07, das Tagestief bei 135,80.
Der Token $MSTRB wird mit einem rollierenden 24-Stunden-Kurs gehandelt, der nicht dasselbe ist wie der offizielle Schlusskurs.
Was ich hier nicht verifizieren konnte: Wie viel von den 28,894 Milliarden bereits verkauft wurde. Wie viel Spielraum bei den einzelnen Serien noch übrig ist, müsste man den Anmerkungen zu den Vorzugsaktien im Quartalsbericht entnehmen.
Eine weitere Frage ist noch offen: Ob die Dividenden dieser Vorzugsaktien mit Stammaktien abgegolten werden können, ist je nach Serie unterschiedlich geregelt. Ist das möglich, ist der Liquiditätsdruck nicht so hoch, wie es auf den ersten Blick scheint.
Bei einer Kapitalerhöhung werden Aktien einmalig verkauft, und der Preis wird vom Markt bestimmt. Ein Shelf-Angebot kann wiederholt genutzt werden; die Kosten richten sich nach dem Kupon.
Wenn alle vier Vorzugsaktien-Tickersymbole gleichzeitig aktualisiert werden: Lesen Sie das als „Vorbereitung auf den Kauf weiterer Coins“ oder als „Vorbereitung auf den Verkauf weiterer Wertpapiere“?
Die Dokumente stammen von SEC EDGAR, CIK 0001050446, mit Einreichungsdaten 2026-11-02 und 11-03.
Die Obergrenzen der vier Serien stammen von den Deckblättern der jeweiligen 424B5-Formulare; der Kurs der Stammaktie ist der Schlusskurs vom 11-04.
Dies ist eine Zusammenstellung öffentlich zugänglicher Informationen und eine persönliche Analyse. Sie stellt keine Anlageberatung dar.