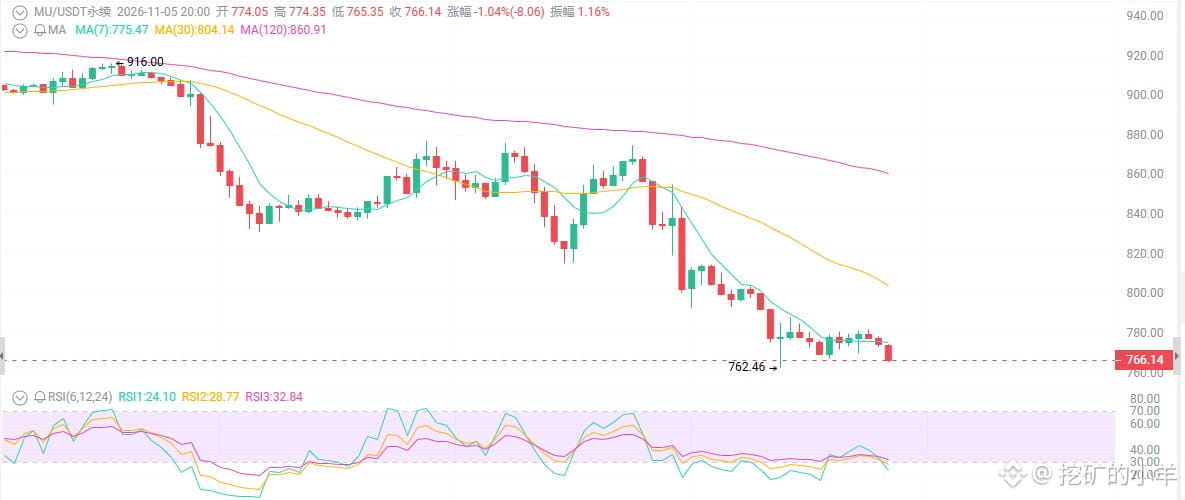
Micron bei 765 Dollar: Verluste realisieren oder aufstocken?
Die Demokraten erobern den Kongress, Genehmigungen für Rechenzentren geraten unter Druck, und eine Fabrik in Taiwan stellt den Betrieb erneut ein – Micron stürzt an einem Tag von 850 auf 765 Dollar ab, ein Minus von 10 %. Doch während du in Panik verkaufst, platziert jemand still und leise Kauforders bei 740–760 Dollar. Ist die Logik der KI-Infrastruktur nun wirklich zusammengebrochen oder war das der klassische „Fehlausbruch“ im Bullenmarkt?
Zunächst der Eindruck: Ein politischer schwarzer Schwan lässt die Kurse einbrechen, und der gesamte Halbleitersektor geht in die Knie.
Am 4. und 5. November stehen die Ergebnisse der Zwischenwahlen fest: Die Demokraten erobern den Kongress und gewinnen die Gouverneurswahlen in Bundesstaaten wie Texas und Ohio, wichtigen Standorten für Rechenzentren. Der Markt malt sich sofort das Schlimmste aus: strengere Genehmigungen, Strombeschränkungen, keine Steuervergünstigungen mehr, eine Verlangsamung der KI-Infrastruktur, ein Überangebot an Speicherchips und das Ende von Microns Preissetzungsmacht.
Also stürzt MU von über 850 auf 762 Dollar ab. Der Gesamtmarkt steigt, die Aktie fällt; der Markt fällt, und sie fällt noch stärker.
Erstens: Die Wahl belastet die Stimmung, nicht die Aufträge.
Überleg einmal genau: Werden bereits vertraglich vereinbarte und im Bau befindliche KI-Rechenzentrumsprojekte morgen eingestellt, nur weil ein anderer Gouverneur im Amt ist?
Nein.
Werden Microsoft, Amazon und Google ihren Wettlauf um Rechenleistung abbremsen, nur weil die Demokraten an die Macht kommen?
Noch weniger.
Der Markt bewertet die Aktie nach der „Wahllogik“, aber Microns Umsätze sind durch die „KI-Logik“ abgesichert.
26 strategische Kundenvereinbarungen decken bis 2030 mehr als 35 % des Umsatzes ab. Die meisten enthalten Mindestabnahmemengen, Preisuntergrenzen und Take-or-pay-Klauseln. Mehr als 75 % der für 2027 geplanten Lieferungen sind bereits fest vergeben. HBM ist knapp, und der Großteil der Produktion für 2027 wurde bereits zu hohen Preisen verkauft.
Zweitens: Das ist keine gewöhnliche zyklische Aktie – du betrachtest sie noch immer mit dem alten Blick.
Der gerade veröffentlichte Geschäftsbericht: 54,2 Milliarden Dollar Umsatz, ein Plus von 379 % gegenüber dem Vorjahr. Bruttomarge: 87 %. Jahresumsatz: 133,1 Milliarden, Nettogewinn: 85 Milliarden. Die Prognose für Q1 liegt bei 61,5 Milliarden; das Management sagte selbst: „Das ist die Untergrenze für das ganze Jahr.“
Kennst du eine „zyklische Aktie“ mit 87 % Bruttomarge? Kennst du eine „zyklische Aktie“, für die der Analystenkonsens „Strong Buy“ lautet, mit einem durchschnittlichen Kursziel von 1.500–1.600 Dollar und einem erwarteten KGV von gerade einmal 5–6?
Drittens: Bei 765 Dollar signalisiert die technische Analyse „überverkauft“.
Vom Hoch bei 1.255 Dollar im Juni 2026 ist die Aktie auf 765 Dollar gefallen – ein Rückgang um 38–40 %. Der RSI auf Tagesbasis ist in den überverkauften Bereich eingetreten. Der MACD ist zwar bärisch, aber das Histogramm beginnt sich zusammenzuziehen.
Wichtige Unterstützung: 740–760 Dollar (Juli-Tief bei 738 + 200-Tage-Linie bei 747).
Wichtiger Widerstand: 800–820 Dollar (vorheriger Schlusskurs + psychologische Marke) → 850–900 Dollar.
Hält die Aktie sich über 760–740, kann jederzeit eine technische Erholung einsetzen. Erst bei einem Bruch unter 740 muss die Lage neu bewertet werden.
Die Demokraten erobern den Kongress, Genehmigungen für Rechenzentren geraten unter Druck, und eine Fabrik in Taiwan stellt den Betrieb erneut ein – Micron stürzt an einem Tag von 850 auf 765 Dollar ab, ein Minus von 10 %. Doch während du in Panik verkaufst, platziert jemand still und leise Kauforders bei 740–760 Dollar. Ist die Logik der KI-Infrastruktur nun wirklich zusammengebrochen oder war das der klassische „Fehlausbruch“ im Bullenmarkt?
Zunächst der Eindruck: Ein politischer schwarzer Schwan lässt die Kurse einbrechen, und der gesamte Halbleitersektor geht in die Knie.
Am 4. und 5. November stehen die Ergebnisse der Zwischenwahlen fest: Die Demokraten erobern den Kongress und gewinnen die Gouverneurswahlen in Bundesstaaten wie Texas und Ohio, wichtigen Standorten für Rechenzentren. Der Markt malt sich sofort das Schlimmste aus: strengere Genehmigungen, Strombeschränkungen, keine Steuervergünstigungen mehr, eine Verlangsamung der KI-Infrastruktur, ein Überangebot an Speicherchips und das Ende von Microns Preissetzungsmacht.
Also stürzt MU von über 850 auf 762 Dollar ab. Der Gesamtmarkt steigt, die Aktie fällt; der Markt fällt, und sie fällt noch stärker.
Erstens: Die Wahl belastet die Stimmung, nicht die Aufträge.
Überleg einmal genau: Werden bereits vertraglich vereinbarte und im Bau befindliche KI-Rechenzentrumsprojekte morgen eingestellt, nur weil ein anderer Gouverneur im Amt ist?
Nein.
Werden Microsoft, Amazon und Google ihren Wettlauf um Rechenleistung abbremsen, nur weil die Demokraten an die Macht kommen?
Noch weniger.
Der Markt bewertet die Aktie nach der „Wahllogik“, aber Microns Umsätze sind durch die „KI-Logik“ abgesichert.
26 strategische Kundenvereinbarungen decken bis 2030 mehr als 35 % des Umsatzes ab. Die meisten enthalten Mindestabnahmemengen, Preisuntergrenzen und Take-or-pay-Klauseln. Mehr als 75 % der für 2027 geplanten Lieferungen sind bereits fest vergeben. HBM ist knapp, und der Großteil der Produktion für 2027 wurde bereits zu hohen Preisen verkauft.
Zweitens: Das ist keine gewöhnliche zyklische Aktie – du betrachtest sie noch immer mit dem alten Blick.
Der gerade veröffentlichte Geschäftsbericht: 54,2 Milliarden Dollar Umsatz, ein Plus von 379 % gegenüber dem Vorjahr. Bruttomarge: 87 %. Jahresumsatz: 133,1 Milliarden, Nettogewinn: 85 Milliarden. Die Prognose für Q1 liegt bei 61,5 Milliarden; das Management sagte selbst: „Das ist die Untergrenze für das ganze Jahr.“
Kennst du eine „zyklische Aktie“ mit 87 % Bruttomarge? Kennst du eine „zyklische Aktie“, für die der Analystenkonsens „Strong Buy“ lautet, mit einem durchschnittlichen Kursziel von 1.500–1.600 Dollar und einem erwarteten KGV von gerade einmal 5–6?
Drittens: Bei 765 Dollar signalisiert die technische Analyse „überverkauft“.
Vom Hoch bei 1.255 Dollar im Juni 2026 ist die Aktie auf 765 Dollar gefallen – ein Rückgang um 38–40 %. Der RSI auf Tagesbasis ist in den überverkauften Bereich eingetreten. Der MACD ist zwar bärisch, aber das Histogramm beginnt sich zusammenzuziehen.
Wichtige Unterstützung: 740–760 Dollar (Juli-Tief bei 738 + 200-Tage-Linie bei 747).
Wichtiger Widerstand: 800–820 Dollar (vorheriger Schlusskurs + psychologische Marke) → 850–900 Dollar.
Hält die Aktie sich über 760–740, kann jederzeit eine technische Erholung einsetzen. Erst bei einem Bruch unter 740 muss die Lage neu bewertet werden.