Die NEAR-Inflation soll von 2.5% auf 1.6% gesenkt werden. Im Vorschlag steht selbst: Wirklich profitieren die 57.3%, die nicht staken.
Wer stakt, bekommt zuerst weniger. Die neu ausgegebenen Token sind schließlich ihre Bezahlung.
Nummer HSP-029, am 10-07 eingereicht, Status: angenommen. Die maximale jährliche Inflation sinkt auf 1.6%, über 24 Monate hinweg schrittweise um etwa 3.75 Basispunkte pro Monat.
Weniger Bezahlung: Die Bruttorendite beim Staking fällt von 4.80% auf 3.93%, im zweiten Jahr auf 3.07%.
Wer 1000 Token $NEAR stakt, hat nach zwei Jahren 20 Token weniger als zuvor – also 2%.
Der Tokenpreis müsste um zwei Prozentpunkte stärker steigen, damit sich das gerade ausgleicht. Wer nicht stakt, hat diese Absicherungskosten nicht und profitiert nur vom geringeren Angebot.
In zwei Jahren werden 11.8 Millionen Token weniger ausgegeben, in sechs Jahren 66.1 Millionen. Das Angebot liegt dann 4.36% unter dem heutigen.
Der Übergang erfolgt schrittweise, nicht auf einen Schlag. Die Anpassung verteilt sich auf zwei Jahre; im ersten Jahr wird erst die Hälfte umgesetzt.
Geändert wird die Obergrenze für die Inflation, nicht bereits umlaufende Token werden verbrannt. Das Angebot sinkt durch geringere Ausgabe, nicht durch mehr Vernichtung.
Es handelt sich also nicht um einen Vorschlag, der allen zugutekommt, sondern um eine Verschiebung der Erträge von Stakern zu Token-Inhabern.
Auch die Kosten nennt der Vorschlag selbst: Von 405 Staking-Pools verlieren 24 beim angestrebten Zinssatz ihre wirtschaftliche Tragfähigkeit.
Solana hat am 8-28 denselben Weg eingeschlagen: SGP-0002, unterstützt von 67.001% der Staker.
NEAR entscheidet sich für eine geringere Kürzung, 36% gegenüber 62%, und dafür für eine stärkere Verringerung des Angebots über sechs Jahre: 4.36% gegenüber 2.60%.
Bei NEAR bleiben 3.07%, bei Solana sind es 2.25%. Beide kürzen die Inflation, aber die eine Seite stärker, während die andere mehr Spielraum lässt.
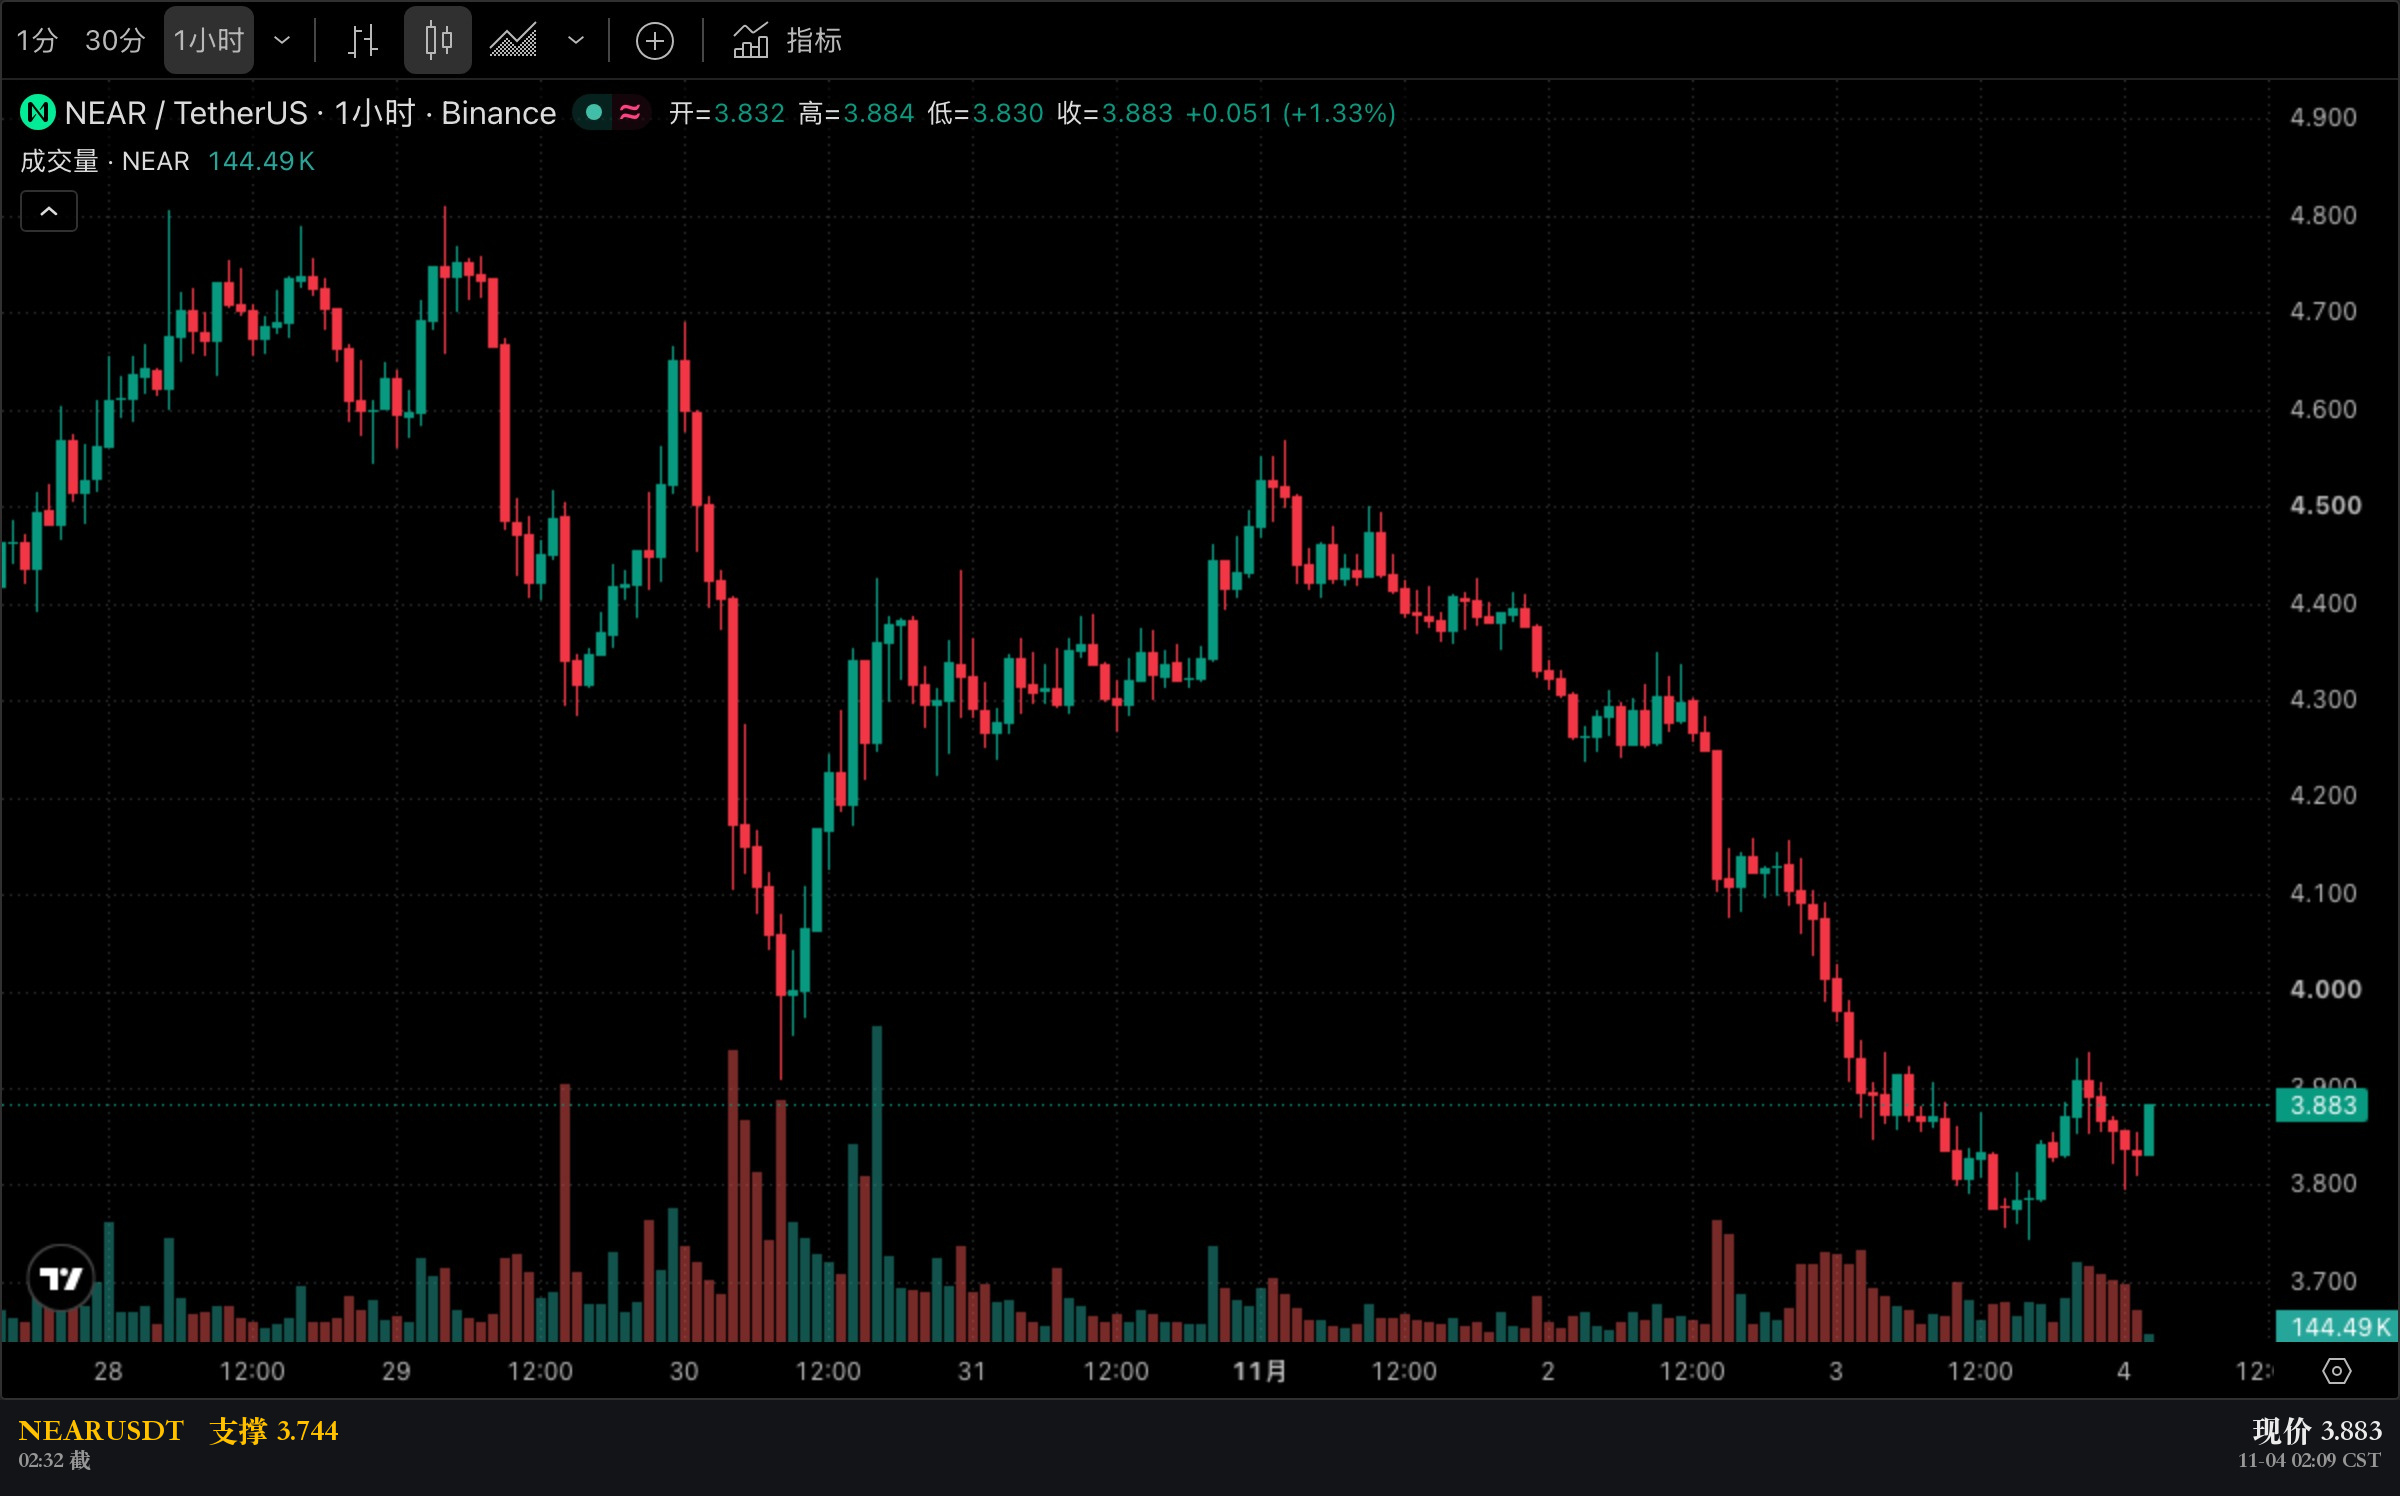
Das Modell des Vorschlags basiert auf Mainnet-Blöcken vom 9-22 und setzt einen aktuellen Preis von 4.30 US-Dollar an.
Alle in US-Dollar berechneten Angaben zu den „geringeren Ausgaben“ hängen von diesem Wert ab. Ändert sich der Tokenpreis, ändert sich auch die Umrechnung.
Weniger Ausgabe bedeutet nicht automatisch einen Preisanstieg. Bleibt die Nachfrage unverändert, sinkt das Angebot lediglich langsamer.
Einen Punkt kann ich ebenfalls nicht belegen: Kann die schrittweise Senkung um 3.75 Basispunkte pro Monat verhindern, dass viele gleichzeitig unstaken, wenn die Staking-Rendite unter einen bestimmten Wert fällt?
Die eingesparten Token verschwinden nicht, sie wechseln nur die Taschen.
Staker erhalten weniger aus der Inflation, Token-Inhaber profitieren stärker von der Knappheit – beide Seiten derselben Rechnung stehen in derselben Tabelle.
Wenn die Netto-Profiteure eines Vorschlags die Hälfte sind, die nicht stakt: Sollte dann nach Token oder nach Personen abgestimmt werden?
Vorschlag und Parameter stammen von gov.near.org/t/42644, HSP-029, eingereicht am 2026-10-07.
Parameter und Zinssätze sind im Vorschlag festgelegt und ändern sich nicht mit dem Preis.
Dies ist eine Zusammenstellung öffentlicher Daten und eine persönliche Analyse, keine Anlageberatung.
Wer stakt, bekommt zuerst weniger. Die neu ausgegebenen Token sind schließlich ihre Bezahlung.
Nummer HSP-029, am 10-07 eingereicht, Status: angenommen. Die maximale jährliche Inflation sinkt auf 1.6%, über 24 Monate hinweg schrittweise um etwa 3.75 Basispunkte pro Monat.
Weniger Bezahlung: Die Bruttorendite beim Staking fällt von 4.80% auf 3.93%, im zweiten Jahr auf 3.07%.
Wer 1000 Token $NEAR stakt, hat nach zwei Jahren 20 Token weniger als zuvor – also 2%.
Der Tokenpreis müsste um zwei Prozentpunkte stärker steigen, damit sich das gerade ausgleicht. Wer nicht stakt, hat diese Absicherungskosten nicht und profitiert nur vom geringeren Angebot.
In zwei Jahren werden 11.8 Millionen Token weniger ausgegeben, in sechs Jahren 66.1 Millionen. Das Angebot liegt dann 4.36% unter dem heutigen.
Der Übergang erfolgt schrittweise, nicht auf einen Schlag. Die Anpassung verteilt sich auf zwei Jahre; im ersten Jahr wird erst die Hälfte umgesetzt.
Geändert wird die Obergrenze für die Inflation, nicht bereits umlaufende Token werden verbrannt. Das Angebot sinkt durch geringere Ausgabe, nicht durch mehr Vernichtung.
Es handelt sich also nicht um einen Vorschlag, der allen zugutekommt, sondern um eine Verschiebung der Erträge von Stakern zu Token-Inhabern.
Auch die Kosten nennt der Vorschlag selbst: Von 405 Staking-Pools verlieren 24 beim angestrebten Zinssatz ihre wirtschaftliche Tragfähigkeit.
Solana hat am 8-28 denselben Weg eingeschlagen: SGP-0002, unterstützt von 67.001% der Staker.
NEAR entscheidet sich für eine geringere Kürzung, 36% gegenüber 62%, und dafür für eine stärkere Verringerung des Angebots über sechs Jahre: 4.36% gegenüber 2.60%.
Bei NEAR bleiben 3.07%, bei Solana sind es 2.25%. Beide kürzen die Inflation, aber die eine Seite stärker, während die andere mehr Spielraum lässt.
Das Modell des Vorschlags basiert auf Mainnet-Blöcken vom 9-22 und setzt einen aktuellen Preis von 4.30 US-Dollar an.
Alle in US-Dollar berechneten Angaben zu den „geringeren Ausgaben“ hängen von diesem Wert ab. Ändert sich der Tokenpreis, ändert sich auch die Umrechnung.
Weniger Ausgabe bedeutet nicht automatisch einen Preisanstieg. Bleibt die Nachfrage unverändert, sinkt das Angebot lediglich langsamer.
Einen Punkt kann ich ebenfalls nicht belegen: Kann die schrittweise Senkung um 3.75 Basispunkte pro Monat verhindern, dass viele gleichzeitig unstaken, wenn die Staking-Rendite unter einen bestimmten Wert fällt?
Die eingesparten Token verschwinden nicht, sie wechseln nur die Taschen.
Staker erhalten weniger aus der Inflation, Token-Inhaber profitieren stärker von der Knappheit – beide Seiten derselben Rechnung stehen in derselben Tabelle.
Wenn die Netto-Profiteure eines Vorschlags die Hälfte sind, die nicht stakt: Sollte dann nach Token oder nach Personen abgestimmt werden?
Vorschlag und Parameter stammen von gov.near.org/t/42644, HSP-029, eingereicht am 2026-10-07.
Parameter und Zinssätze sind im Vorschlag festgelegt und ändern sich nicht mit dem Preis.
Dies ist eine Zusammenstellung öffentlicher Daten und eine persönliche Analyse, keine Anlageberatung.