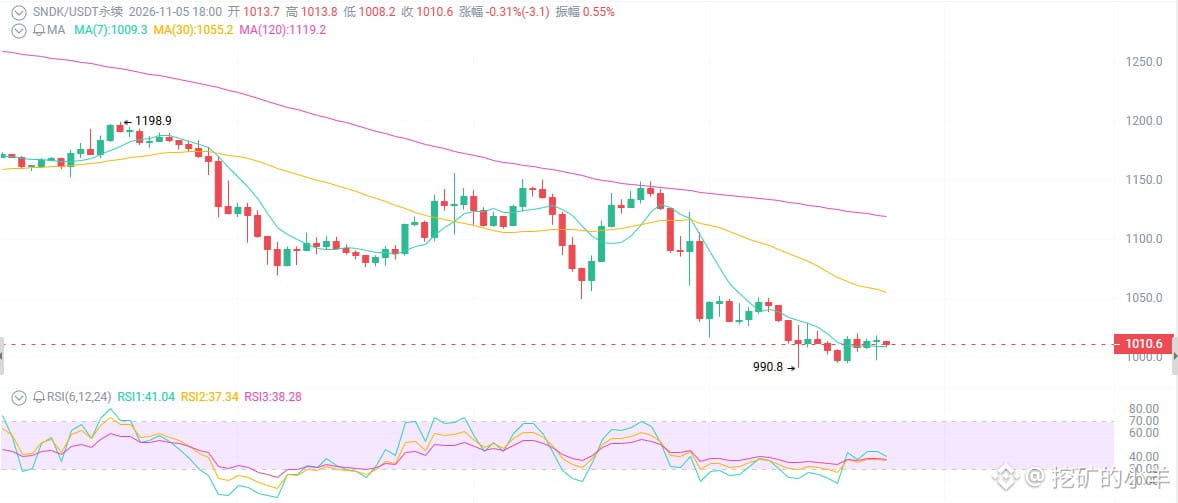
SNDK bei 1.010 Dollar: goldene Kaufgelegenheit oder Fleischwolf?
Der Umsatz schoss im Quartalsbericht um 378 % nach oben, der EPS übertraf die Erwartungen, und außerdem wurde ein Aktiensplit im Verhältnis 1:8 angekündigt – trotzdem fiel der Kurs innerhalb einer Woche um 27 %, und die Perpetuals wurden direkt auf 1.010 gedrückt. Gerade eben war die Funding-Rate noch positiv, die Long-Positionen sind weiterhin dicht gedrängt. Ist das nun eine goldene Kaufgelegenheit bei KI-Speicher – oder der klassische Schlachthof nach dem Motto „gute Nachrichten sind eingepreist“?
Zunächst der Blick auf die Oberfläche: Der Quartalsbericht war bombastisch, doch die Aktie stürzte ab.
Quartalsbericht vom 29. Oktober: Umsatz 11,03 Milliarden Dollar, ein Plus von 378 % gegenüber dem Vorjahr; Bruttomarge 85,1 %; EPS 49,51 Dollar – alles über der oberen Grenze der Prognose. Der Umsatz im Datacenter-Geschäft lag bei 4,8 Milliarden, ein Plus von 61 % gegenüber dem Vorquartal. Außerdem wurden Aktienrückkäufe im Umfang von 5 Milliarden Dollar und ein Aktiensplit im Verhältnis 1:8 angekündigt.
Eigentlich müsste die Aktie doch durch die Decke gehen, oder? Stattdessen ging es von 1.149 bis auf 990 runter: 27 % Verlust in 7 Tagen, 41 % in 30 Tagen und ein Rückgang von 57 % gegenüber dem ATH von 2.370 im Juni.
Je besser der Quartalsbericht, desto heftiger der Absturz.
Erstens: Der Markt kauft nicht die Gegenwart, sondern handelt auf eine bevorstehende Zyklusspitze.
Der Quartalsbericht von SNDK ist Vergangenheit; der Aktienkurs handelt die Zukunft.
Die Nachfrage nach KI-Speicher ist tatsächlich enorm. Enterprise-SSDs machen fast die Hälfte aus, die Vertragspreise steigen weiter, und langfristige Vereinbarungen reichen bis 2030. Doch der Markt stellt sich jetzt eine Frage: Wie lange kann der Speicherzyklus noch so stark bleiben?
Sobald das Angebot wächst oder die Nachfrage nachlässt, wird eine Bruttomarge von 85 % zum fettesten Ziel. Seit dem Tief nach der Abspaltung ist die Aktie auf 2.370 gestiegen – um ein Vielfaches. Die aufgelaufenen Gewinne sind dick wie eine Burgmauer. Der Quartalsbericht gab ihnen einfach einen würdevollen Grund auszusteigen.
Zweitens: Ein Aktiensplit im Verhältnis 1:8 ist kein Geschenk an dich.
Er tritt nach Börsenschluss am 19. November in Kraft; ab dem 20. November wird splitbereinigt gehandelt.
Viele hören „Aktiensplit“ und werden gleich euphorisch: „Jetzt ist die Aktie günstiger, jetzt kann ich kaufen!“ Aufwachen. Ein Split ändert nichts an den Fundamentaldaten. Aus einem Anteilsschein zu 1.000 Dollar werden lediglich 8 Anteilsscheine zu je 125 Dollar. Das Unternehmen bleibt dasselbe, die Bewertung auch.
Der tatsächliche Effekt: Die Einstiegshürde für Privatanleger sinkt und die Liquidität steigt.
Drittens: Zu viele Long-Positionen in Perpetuals – 1.000 ist kein fester Boden.
Die Funding-Rate ist derzeit leicht positiv (etwa 0,07 %+/8 h), das Open Interest ist hoch, und die Longs zahlen – die Long-Seite ist überfüllt, Hebelpositionen stehen Schlange.
Auch das Chartbild ist unangenehm: mehrere lange rote Kerzen bei hohem Volumen, der Kurs ist unter die kurzfristigen gleitenden Durchschnitte gefallen, die Durchschnitte sind bärisch angeordnet. Der RSI ist überverkauft, aber es gibt weder eine bullische Divergenz noch eine Umkehrkerzenformation. Überverkauft kann noch überverkaufter werden, bis die Longs komplett rausgespült sind.
Unterstützung: 990–1.000 (jüngstes Tief + psychologische Marke), darunter 900–950.
Widerstand: 1.050–1.100, 1.150–1.200, 1.300+.
Der Umsatz schoss im Quartalsbericht um 378 % nach oben, der EPS übertraf die Erwartungen, und außerdem wurde ein Aktiensplit im Verhältnis 1:8 angekündigt – trotzdem fiel der Kurs innerhalb einer Woche um 27 %, und die Perpetuals wurden direkt auf 1.010 gedrückt. Gerade eben war die Funding-Rate noch positiv, die Long-Positionen sind weiterhin dicht gedrängt. Ist das nun eine goldene Kaufgelegenheit bei KI-Speicher – oder der klassische Schlachthof nach dem Motto „gute Nachrichten sind eingepreist“?
Zunächst der Blick auf die Oberfläche: Der Quartalsbericht war bombastisch, doch die Aktie stürzte ab.
Quartalsbericht vom 29. Oktober: Umsatz 11,03 Milliarden Dollar, ein Plus von 378 % gegenüber dem Vorjahr; Bruttomarge 85,1 %; EPS 49,51 Dollar – alles über der oberen Grenze der Prognose. Der Umsatz im Datacenter-Geschäft lag bei 4,8 Milliarden, ein Plus von 61 % gegenüber dem Vorquartal. Außerdem wurden Aktienrückkäufe im Umfang von 5 Milliarden Dollar und ein Aktiensplit im Verhältnis 1:8 angekündigt.
Eigentlich müsste die Aktie doch durch die Decke gehen, oder? Stattdessen ging es von 1.149 bis auf 990 runter: 27 % Verlust in 7 Tagen, 41 % in 30 Tagen und ein Rückgang von 57 % gegenüber dem ATH von 2.370 im Juni.
Je besser der Quartalsbericht, desto heftiger der Absturz.
Erstens: Der Markt kauft nicht die Gegenwart, sondern handelt auf eine bevorstehende Zyklusspitze.
Der Quartalsbericht von SNDK ist Vergangenheit; der Aktienkurs handelt die Zukunft.
Die Nachfrage nach KI-Speicher ist tatsächlich enorm. Enterprise-SSDs machen fast die Hälfte aus, die Vertragspreise steigen weiter, und langfristige Vereinbarungen reichen bis 2030. Doch der Markt stellt sich jetzt eine Frage: Wie lange kann der Speicherzyklus noch so stark bleiben?
Sobald das Angebot wächst oder die Nachfrage nachlässt, wird eine Bruttomarge von 85 % zum fettesten Ziel. Seit dem Tief nach der Abspaltung ist die Aktie auf 2.370 gestiegen – um ein Vielfaches. Die aufgelaufenen Gewinne sind dick wie eine Burgmauer. Der Quartalsbericht gab ihnen einfach einen würdevollen Grund auszusteigen.
Zweitens: Ein Aktiensplit im Verhältnis 1:8 ist kein Geschenk an dich.
Er tritt nach Börsenschluss am 19. November in Kraft; ab dem 20. November wird splitbereinigt gehandelt.
Viele hören „Aktiensplit“ und werden gleich euphorisch: „Jetzt ist die Aktie günstiger, jetzt kann ich kaufen!“ Aufwachen. Ein Split ändert nichts an den Fundamentaldaten. Aus einem Anteilsschein zu 1.000 Dollar werden lediglich 8 Anteilsscheine zu je 125 Dollar. Das Unternehmen bleibt dasselbe, die Bewertung auch.
Der tatsächliche Effekt: Die Einstiegshürde für Privatanleger sinkt und die Liquidität steigt.
Drittens: Zu viele Long-Positionen in Perpetuals – 1.000 ist kein fester Boden.
Die Funding-Rate ist derzeit leicht positiv (etwa 0,07 %+/8 h), das Open Interest ist hoch, und die Longs zahlen – die Long-Seite ist überfüllt, Hebelpositionen stehen Schlange.
Auch das Chartbild ist unangenehm: mehrere lange rote Kerzen bei hohem Volumen, der Kurs ist unter die kurzfristigen gleitenden Durchschnitte gefallen, die Durchschnitte sind bärisch angeordnet. Der RSI ist überverkauft, aber es gibt weder eine bullische Divergenz noch eine Umkehrkerzenformation. Überverkauft kann noch überverkaufter werden, bis die Longs komplett rausgespült sind.
Unterstützung: 990–1.000 (jüngstes Tief + psychologische Marke), darunter 900–950.
Widerstand: 1.050–1.100, 1.150–1.200, 1.300+.