AppLovin in einer Nacht vom „Schlechtesten“ zum „Stärksten“: Nachbörslich 23 % im Plus – noch einsteigen?
Erst die Zahlen, damit der Kursanstieg euch nicht den Kopf verdreht.
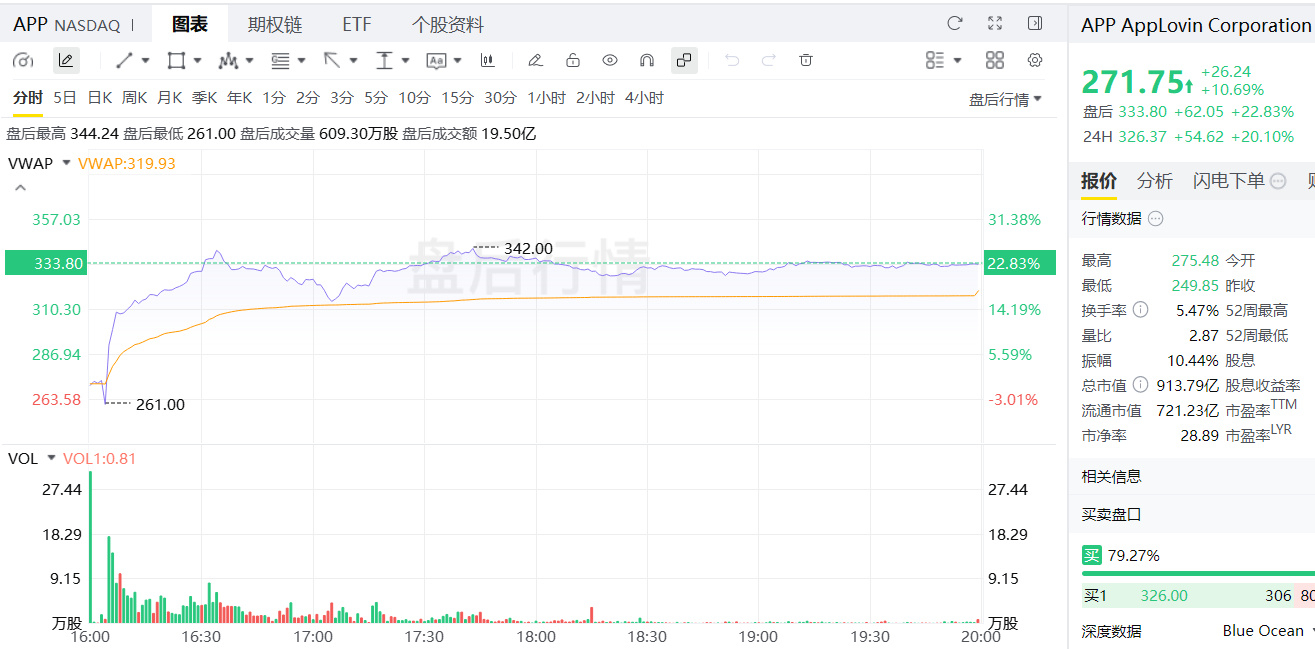
Q3-Umsatz von 2,185 Milliarden, +55 % im Jahresvergleich, EPS von 4,30, bereinigte EBITDA-Marge von 84 % – alle drei Werte auf Rekordniveau und jeweils rund 6 % über den Erwartungen. Nachbörslich ging es von +17 % bis auf +23 % hoch, der Kurs erreichte rund 331.
Zur Erinnerung: Im zweiten Quartal wurde die Aktie nach enttäuschenden Prognosen nachbörslich um 28 % abgestraft. Im Jahresverlauf war sie zeitweise um 64 % gefallen – auf das Niveau des Schlusslichts im S&P 500. Der kräftige nachbörsliche Kurssprung heute holt im Grunde die Verluste aus dem zweiten Quartal auf einen Schlag wieder rein.
Der wertvollste Satz aus der Telefonkonferenz war nicht die Prognose, sondern die Aussage des CEO: „Das Problem lag nie bei der Konkurrenz, sondern bei uns selbst.“
Das Modell der neuen Generation ist erst teilweise live, und trotzdem ist der Umsatz mit Spielewerbung im Jahresvergleich wieder auf fast 50 % Wachstum geklettert. Im Bereich Konsumgüter lag das Wachstum im dreistelligen Prozentbereich, und die Werbeausgaben stiegen auch im Quartalsvergleich zweistellig. Anders gesagt: Die Marktkritik im zweiten Quartal, das Modell stagniere, wurde durch die Daten eines einzigen Quartals entschieden widerlegt.
Doch die Risiken bleiben bestehen: Die Q4-Umsatzprognose liegt bei 2,365–2,395 Milliarden, das Wachstum soll auf 43–44 % sinken und im Quartalsvergleich nur noch 8–10 % betragen. Zudem hat das Management ausdrücklich keinen Zeitpunkt für den vollständigen Rollout zugesagt.
Fließt das Kapital zurück in KI-Software?
Ja, aber in „Software mit sichtbaren Gewinnen“.
Am 4. November wurden Halbleiterwerte an der Börse massiv abgestraft, während Anleger sich auf Softwaregiganten sowie Amazon, Microsoft und Google stürzten.
Der nachbörsliche Kurssprung von AppLovin ist ein Verstärker, der die makroökonomische Sektorrotation mit der Geschäftswende des Unternehmens zusammenbringt.
Meine Einschätzung: Bei 331 ist die Aktie nachbörslich nicht uninteressant, aber greift nicht zu, wenn die Euphorie am größten ist. Wer jetzt kauft, setzt auf einen „Frühstart vor dem vollständigen Rollout des neuen Modells“ – nicht auf einen „Trostpreis für 43 % Wachstum im Q4“.$APP $APPB $SOXL
Erst die Zahlen, damit der Kursanstieg euch nicht den Kopf verdreht.
Q3-Umsatz von 2,185 Milliarden, +55 % im Jahresvergleich, EPS von 4,30, bereinigte EBITDA-Marge von 84 % – alle drei Werte auf Rekordniveau und jeweils rund 6 % über den Erwartungen. Nachbörslich ging es von +17 % bis auf +23 % hoch, der Kurs erreichte rund 331.
Zur Erinnerung: Im zweiten Quartal wurde die Aktie nach enttäuschenden Prognosen nachbörslich um 28 % abgestraft. Im Jahresverlauf war sie zeitweise um 64 % gefallen – auf das Niveau des Schlusslichts im S&P 500. Der kräftige nachbörsliche Kurssprung heute holt im Grunde die Verluste aus dem zweiten Quartal auf einen Schlag wieder rein.
Der wertvollste Satz aus der Telefonkonferenz war nicht die Prognose, sondern die Aussage des CEO: „Das Problem lag nie bei der Konkurrenz, sondern bei uns selbst.“
Das Modell der neuen Generation ist erst teilweise live, und trotzdem ist der Umsatz mit Spielewerbung im Jahresvergleich wieder auf fast 50 % Wachstum geklettert. Im Bereich Konsumgüter lag das Wachstum im dreistelligen Prozentbereich, und die Werbeausgaben stiegen auch im Quartalsvergleich zweistellig. Anders gesagt: Die Marktkritik im zweiten Quartal, das Modell stagniere, wurde durch die Daten eines einzigen Quartals entschieden widerlegt.
Doch die Risiken bleiben bestehen: Die Q4-Umsatzprognose liegt bei 2,365–2,395 Milliarden, das Wachstum soll auf 43–44 % sinken und im Quartalsvergleich nur noch 8–10 % betragen. Zudem hat das Management ausdrücklich keinen Zeitpunkt für den vollständigen Rollout zugesagt.
Fließt das Kapital zurück in KI-Software?
Ja, aber in „Software mit sichtbaren Gewinnen“.
Am 4. November wurden Halbleiterwerte an der Börse massiv abgestraft, während Anleger sich auf Softwaregiganten sowie Amazon, Microsoft und Google stürzten.
Der nachbörsliche Kurssprung von AppLovin ist ein Verstärker, der die makroökonomische Sektorrotation mit der Geschäftswende des Unternehmens zusammenbringt.
Meine Einschätzung: Bei 331 ist die Aktie nachbörslich nicht uninteressant, aber greift nicht zu, wenn die Euphorie am größten ist. Wer jetzt kauft, setzt auf einen „Frühstart vor dem vollständigen Rollout des neuen Modells“ – nicht auf einen „Trostpreis für 43 % Wachstum im Q4“.$APP $APPB $SOXL