Gestern kassierten Longs, heute kassieren Shorts】
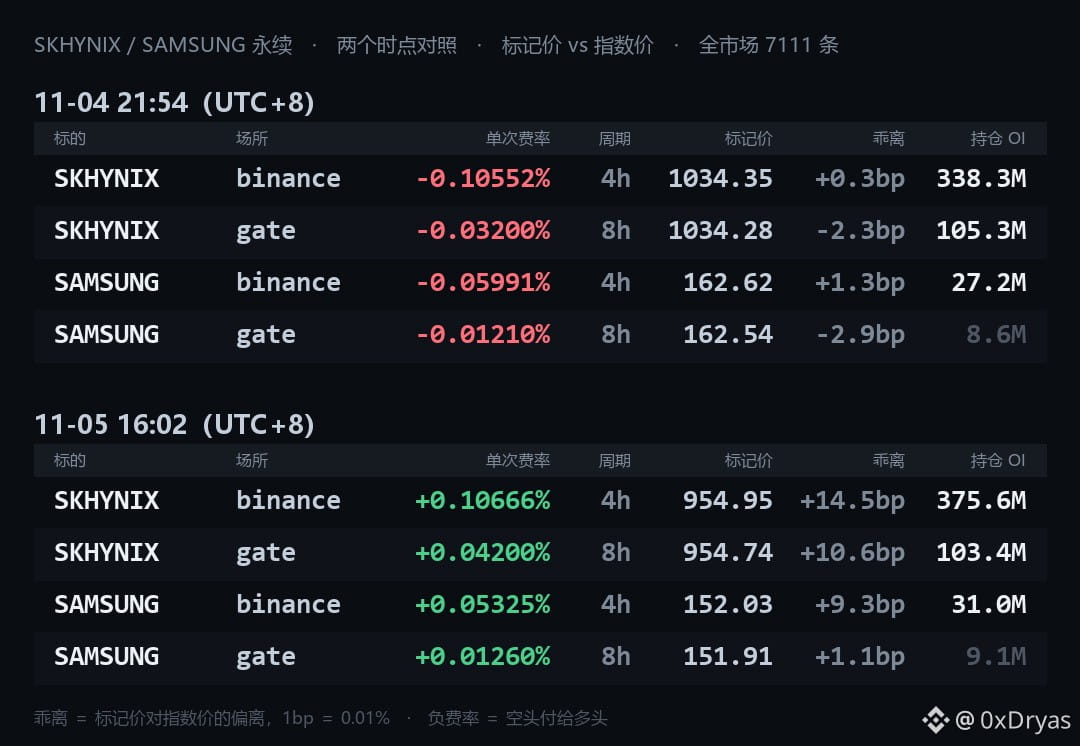
Gestern um 21:54 Uhr lag die annualisierte Funding-Rate von SK Hynix bei −231 %. Longs kassierten alle 4 Stunden, Shorts zahlten.
Heute um 16:02 Uhr lag sie bei +234 %. Es war genau umgekehrt: Die Shorts kassierten.
Und nicht nur dort. Samsung Electronics lag gestern bei −131 %, heute bei +117 %. Zwei koreanische Aktien, zwei Börsen, vier Zahlen – alles umgeschlagen.
Am selben Tag fiel der Kurs um 7,7 %
SK Hynix fiel von 1034 auf 955. Dieser Rückgang an sich ist nichts Besonderes. Besonders ist die Reaktion im Perpetual-Markt.
Gestern lagen sein Mark-Preis und sein Indexpreis fast gleichauf, mit einem Unterschied von 0,3 Basispunkten. Heute liegt der Aufschlag bei 14,5 Basispunkten.
Ein Aufschlag bedeutet: Manche sind bereit, während des Kursrückgangs etwas mehr als den Spotpreis zu zahlen, um einzusteigen. Je mehr Leute mehr zahlen, desto mehr müssen die Longs den Shorts zahlen – so dreht die Funding-Rate von negativ auf positiv.
Umgekehrt bedeutet ein Abschlag, dass sich die Shorts zusammendrängen und den Longs zahlen. Ob die Funding-Rate positiv oder negativ ist, ist im Grunde der Preis für diese Positionierung.
Die Richtung hat sich komplett gedreht, der Spread kaum
Gestern: Bei Binance kassierten Longs 0,6331 % pro Tag, bei Gate zahlten Shorts 0,0960 % pro Tag – netto 0,5371 % pro Tag.
Heute: Bei Gate zahlten Longs 0,1260 % pro Tag, bei Binance kassierten Shorts 0,6400 % pro Tag – netto 0,5140 % pro Tag.
Die Rendite ist fast gleich, aber die Richtung aller vier Positionen hat sich geändert.
Das ist mein Punkt: Bei dieser Strategie musst du nicht einschätzen, ob die Funding-Rate positiv oder negativ ist. Du musst nur beurteilen, ob der Unterschied zwischen den beiden Börsen noch besteht. Die Richtung bestimmt der Markt, du kassierst den Spread.
Wie viel lässt sich einsetzen? Die Gate-Seite setzt die Grenze: 103 Millionen US-Dollar.
Drei Dinge müssen klar sein
Erstens: Beim selben Basiswert gleichen sich bei entgegengesetzten Positionen Kursanstiege und -rückgänge aus. Übrig bleibt nur die Funding-Differenz – und die jeweilige Liquidationsschwelle auf beiden Seiten.
Zweitens: Die Sicherheiten auf den beiden Börsen werden nicht gemeinsam genutzt. Bei gleichem Nominalwert beträgt der tatsächlich gebundene Betrag das Doppelte einer einzelnen Position.
Drittens: Für koreanische Aktien gibt es tägliche Kurslimits und Börsenpausen. Während der Börsenpause laufen die Perpetuals weiter, wodurch sich der Spread vergrößern kann – auch deshalb ist diese Strategie profitabel.
Gestern um 21:54 Uhr lag die annualisierte Funding-Rate von SK Hynix bei −231 %. Longs kassierten alle 4 Stunden, Shorts zahlten.
Heute um 16:02 Uhr lag sie bei +234 %. Es war genau umgekehrt: Die Shorts kassierten.
Und nicht nur dort. Samsung Electronics lag gestern bei −131 %, heute bei +117 %. Zwei koreanische Aktien, zwei Börsen, vier Zahlen – alles umgeschlagen.
Am selben Tag fiel der Kurs um 7,7 %
SK Hynix fiel von 1034 auf 955. Dieser Rückgang an sich ist nichts Besonderes. Besonders ist die Reaktion im Perpetual-Markt.
Gestern lagen sein Mark-Preis und sein Indexpreis fast gleichauf, mit einem Unterschied von 0,3 Basispunkten. Heute liegt der Aufschlag bei 14,5 Basispunkten.
Ein Aufschlag bedeutet: Manche sind bereit, während des Kursrückgangs etwas mehr als den Spotpreis zu zahlen, um einzusteigen. Je mehr Leute mehr zahlen, desto mehr müssen die Longs den Shorts zahlen – so dreht die Funding-Rate von negativ auf positiv.
Umgekehrt bedeutet ein Abschlag, dass sich die Shorts zusammendrängen und den Longs zahlen. Ob die Funding-Rate positiv oder negativ ist, ist im Grunde der Preis für diese Positionierung.
Die Richtung hat sich komplett gedreht, der Spread kaum
Gestern: Bei Binance kassierten Longs 0,6331 % pro Tag, bei Gate zahlten Shorts 0,0960 % pro Tag – netto 0,5371 % pro Tag.
Heute: Bei Gate zahlten Longs 0,1260 % pro Tag, bei Binance kassierten Shorts 0,6400 % pro Tag – netto 0,5140 % pro Tag.
Die Rendite ist fast gleich, aber die Richtung aller vier Positionen hat sich geändert.
Das ist mein Punkt: Bei dieser Strategie musst du nicht einschätzen, ob die Funding-Rate positiv oder negativ ist. Du musst nur beurteilen, ob der Unterschied zwischen den beiden Börsen noch besteht. Die Richtung bestimmt der Markt, du kassierst den Spread.
Wie viel lässt sich einsetzen? Die Gate-Seite setzt die Grenze: 103 Millionen US-Dollar.
Drei Dinge müssen klar sein
Erstens: Beim selben Basiswert gleichen sich bei entgegengesetzten Positionen Kursanstiege und -rückgänge aus. Übrig bleibt nur die Funding-Differenz – und die jeweilige Liquidationsschwelle auf beiden Seiten.
Zweitens: Die Sicherheiten auf den beiden Börsen werden nicht gemeinsam genutzt. Bei gleichem Nominalwert beträgt der tatsächlich gebundene Betrag das Doppelte einer einzelnen Position.
Drittens: Für koreanische Aktien gibt es tägliche Kurslimits und Börsenpausen. Während der Börsenpause laufen die Perpetuals weiter, wodurch sich der Spread vergrößern kann – auch deshalb ist diese Strategie profitabel.