#美国10月非农出炉:降息还有戏吗? Qualcomm: Die Zahlen übertreffen die Erwartungen – doch der versteckte Haken: Der Umsatz mit Smartphone-Chips schrumpft um 26 %. Sollte man jetzt zugreifen?
Nachbörslich nicht gleich schimpfen – bei genauerem Hinsehen ist dieser Geschäftsbericht ziemlich widersprüchlich.
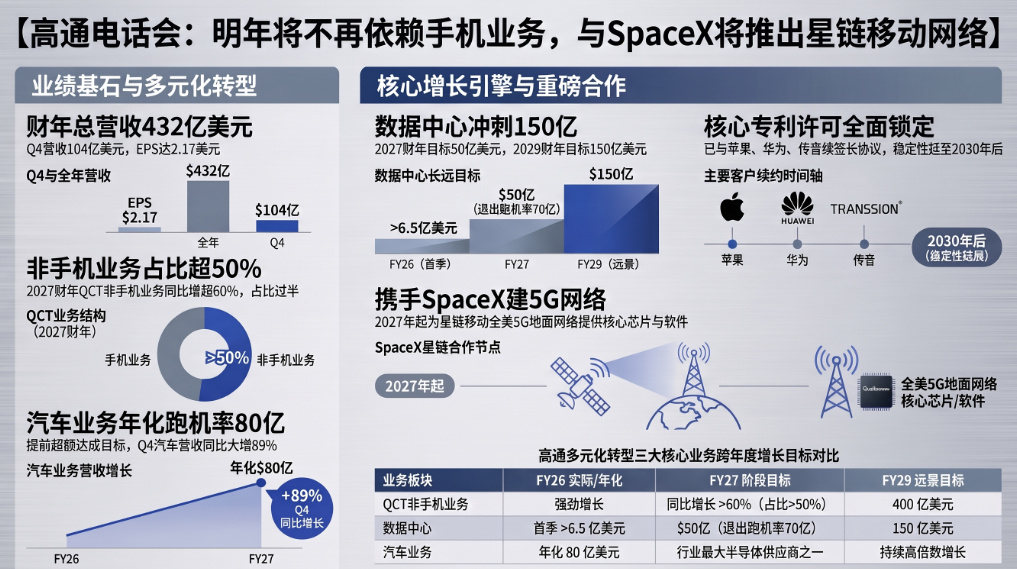
Der Umsatz im Q4 lag bei 10,442 Milliarden US-Dollar und der Gewinn je Aktie bei 2,17 US-Dollar – beides leicht über den Erwartungen. Doch der Mittelwert der EPS-Prognose für das erste Quartal liegt bei 2,25 US-Dollar und damit sieben Cent unter den vom Markt erwarteten 2,32 US-Dollar. Nachbörslich ging es direkt um mehr als 7 % abwärts: Der Schlusskurs lag bei 173,73 US-Dollar, nachbörslich fiel die Aktie auf etwa 161 US-Dollar. Klar gesagt: Der Markt stört sich nicht daran, dass das vergangene Quartal schwach war, sondern daran, dass die Gewinne im nächsten Quartal nicht überzeugend genug ausfallen dürften.
Das Problem liegt bei den Smartphone-Chips: Der Umsatz sank im Jahresvergleich drastisch um 26 % auf 5,137 Milliarden US-Dollar. Die steigenden Speicherpreise bremsen die Produktionsmengen der Smartphone-Hersteller; die weltweiten Smartphone-Auslieferungen gingen im dritten Quartal gegenüber dem Vorjahr um 20 % zurück.
Doch Amons Aussagen in der Telefonkonferenz waren sehr selbstbewusst: Android habe seinen Tiefpunkt erreicht und erhole sich im Quartalsvergleich. Außerdem werde das Nicht-Smartphone-Geschäft im Geschäftsjahr 2027 um mehr als 60 % wachsen und die Lücke durch Apples Ausstieg vollständig schließen. Der Anteil des Smartphone-Geschäfts am Umsatz sei erstmals unter 50 % gefallen.
Was wirklich aufhorchen ließ: Der Umsatz mit Automobilchips erreichte im Quartal mit 1,99 Milliarden US-Dollar einen Rekordwert – ein Plus von 89 % im Jahresvergleich. Das Geschäft mit Rechenzentren ist offiziell angelaufen; der potenzielle Wert des maßgeschneiderten Chip-Auftrags von Amazon beträgt bis zu 60 Milliarden US-Dollar. Außerdem sicherte sich Qualcomm einen langfristigen Auftrag für 5G-Geräte von SpaceX Starlink. Das Umsatzziel für Rechenzentren von 5 Milliarden US-Dollar im Geschäftsjahr 2027 bleibt unverändert.
Diese Aktie ist nicht uninteressant, aber man sollte nicht zugreifen, wenn die Stimmung nachbörslich am schlechtesten ist.
Die Probleme im Smartphone-Geschäft sind noch nicht ausgestanden. Die Bruttomarge dürfte sich erst erholen, wenn die Auswirkungen der Preiserhöhungen in der zweiten Hälfte des Geschäftsjahres 2027 zum Tragen kommen. Kurzfristig gibt es keine belastbaren Daten, die die These widerlegen könnten, dass das Smartphone-Geschäft die Ergebnisse belastet.
Wer einsteigt, setzt auf die Erwartung, dass Autos und Rechenzentren die Lücke füllen – nicht auf die Hoffnung, dass sich das Smartphone-Geschäft erholt.$QCOM $QCOMB $SPCX
Nachbörslich nicht gleich schimpfen – bei genauerem Hinsehen ist dieser Geschäftsbericht ziemlich widersprüchlich.
Der Umsatz im Q4 lag bei 10,442 Milliarden US-Dollar und der Gewinn je Aktie bei 2,17 US-Dollar – beides leicht über den Erwartungen. Doch der Mittelwert der EPS-Prognose für das erste Quartal liegt bei 2,25 US-Dollar und damit sieben Cent unter den vom Markt erwarteten 2,32 US-Dollar. Nachbörslich ging es direkt um mehr als 7 % abwärts: Der Schlusskurs lag bei 173,73 US-Dollar, nachbörslich fiel die Aktie auf etwa 161 US-Dollar. Klar gesagt: Der Markt stört sich nicht daran, dass das vergangene Quartal schwach war, sondern daran, dass die Gewinne im nächsten Quartal nicht überzeugend genug ausfallen dürften.
Das Problem liegt bei den Smartphone-Chips: Der Umsatz sank im Jahresvergleich drastisch um 26 % auf 5,137 Milliarden US-Dollar. Die steigenden Speicherpreise bremsen die Produktionsmengen der Smartphone-Hersteller; die weltweiten Smartphone-Auslieferungen gingen im dritten Quartal gegenüber dem Vorjahr um 20 % zurück.
Doch Amons Aussagen in der Telefonkonferenz waren sehr selbstbewusst: Android habe seinen Tiefpunkt erreicht und erhole sich im Quartalsvergleich. Außerdem werde das Nicht-Smartphone-Geschäft im Geschäftsjahr 2027 um mehr als 60 % wachsen und die Lücke durch Apples Ausstieg vollständig schließen. Der Anteil des Smartphone-Geschäfts am Umsatz sei erstmals unter 50 % gefallen.
Was wirklich aufhorchen ließ: Der Umsatz mit Automobilchips erreichte im Quartal mit 1,99 Milliarden US-Dollar einen Rekordwert – ein Plus von 89 % im Jahresvergleich. Das Geschäft mit Rechenzentren ist offiziell angelaufen; der potenzielle Wert des maßgeschneiderten Chip-Auftrags von Amazon beträgt bis zu 60 Milliarden US-Dollar. Außerdem sicherte sich Qualcomm einen langfristigen Auftrag für 5G-Geräte von SpaceX Starlink. Das Umsatzziel für Rechenzentren von 5 Milliarden US-Dollar im Geschäftsjahr 2027 bleibt unverändert.
Diese Aktie ist nicht uninteressant, aber man sollte nicht zugreifen, wenn die Stimmung nachbörslich am schlechtesten ist.
Die Probleme im Smartphone-Geschäft sind noch nicht ausgestanden. Die Bruttomarge dürfte sich erst erholen, wenn die Auswirkungen der Preiserhöhungen in der zweiten Hälfte des Geschäftsjahres 2027 zum Tragen kommen. Kurzfristig gibt es keine belastbaren Daten, die die These widerlegen könnten, dass das Smartphone-Geschäft die Ergebnisse belastet.
Wer einsteigt, setzt auf die Erwartung, dass Autos und Rechenzentren die Lücke füllen – nicht auf die Hoffnung, dass sich das Smartphone-Geschäft erholt.$QCOM $QCOMB $SPCX