$QCOM hat gerade seine Ergebnisse veröffentlicht – bei beiden Kennzahlen besser als erwartet, aber der Markt lässt sich davon nicht beeindrucken.
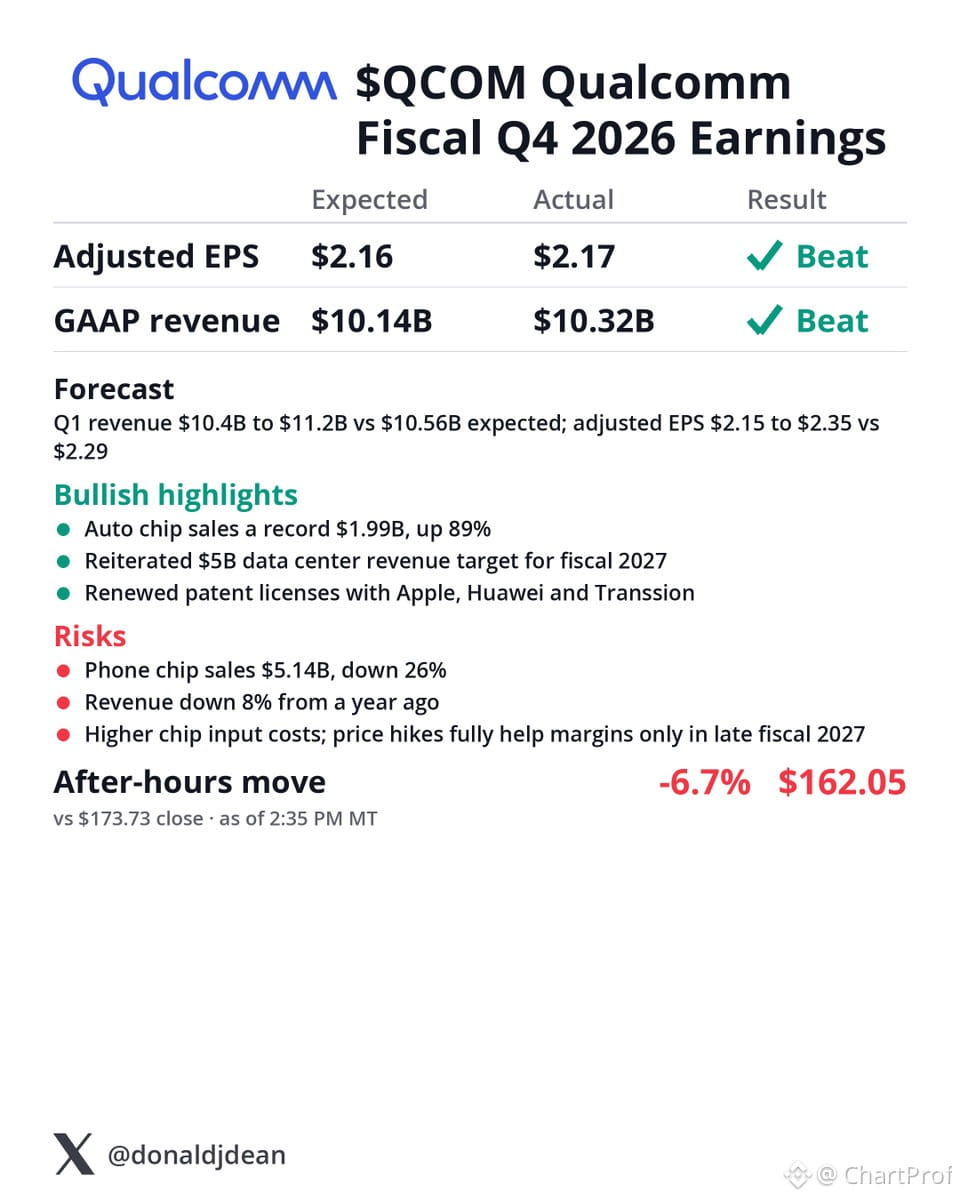
Der bereinigte Gewinn je Aktie lag bei 2,17 $, einen Cent über der Schätzung von 2,16 $. Der Umsatz erreichte 10,32 Mrd. $, erwartet worden waren 10,14 Mrd. $. Auf dem Papier ein klarer Doppelschlag.
Doch hier liegt das Problem: Die Verkäufe von Smartphone-Chips brachen um 26 % auf 5,14 Mrd. $ ein. Das ist das Kerngeschäft – und es gerät ins Wanken. Auch der Ausblick für Q1 mit einem Gewinn je Aktie von 2,15 bis 2,35 $ (Mittelwert: 2,25 $) fiel schwächer aus als der Konsens von 2,29 $.
Die Kursentwicklung sagt alles: Nachbörslich ging es um 6,7 % auf 162,05 $ nach unten. Der Markt preist eine bevorstehende Schwäche ein, statt den Ergebnisüberraschungen zu feiern.
Das ist ein klassisches Szenario nach dem Motto „Erwartungen übertroffen, Ausblick gesenkt“. Wenn der wichtigste Umsatztreiber um 26 % einbricht und der Ausblick enttäuscht, ist die positive Schlagzeile zum Ergebnis nebensächlich. Beobachte, wie die Aktie zum Handelsstart läuft – wenn sie die Kurse vor der Veröffentlichung nicht schnell zurückerobert, ist mit weiteren Verlusten zu rechnen, während die Wachstumsperspektive neu bewertet wird.
Die Lehre daraus: Bei Ergebnissen geht es nicht nur darum, die Schätzungen zu übertreffen, sondern auch um die Entwicklung. Ein besseres Ergebnis bei sich verschlechternden Fundamentaldaten ist ein Verkaufssignal, kein Kaufsignal.
Der bereinigte Gewinn je Aktie lag bei 2,17 $, einen Cent über der Schätzung von 2,16 $. Der Umsatz erreichte 10,32 Mrd. $, erwartet worden waren 10,14 Mrd. $. Auf dem Papier ein klarer Doppelschlag.
Doch hier liegt das Problem: Die Verkäufe von Smartphone-Chips brachen um 26 % auf 5,14 Mrd. $ ein. Das ist das Kerngeschäft – und es gerät ins Wanken. Auch der Ausblick für Q1 mit einem Gewinn je Aktie von 2,15 bis 2,35 $ (Mittelwert: 2,25 $) fiel schwächer aus als der Konsens von 2,29 $.
Die Kursentwicklung sagt alles: Nachbörslich ging es um 6,7 % auf 162,05 $ nach unten. Der Markt preist eine bevorstehende Schwäche ein, statt den Ergebnisüberraschungen zu feiern.
Das ist ein klassisches Szenario nach dem Motto „Erwartungen übertroffen, Ausblick gesenkt“. Wenn der wichtigste Umsatztreiber um 26 % einbricht und der Ausblick enttäuscht, ist die positive Schlagzeile zum Ergebnis nebensächlich. Beobachte, wie die Aktie zum Handelsstart läuft – wenn sie die Kurse vor der Veröffentlichung nicht schnell zurückerobert, ist mit weiteren Verlusten zu rechnen, während die Wachstumsperspektive neu bewertet wird.
Die Lehre daraus: Bei Ergebnissen geht es nicht nur darum, die Schätzungen zu übertreffen, sondern auch um die Entwicklung. Ein besseres Ergebnis bei sich verschlechternden Fundamentaldaten ist ein Verkaufssignal, kein Kaufsignal.