🇭🇰
Am 4. November verabschiedeten die Abgeordneten ein Gesetz, das neue Meldepflichten für erfasste Anbieter von Dienstleistungen im Bereich Krypto-Assets einführt.
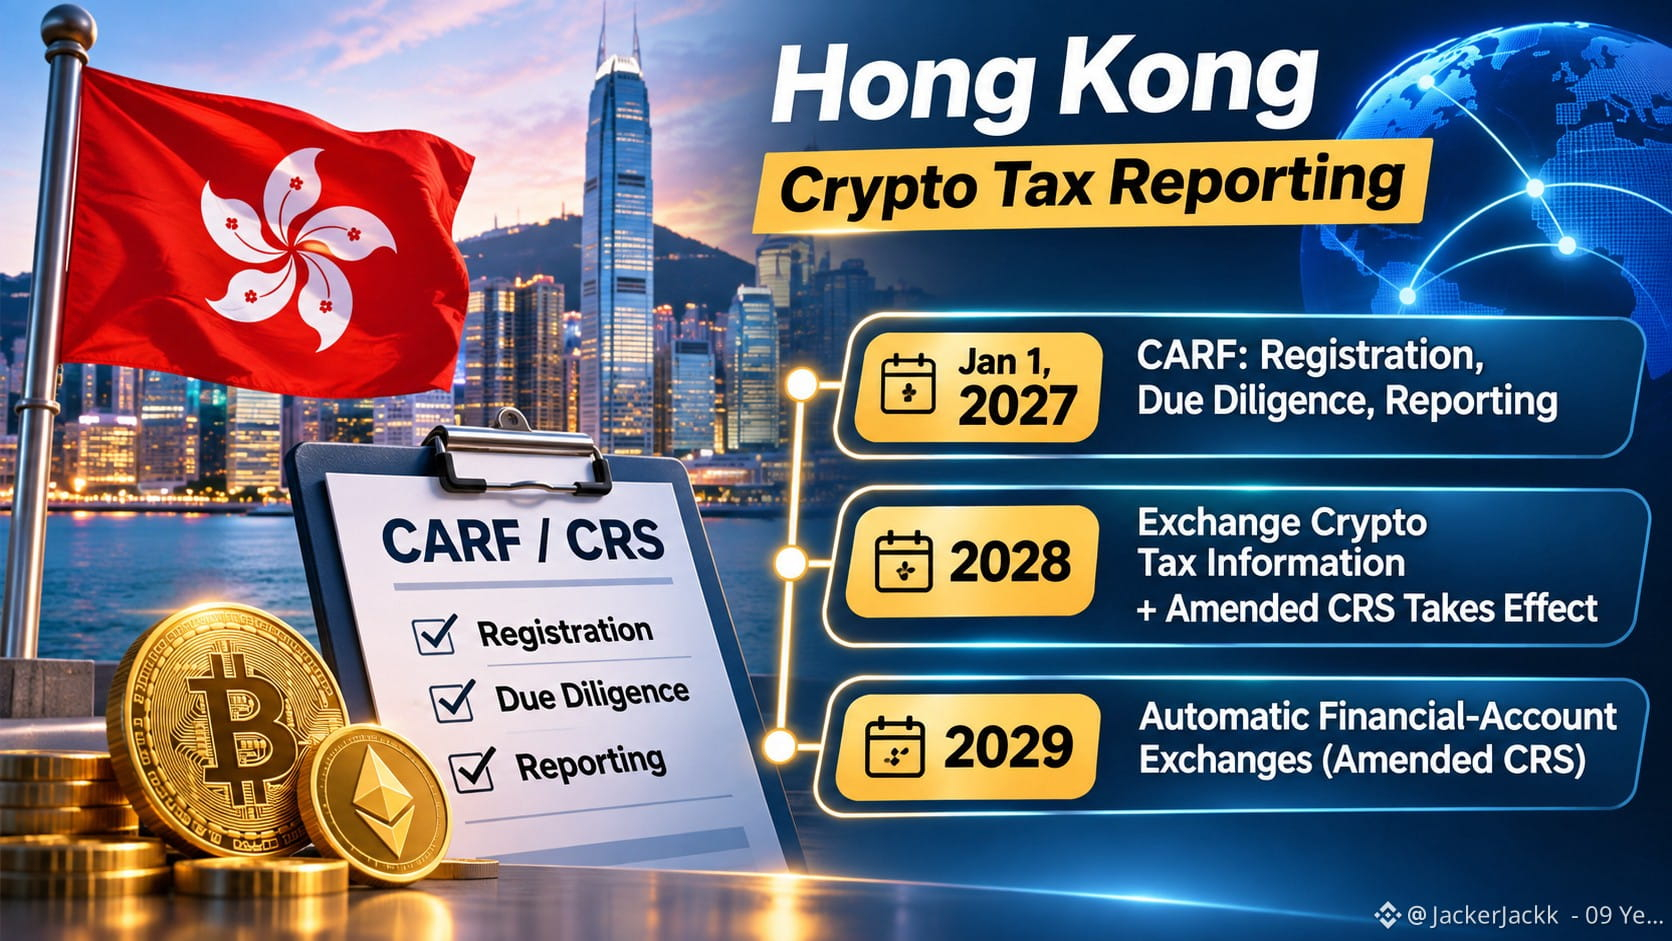
Die Einführung erfolgt in drei wichtigen Etappen:
Ab dem 1. Januar 2027 müssen Anbieter, die unter die Hongkonger Vorschriften fallen, die Registrierungs-, Sorgfaltsprüfungs- und Meldepflichten des Crypto-Asset Reporting Framework (CARF) erfüllen.
Hongkong beginnt 2028 damit, steuerbezogene Informationen zu Krypto-Assets automatisch mit Partnerjurisdiktionen auszutauschen. Der geänderte Common Reporting Standard (CRS) tritt ebenfalls 2028 in Kraft.
Der automatische Austausch von Informationen zu Finanzkonten beginnt 2029 im Rahmen des geänderten CRS.
Für erfasste Kryptounternehmen wird die Erhebung und Meldung von Informationen zu einer formellen Compliance-Pflicht.
Für Steuerbehörden erleichtert der grenzüberschreitende Informationsaustausch den Abgleich meldepflichtiger Krypto-Aktivitäten zwischen den Jurisdiktionen.
Es handelt sich nicht um eine neue Kryptosteuer. Vielmehr geht es um einen Wandel hin zu mehr internationaler Steuertransparenz, wobei die Meldepflichten durch den Geltungsbereich des Rahmenwerks bestimmt werden und nicht automatisch für jeden Anbieter oder Nutzer gelten.
Am 4. November verabschiedeten die Abgeordneten ein Gesetz, das neue Meldepflichten für erfasste Anbieter von Dienstleistungen im Bereich Krypto-Assets einführt.
Die Einführung erfolgt in drei wichtigen Etappen:
Ab dem 1. Januar 2027 müssen Anbieter, die unter die Hongkonger Vorschriften fallen, die Registrierungs-, Sorgfaltsprüfungs- und Meldepflichten des Crypto-Asset Reporting Framework (CARF) erfüllen.
Hongkong beginnt 2028 damit, steuerbezogene Informationen zu Krypto-Assets automatisch mit Partnerjurisdiktionen auszutauschen. Der geänderte Common Reporting Standard (CRS) tritt ebenfalls 2028 in Kraft.
Der automatische Austausch von Informationen zu Finanzkonten beginnt 2029 im Rahmen des geänderten CRS.
Für erfasste Kryptounternehmen wird die Erhebung und Meldung von Informationen zu einer formellen Compliance-Pflicht.
Für Steuerbehörden erleichtert der grenzüberschreitende Informationsaustausch den Abgleich meldepflichtiger Krypto-Aktivitäten zwischen den Jurisdiktionen.
Es handelt sich nicht um eine neue Kryptosteuer. Vielmehr geht es um einen Wandel hin zu mehr internationaler Steuertransparenz, wobei die Meldepflichten durch den Geltungsbereich des Rahmenwerks bestimmt werden und nicht automatisch für jeden Anbieter oder Nutzer gelten.