Öl bestimmt still und leise die Reaktionsfunktion der Fed, und KI-Hardware hängt davon ab ... 🤔
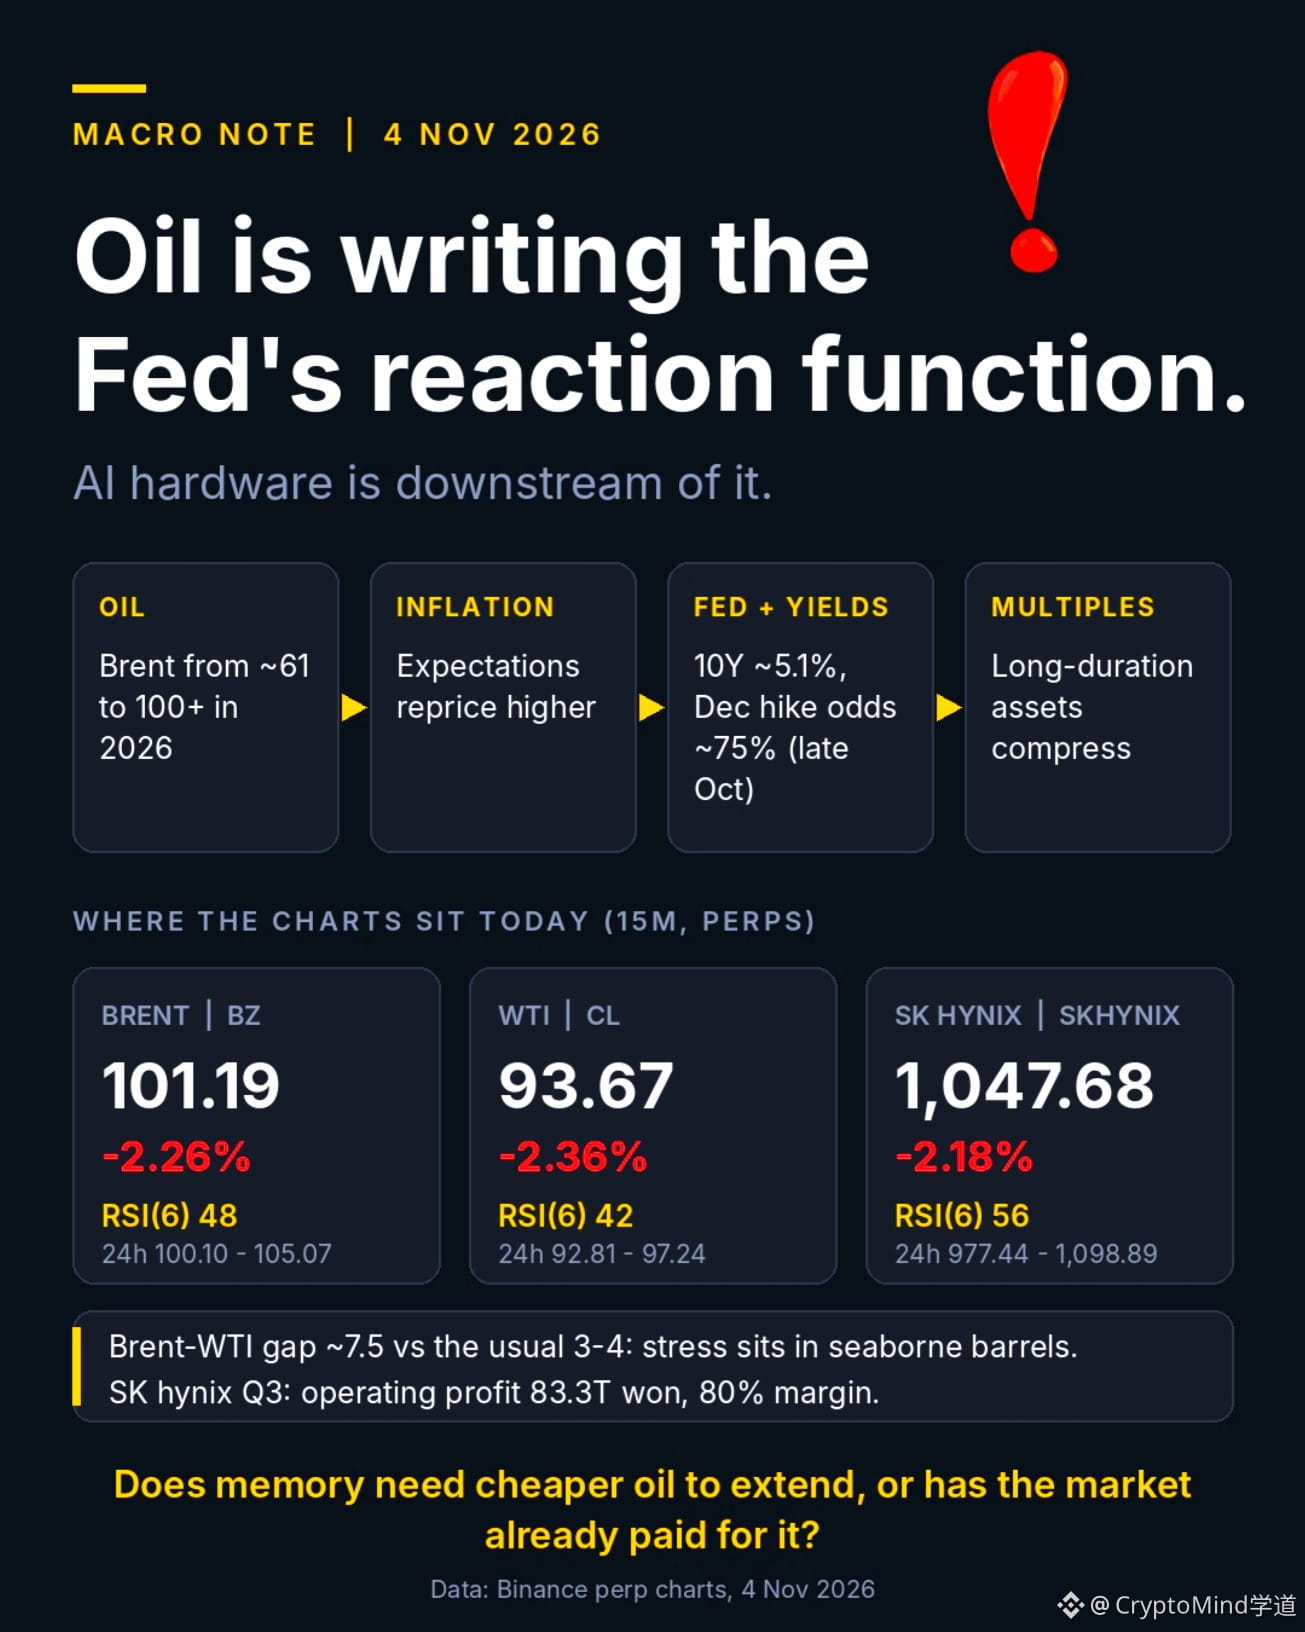
So sehe ich die Zusammenhänge. Brent startete 2026 bei knapp 61. Die Störung in der Straße von Hormus trieb den Preis über 100, und seit Kriegsbeginn haben sich Ölpreise und die Markterwartungen für den Fed-Funds-Satz im Dezember nahezu im Gleichschritt bewegt. Im Oktober erreichte die Rendite 10-jähriger US-Staatsanleihen Mehrjahrzehnthochs, und eine Zinserhöhung im Dezember war mit ungefähr drei zu vier Wahrscheinlichkeiten eingepreist.
Höherer Diskontsatz, niedrigere Bewertungsmultiplikatoren. Das ist die eigentliche Steuer auf Vermögenswerte mit langer Duration.
Nun die Gegenbewegung. Die Hoffnung auf Gespräche mit Iran drückte Brent am Dienstag auf ein Vierwochentief von 103,60, während Tanker nahe Hormus weiterhin angegriffen wurden. Das Risiko besteht in beide Richtungen.
In den Charts verteidigte $BZ bei 101,19 die Marke von 100 um zehn Cent (Tagestief 100,10), bei einem RSI(6) von 48. $CL bei 93,67 liegt bei einem RSI von 42, und beide Rohölsorten werden im untersten Fünftel ihrer Tagesspanne gehandelt. Ein Brent-WTI-Abstand von knapp 7,5 ist groß und zeigt mir, dass der Stress bei den auf dem Seeweg transportierten Ölmengen liegt, nicht bei der US-Versorgung.
$SKHYNIX bei 1.047,68 fiel bis auf 977 und machte dann etwa 58 % der Spanne wieder wett; der RSI liegt bei 56. Da der Handel außerhalb der regulären Handelszeiten stattfindet, wird erst die Börseneröffnung in Seoul die tatsächliche Preisfindung bringen.
Die Fundamentaldaten sprechen eine deutliche Sprache: ein Rekord-Betriebsgewinn von 83,3 Billionen Won im dritten Quartal bei einer Marge von 80 %, und die Aktie legte nach Bekanntgabe der Zahlen um etwa 11 % zu. Die Gewinne beginnen, den Diskontsatz zu übertreffen.
Wenn eine Einigung zu Hormus die Zinserhöhung im Dezember vom Tisch nimmt: Braucht der Speicherchipsektor günstigere Ölpreise, um weiter zuzulegen, oder hat der Markt das bereits eingepreist?
So sehe ich die Zusammenhänge. Brent startete 2026 bei knapp 61. Die Störung in der Straße von Hormus trieb den Preis über 100, und seit Kriegsbeginn haben sich Ölpreise und die Markterwartungen für den Fed-Funds-Satz im Dezember nahezu im Gleichschritt bewegt. Im Oktober erreichte die Rendite 10-jähriger US-Staatsanleihen Mehrjahrzehnthochs, und eine Zinserhöhung im Dezember war mit ungefähr drei zu vier Wahrscheinlichkeiten eingepreist.
Höherer Diskontsatz, niedrigere Bewertungsmultiplikatoren. Das ist die eigentliche Steuer auf Vermögenswerte mit langer Duration.
Nun die Gegenbewegung. Die Hoffnung auf Gespräche mit Iran drückte Brent am Dienstag auf ein Vierwochentief von 103,60, während Tanker nahe Hormus weiterhin angegriffen wurden. Das Risiko besteht in beide Richtungen.
In den Charts verteidigte $BZ bei 101,19 die Marke von 100 um zehn Cent (Tagestief 100,10), bei einem RSI(6) von 48. $CL bei 93,67 liegt bei einem RSI von 42, und beide Rohölsorten werden im untersten Fünftel ihrer Tagesspanne gehandelt. Ein Brent-WTI-Abstand von knapp 7,5 ist groß und zeigt mir, dass der Stress bei den auf dem Seeweg transportierten Ölmengen liegt, nicht bei der US-Versorgung.
$SKHYNIX bei 1.047,68 fiel bis auf 977 und machte dann etwa 58 % der Spanne wieder wett; der RSI liegt bei 56. Da der Handel außerhalb der regulären Handelszeiten stattfindet, wird erst die Börseneröffnung in Seoul die tatsächliche Preisfindung bringen.
Die Fundamentaldaten sprechen eine deutliche Sprache: ein Rekord-Betriebsgewinn von 83,3 Billionen Won im dritten Quartal bei einer Marge von 80 %, und die Aktie legte nach Bekanntgabe der Zahlen um etwa 11 % zu. Die Gewinne beginnen, den Diskontsatz zu übertreffen.
Wenn eine Einigung zu Hormus die Zinserhöhung im Dezember vom Tisch nimmt: Braucht der Speicherchipsektor günstigere Ölpreise, um weiter zuzulegen, oder hat der Markt das bereits eingepreist?