🚨AMDs KI-Boom hat ein Finanzierungsproblem ...
#amdbeatsexpectations-ainarrativecontinues
AMD verkauft mehr KI-Infrastruktur. Anthropics jüngste SEC-Einreichung zeigt, wie teuer die Sicherung dieser Infrastruktur wird.
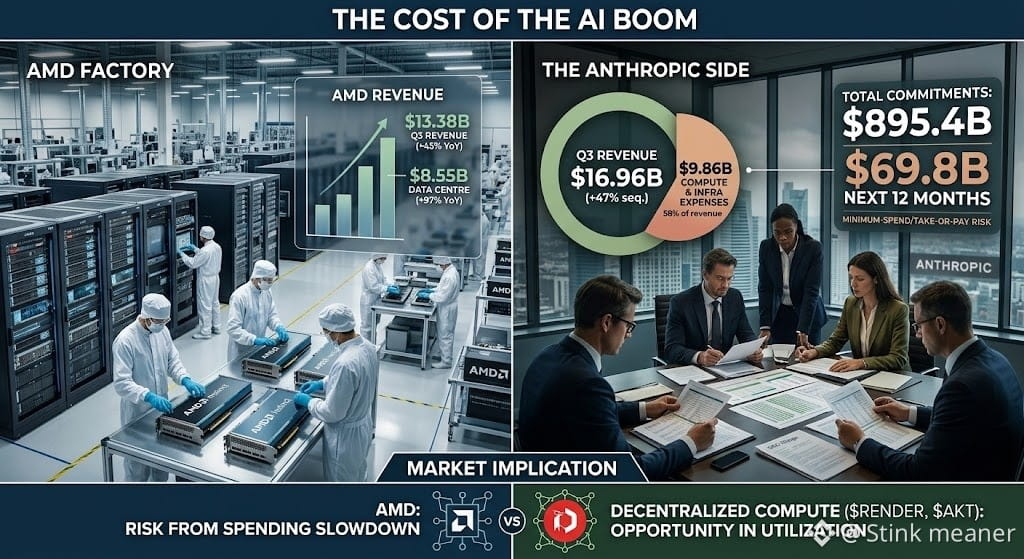
AMD meldete gerade einen Quartalsumsatz von 13,38 Mrd. $, ein Plus von 45 % gegenüber dem Vorjahr. Der Geschäftsbereich Rechenzentren erwirtschaftete 8,55 Mrd. $, ein Wachstum von 97 %.
Doch werfen wir einen Blick auf die andere Seite des KI-Geschäfts.
Anthropic erzielte im dritten Quartal einen Umsatz von 16,96 Mrd. $, ein Plus von 47 % gegenüber dem Vorquartal. Die Ausgaben für Rechenleistung und Infrastruktur stiegen jedoch um 77 % auf 9,86 Mrd. $ und machten damit rund 58 % des Umsatzes aus.
Die größere Überraschung: Anthropic gab Infrastruktur- und damit verbundene Verpflichtungen von insgesamt etwa 895,4 Mrd. $ bekannt, wovon voraussichtlich 69,8 Mrd. $ innerhalb der nächsten 12 Monate fällig werden.
Das bedeutet nicht, dass die 895 Mrd. $ sofort fällig sind. Das Unternehmen verfügte außerdem über 131,9 Mrd. $ an liquiden Mitteln und kurzfristigen Anlagen sowie 14,8 Mrd. $ an verfügbaren Kreditlinien.
Wo liegt also das tatsächliche Risiko?
Der Großteil von Anthropics Umsatz basiert auf der Nutzung, während bedeutende Infrastrukturverträge Mindestabnahme- und Take-or-pay-Klauseln enthalten. Kunden können ihre Nutzung reduzieren, doch die Infrastrukturzahlungen sinken dadurch nicht unbedingt.
Es gibt noch einen weiteren übersehenen Zusammenhang: AMD hat sich verpflichtet, Anthropic-Aktien im Wert von bis zu 5 Mrd. $ zu kaufen – abhängig von der Lieferung von GPUs und dem Erreichen bestimmter Einsatzmeilensteine. Der Lieferant ist also zugleich Investor seines Kunden.
Auswirkungen auf den Markt: AMD profitiert von der wachsenden Nachfrage nach KI-Infrastruktur. Eine Verschlechterung der Wirtschaftlichkeit von KI-Ausgaben könnte jedoch letztlich die Bewertungen von Halbleiterunternehmen und die allgemeine Risikobereitschaft belasten. RENDER und AKT könnten Aufmerksamkeit auf sich ziehen, doch ihre tatsächlichen Chancen hängen von der realen Nutzung dezentraler Rechenleistung ab, nicht von Anthropics Ausgabenverpflichtungen.
Keine Finanzberatung. Die Einführung von KI, die Finanzierungsbedingungen und die Marktpreise können sich in beide Richtungen entwickeln.
$AMD $AKT $RENDER
#AMDBeatsExpectations-AINarrativeContinues #AnthropicIPOPricedDownasInvestorsEye$1.5T #MorganStanleyAmongFirstBanksToUseDTCCTokenization #USOctoberNFP-AreRateCutsStillPossible
#amdbeatsexpectations-ainarrativecontinues
AMD verkauft mehr KI-Infrastruktur. Anthropics jüngste SEC-Einreichung zeigt, wie teuer die Sicherung dieser Infrastruktur wird.
AMD meldete gerade einen Quartalsumsatz von 13,38 Mrd. $, ein Plus von 45 % gegenüber dem Vorjahr. Der Geschäftsbereich Rechenzentren erwirtschaftete 8,55 Mrd. $, ein Wachstum von 97 %.
Doch werfen wir einen Blick auf die andere Seite des KI-Geschäfts.
Anthropic erzielte im dritten Quartal einen Umsatz von 16,96 Mrd. $, ein Plus von 47 % gegenüber dem Vorquartal. Die Ausgaben für Rechenleistung und Infrastruktur stiegen jedoch um 77 % auf 9,86 Mrd. $ und machten damit rund 58 % des Umsatzes aus.
Die größere Überraschung: Anthropic gab Infrastruktur- und damit verbundene Verpflichtungen von insgesamt etwa 895,4 Mrd. $ bekannt, wovon voraussichtlich 69,8 Mrd. $ innerhalb der nächsten 12 Monate fällig werden.
Das bedeutet nicht, dass die 895 Mrd. $ sofort fällig sind. Das Unternehmen verfügte außerdem über 131,9 Mrd. $ an liquiden Mitteln und kurzfristigen Anlagen sowie 14,8 Mrd. $ an verfügbaren Kreditlinien.
Wo liegt also das tatsächliche Risiko?
Der Großteil von Anthropics Umsatz basiert auf der Nutzung, während bedeutende Infrastrukturverträge Mindestabnahme- und Take-or-pay-Klauseln enthalten. Kunden können ihre Nutzung reduzieren, doch die Infrastrukturzahlungen sinken dadurch nicht unbedingt.
Es gibt noch einen weiteren übersehenen Zusammenhang: AMD hat sich verpflichtet, Anthropic-Aktien im Wert von bis zu 5 Mrd. $ zu kaufen – abhängig von der Lieferung von GPUs und dem Erreichen bestimmter Einsatzmeilensteine. Der Lieferant ist also zugleich Investor seines Kunden.
Auswirkungen auf den Markt: AMD profitiert von der wachsenden Nachfrage nach KI-Infrastruktur. Eine Verschlechterung der Wirtschaftlichkeit von KI-Ausgaben könnte jedoch letztlich die Bewertungen von Halbleiterunternehmen und die allgemeine Risikobereitschaft belasten. RENDER und AKT könnten Aufmerksamkeit auf sich ziehen, doch ihre tatsächlichen Chancen hängen von der realen Nutzung dezentraler Rechenleistung ab, nicht von Anthropics Ausgabenverpflichtungen.
Keine Finanzberatung. Die Einführung von KI, die Finanzierungsbedingungen und die Marktpreise können sich in beide Richtungen entwickeln.
$AMD $AKT $RENDER
#AMDBeatsExpectations-AINarrativeContinues #AnthropicIPOPricedDownasInvestorsEye$1.5T #MorganStanleyAmongFirstBanksToUseDTCCTokenization #USOctoberNFP-AreRateCutsStillPossible