Der Oktober sah für den Aktienmarkt nach einem ruhigen Monat aus. Das war er nicht.
Wer nur auf den S&P 500 geschaut hat, sah einen Monatsverlust von weniger als 1 % und wandte sich wieder anderen Dingen zu. Doch unter der Oberfläche bekam die Tech-Branche einen heftigen Schlag ab.
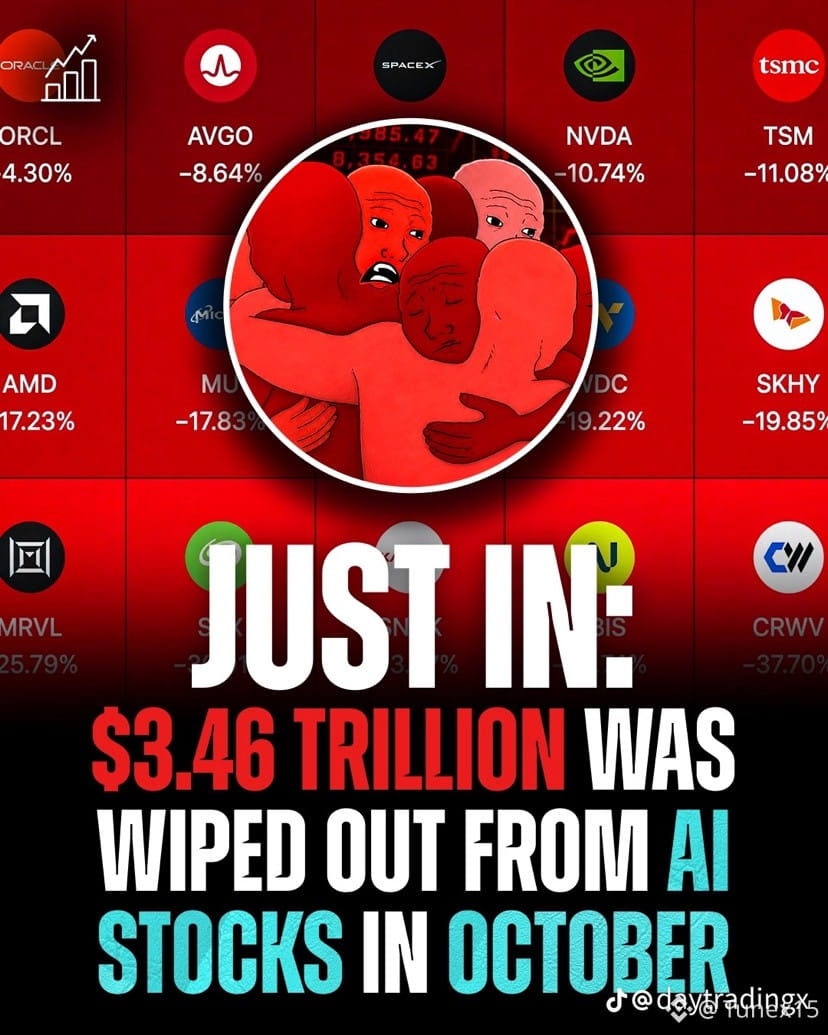
Im Laufe des Monats verlor der Nasdaq 100 mehr als 2 Billionen Dollar an Wert. Der Nasdaq Composite fiel um 5,30 % – sein schlechtester Monat seit März 2025. Die Chipbranche traf es sogar noch früher.
Bis Mitte des Monats drohten US-Halbleiteraktien im Ausverkauf rund 2 Billionen Dollar zu verlieren. Dahinter standen Wetten auf Zinserhöhungen und Sorgen über die Kosten von KI.
Einige der Einzelschicksale waren brutal:
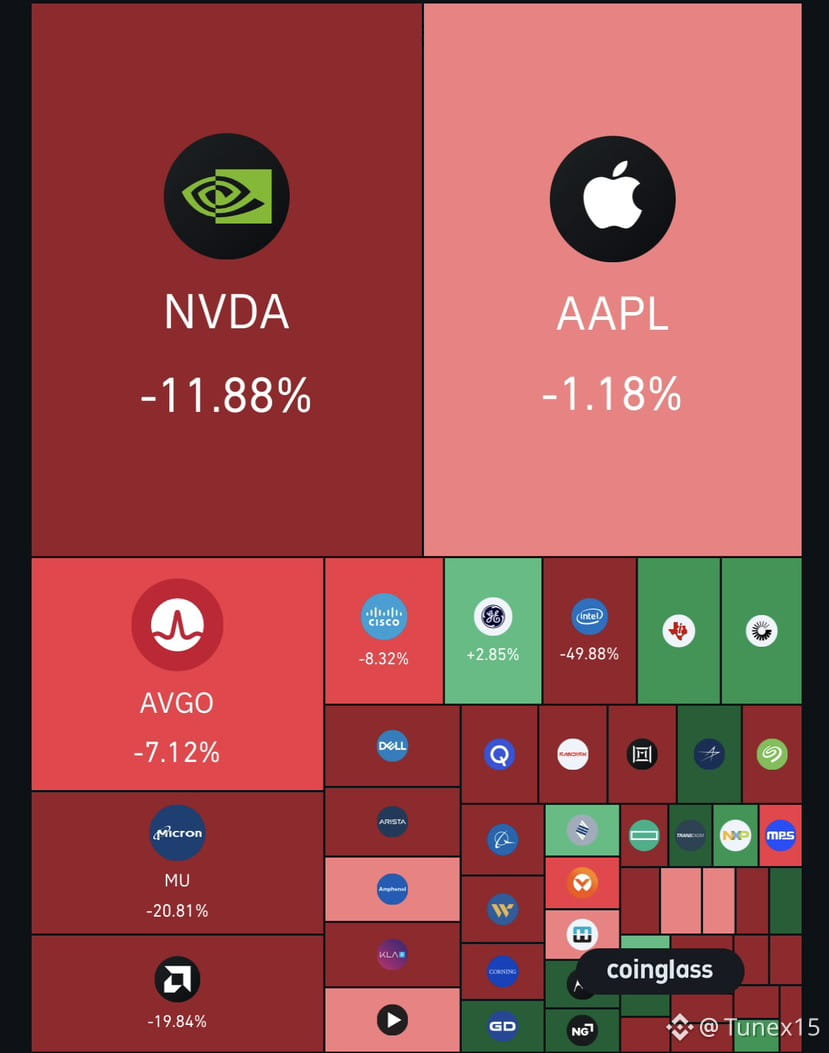
Intel verlor im Oktober 43,5 % – der schlechteste Wert im gesamten S&P 500. An nur einem Tag stürzte die Aktie um rund 30 % ab und verlor fast 150 Milliarden Dollar an Börsenwert – der größte Tagesverlust in der Unternehmensgeschichte.
Alphabet verlor nach der Veröffentlichung der Quartalszahlen mehr als 280 Milliarden Dollar an Wert, obwohl das Cloud-Geschäft gut lief.
Applied Materials fiel um 26,3 %.
Der letzte Freitag war der schlimmste Tag. Am 30. Oktober verlor der Nasdaq 2,86 %, der S&P 500 fiel um 1,82 % und der Dow gab um 1,09 % nach – aus Sorge über die KI-Ausgaben. In dieser einen Handelssitzung verschwanden mehr als 1 Billion Dollar an Wert.
Was mich dabei erstaunt: Die Geschäftszahlen waren nicht schlecht. Microsofts Azure legte um 48 % zu und Google Cloud verdoppelte seinen Umsatz, trotzdem wurden Aktien verkauft.
Anleger haben auf das Versprechen der KI gesetzt und wollen jetzt Beweise dafür sehen, dass sich die Investition auszahlt. Gute Zahlen reichen nicht mehr.
Und darum wirkte der S&P 500 so ruhig: 75 % seiner Aktien legten im Oktober tatsächlich zu. Die gleichgewichtete Variante gewann in den vier Wochen bis zum 30. Oktober 4,4 %.
Der Index wirkte unverändert, weil rund 40 % seines Gewichts auf die zehn größten Aktien entfallen – und genau die wurden besonders hart getroffen.
Ich würde das also eher als Umschichtung denn als Crash bezeichnen. Geld floss aus den KI-Schwergewichten mit Mega-Marktkapitalisierung in alle anderen Bereiche. Am 23. Oktober lag der S&P 500 im Jahresverlauf immer noch rund 11 % im Plus.
Ob es sich um eine gesunde Korrektur oder den Anfang von etwas Größerem handelt, ist die Frage, die uns im November beschäftigen wird.
Keine Finanzberatung. Nur das, was ich beobachtet habe.
$NVDAB
#stockmarket #Wahlen2026
Wer nur auf den S&P 500 geschaut hat, sah einen Monatsverlust von weniger als 1 % und wandte sich wieder anderen Dingen zu. Doch unter der Oberfläche bekam die Tech-Branche einen heftigen Schlag ab.
Im Laufe des Monats verlor der Nasdaq 100 mehr als 2 Billionen Dollar an Wert. Der Nasdaq Composite fiel um 5,30 % – sein schlechtester Monat seit März 2025. Die Chipbranche traf es sogar noch früher.
Bis Mitte des Monats drohten US-Halbleiteraktien im Ausverkauf rund 2 Billionen Dollar zu verlieren. Dahinter standen Wetten auf Zinserhöhungen und Sorgen über die Kosten von KI.
Einige der Einzelschicksale waren brutal:
Intel verlor im Oktober 43,5 % – der schlechteste Wert im gesamten S&P 500. An nur einem Tag stürzte die Aktie um rund 30 % ab und verlor fast 150 Milliarden Dollar an Börsenwert – der größte Tagesverlust in der Unternehmensgeschichte.
Alphabet verlor nach der Veröffentlichung der Quartalszahlen mehr als 280 Milliarden Dollar an Wert, obwohl das Cloud-Geschäft gut lief.
Applied Materials fiel um 26,3 %.
Der letzte Freitag war der schlimmste Tag. Am 30. Oktober verlor der Nasdaq 2,86 %, der S&P 500 fiel um 1,82 % und der Dow gab um 1,09 % nach – aus Sorge über die KI-Ausgaben. In dieser einen Handelssitzung verschwanden mehr als 1 Billion Dollar an Wert.
Was mich dabei erstaunt: Die Geschäftszahlen waren nicht schlecht. Microsofts Azure legte um 48 % zu und Google Cloud verdoppelte seinen Umsatz, trotzdem wurden Aktien verkauft.
Anleger haben auf das Versprechen der KI gesetzt und wollen jetzt Beweise dafür sehen, dass sich die Investition auszahlt. Gute Zahlen reichen nicht mehr.
Und darum wirkte der S&P 500 so ruhig: 75 % seiner Aktien legten im Oktober tatsächlich zu. Die gleichgewichtete Variante gewann in den vier Wochen bis zum 30. Oktober 4,4 %.
Der Index wirkte unverändert, weil rund 40 % seines Gewichts auf die zehn größten Aktien entfallen – und genau die wurden besonders hart getroffen.
Ich würde das also eher als Umschichtung denn als Crash bezeichnen. Geld floss aus den KI-Schwergewichten mit Mega-Marktkapitalisierung in alle anderen Bereiche. Am 23. Oktober lag der S&P 500 im Jahresverlauf immer noch rund 11 % im Plus.
Ob es sich um eine gesunde Korrektur oder den Anfang von etwas Größerem handelt, ist die Frage, die uns im November beschäftigen wird.
Keine Finanzberatung. Nur das, was ich beobachtet habe.
$NVDAB
#stockmarket #Wahlen2026