
Am Wahltag richteten alle ihren Blick auf die Wahlurnen, doch AMD legte nach Börsenschluss eine Erfolgsbilanz vor: Das war das größte und profitabelste Quartal seiner Geschichte.
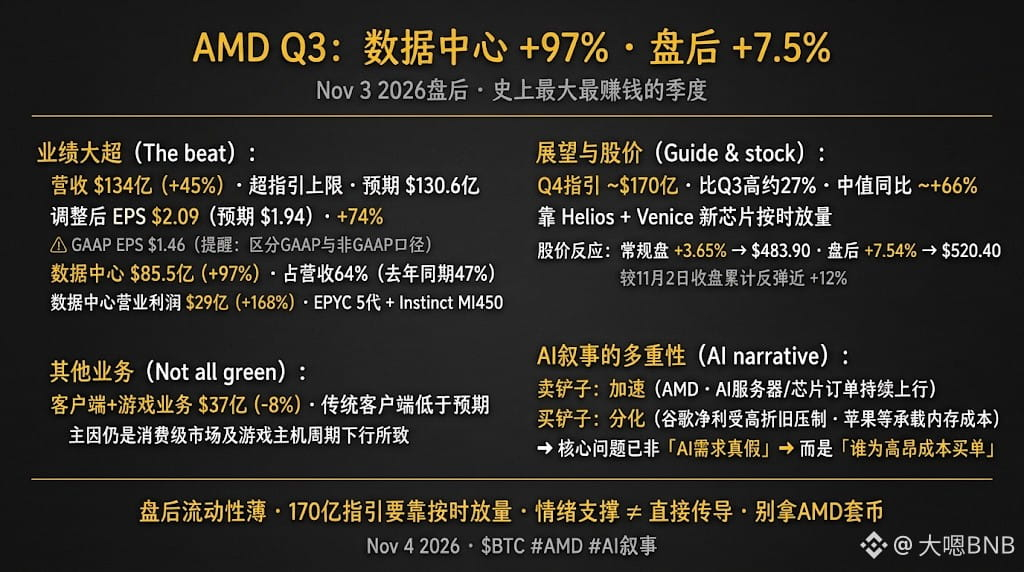
Schauen wir uns die Zahlen an. Im dritten Quartal lag der Umsatz bei 13,4 Milliarden US-Dollar, ein Plus von 45 % gegenüber dem Vorjahr. Damit übertraf AMD sogar das obere Ende der eigenen Prognose; die Markterwartung lag bei 13,06 Milliarden US-Dollar. Das bereinigte EPS betrug 2,09 US-Dollar gegenüber erwarteten 1,94 US-Dollar, ein Plus von 74 % im Jahresvergleich (das GAAP-EPS lag bei 1,46 US-Dollar – bitte nicht verwechseln). Der eigentliche Star war das Rechenzentrumsgeschäft: Der Umsatz belief sich auf 8,55 Milliarden US-Dollar, ein Plus von 97 % gegenüber dem Vorjahr und mehr als die erwarteten 8,23 Milliarden. Damit entfielen 64 % des Gesamtumsatzes auf diesen Bereich; vor einem Jahr waren es noch 47 %. Der operative Gewinn im Rechenzentrumsgeschäft stieg im Jahresvergleich um 168 % auf 2,9 Milliarden US-Dollar. Treiber waren die EPYC-Server-CPUs der fünften Generation und die gerade vorgestellte Instinct MI450 GPU.
Die Prognose fiel noch kräftiger aus. Für das vierte Quartal stellt AMD einen Umsatz von rund 17 Milliarden US-Dollar in Aussicht – mehr als von Analysten erwartet und etwa 27 % über dem dritten Quartal. Der Mittelwert entspricht einem Plus von rund 66 % gegenüber dem Vorjahr. Laut Unternehmen sollen Helios und „Venice“ für den kräftigen Absatz sorgen. An der Börse stieg die Aktie am 3. November im regulären Handel um 3,65 % auf 483,90 US-Dollar, nachbörslich legte sie weitere 7,54 % auf 520,40 US-Dollar zu. Gegenüber dem Schlusskurs vom 2. November ergibt sich damit ein Gesamtplus von knapp 12 %.
Doch nicht alles war positiv. Der Geschäftsbereich Client und Gaming kam zusammen auf 3,7 Milliarden US-Dollar Umsatz, 8 % weniger als im Vorjahr; die Client-Umsätze blieben hinter den Erwartungen zurück. Die schwächere Konsumnachfrage passt zu Apples Ergebnissen: „profitabel, aber mit gedämpfter Prognose und unter Druck durch Speicherkosten“.
Was also die Frage angeht, ob sich die „KI-Erzählung“ fortsetzt: Meine Antwort lautet, dass man differenzieren muss. Auf der Ebene der Schaufelverkäufer nimmt das Geschäft Fahrt auf, und die Aufträge für Unternehmen wie AMD steigen. Bei denen, die Geld für die Schaufeln ausgeben, gehen die Entwicklungen auseinander: Google verlor nach seinem Geschäftsbericht kräftig an Wert (Odailys Schlagzeile nannte 12,64 %). In den Büchern schlagen zunächst Kosten und Abschreibungen zu Buche, während Apple die höheren Speicherpreise bezahlt. Die KI-Nachfrage ist real. Die Frage ist, wer die Kosten dafür trägt.
Zwei Hinweise. Die Liquidität nach Börsenschluss ist gering. Die Umsatzmarke von 17 Milliarden US-Dollar im vierten Quartal ist nur zu halten, wenn Helios und Venice planmäßig in großen Stückzahlen ausgeliefert werden – das Ausführungsrisiko ist erheblich. Für den Kryptomarkt ist das eine Stütze für die Stimmung, keine direkte Übertragung. Man sollte AMDs Kursgewinn nicht einfach auf Kryptowährungen übertragen. Zuvor lag die Korrelation zwischen BTC und dem Nasdaq bei 0,5 bis 0,7. Nur wenn die Stimmung für den Nasdaq gut ist, kann auch BTC davon profitieren.
Ob es klappt, weiß ich nicht. Aber den Aufträgen zu folgen, ist allemal besser, als sich von Schlagworten leiten zu lassen.
Glaubt ihr, dass die KI-Erzählung weiterhin von der Chip-Ebene bestimmt wird?
$BTC $AMDB
#amd超预期大涨,ai叙事延续?
Schauen wir uns die Zahlen an. Im dritten Quartal lag der Umsatz bei 13,4 Milliarden US-Dollar, ein Plus von 45 % gegenüber dem Vorjahr. Damit übertraf AMD sogar das obere Ende der eigenen Prognose; die Markterwartung lag bei 13,06 Milliarden US-Dollar. Das bereinigte EPS betrug 2,09 US-Dollar gegenüber erwarteten 1,94 US-Dollar, ein Plus von 74 % im Jahresvergleich (das GAAP-EPS lag bei 1,46 US-Dollar – bitte nicht verwechseln). Der eigentliche Star war das Rechenzentrumsgeschäft: Der Umsatz belief sich auf 8,55 Milliarden US-Dollar, ein Plus von 97 % gegenüber dem Vorjahr und mehr als die erwarteten 8,23 Milliarden. Damit entfielen 64 % des Gesamtumsatzes auf diesen Bereich; vor einem Jahr waren es noch 47 %. Der operative Gewinn im Rechenzentrumsgeschäft stieg im Jahresvergleich um 168 % auf 2,9 Milliarden US-Dollar. Treiber waren die EPYC-Server-CPUs der fünften Generation und die gerade vorgestellte Instinct MI450 GPU.
Die Prognose fiel noch kräftiger aus. Für das vierte Quartal stellt AMD einen Umsatz von rund 17 Milliarden US-Dollar in Aussicht – mehr als von Analysten erwartet und etwa 27 % über dem dritten Quartal. Der Mittelwert entspricht einem Plus von rund 66 % gegenüber dem Vorjahr. Laut Unternehmen sollen Helios und „Venice“ für den kräftigen Absatz sorgen. An der Börse stieg die Aktie am 3. November im regulären Handel um 3,65 % auf 483,90 US-Dollar, nachbörslich legte sie weitere 7,54 % auf 520,40 US-Dollar zu. Gegenüber dem Schlusskurs vom 2. November ergibt sich damit ein Gesamtplus von knapp 12 %.
Doch nicht alles war positiv. Der Geschäftsbereich Client und Gaming kam zusammen auf 3,7 Milliarden US-Dollar Umsatz, 8 % weniger als im Vorjahr; die Client-Umsätze blieben hinter den Erwartungen zurück. Die schwächere Konsumnachfrage passt zu Apples Ergebnissen: „profitabel, aber mit gedämpfter Prognose und unter Druck durch Speicherkosten“.
Was also die Frage angeht, ob sich die „KI-Erzählung“ fortsetzt: Meine Antwort lautet, dass man differenzieren muss. Auf der Ebene der Schaufelverkäufer nimmt das Geschäft Fahrt auf, und die Aufträge für Unternehmen wie AMD steigen. Bei denen, die Geld für die Schaufeln ausgeben, gehen die Entwicklungen auseinander: Google verlor nach seinem Geschäftsbericht kräftig an Wert (Odailys Schlagzeile nannte 12,64 %). In den Büchern schlagen zunächst Kosten und Abschreibungen zu Buche, während Apple die höheren Speicherpreise bezahlt. Die KI-Nachfrage ist real. Die Frage ist, wer die Kosten dafür trägt.
Zwei Hinweise. Die Liquidität nach Börsenschluss ist gering. Die Umsatzmarke von 17 Milliarden US-Dollar im vierten Quartal ist nur zu halten, wenn Helios und Venice planmäßig in großen Stückzahlen ausgeliefert werden – das Ausführungsrisiko ist erheblich. Für den Kryptomarkt ist das eine Stütze für die Stimmung, keine direkte Übertragung. Man sollte AMDs Kursgewinn nicht einfach auf Kryptowährungen übertragen. Zuvor lag die Korrelation zwischen BTC und dem Nasdaq bei 0,5 bis 0,7. Nur wenn die Stimmung für den Nasdaq gut ist, kann auch BTC davon profitieren.
Ob es klappt, weiß ich nicht. Aber den Aufträgen zu folgen, ist allemal besser, als sich von Schlagworten leiten zu lassen.
Glaubt ihr, dass die KI-Erzählung weiterhin von der Chip-Ebene bestimmt wird?
$BTC $AMDB
#amd超预期大涨,ai叙事延续?