#amd超预期大涨,ai叙事延续? AMD steigt nachbörslich um 9 %, aber in der KI-Erzählung geht die Rechnung nicht auf
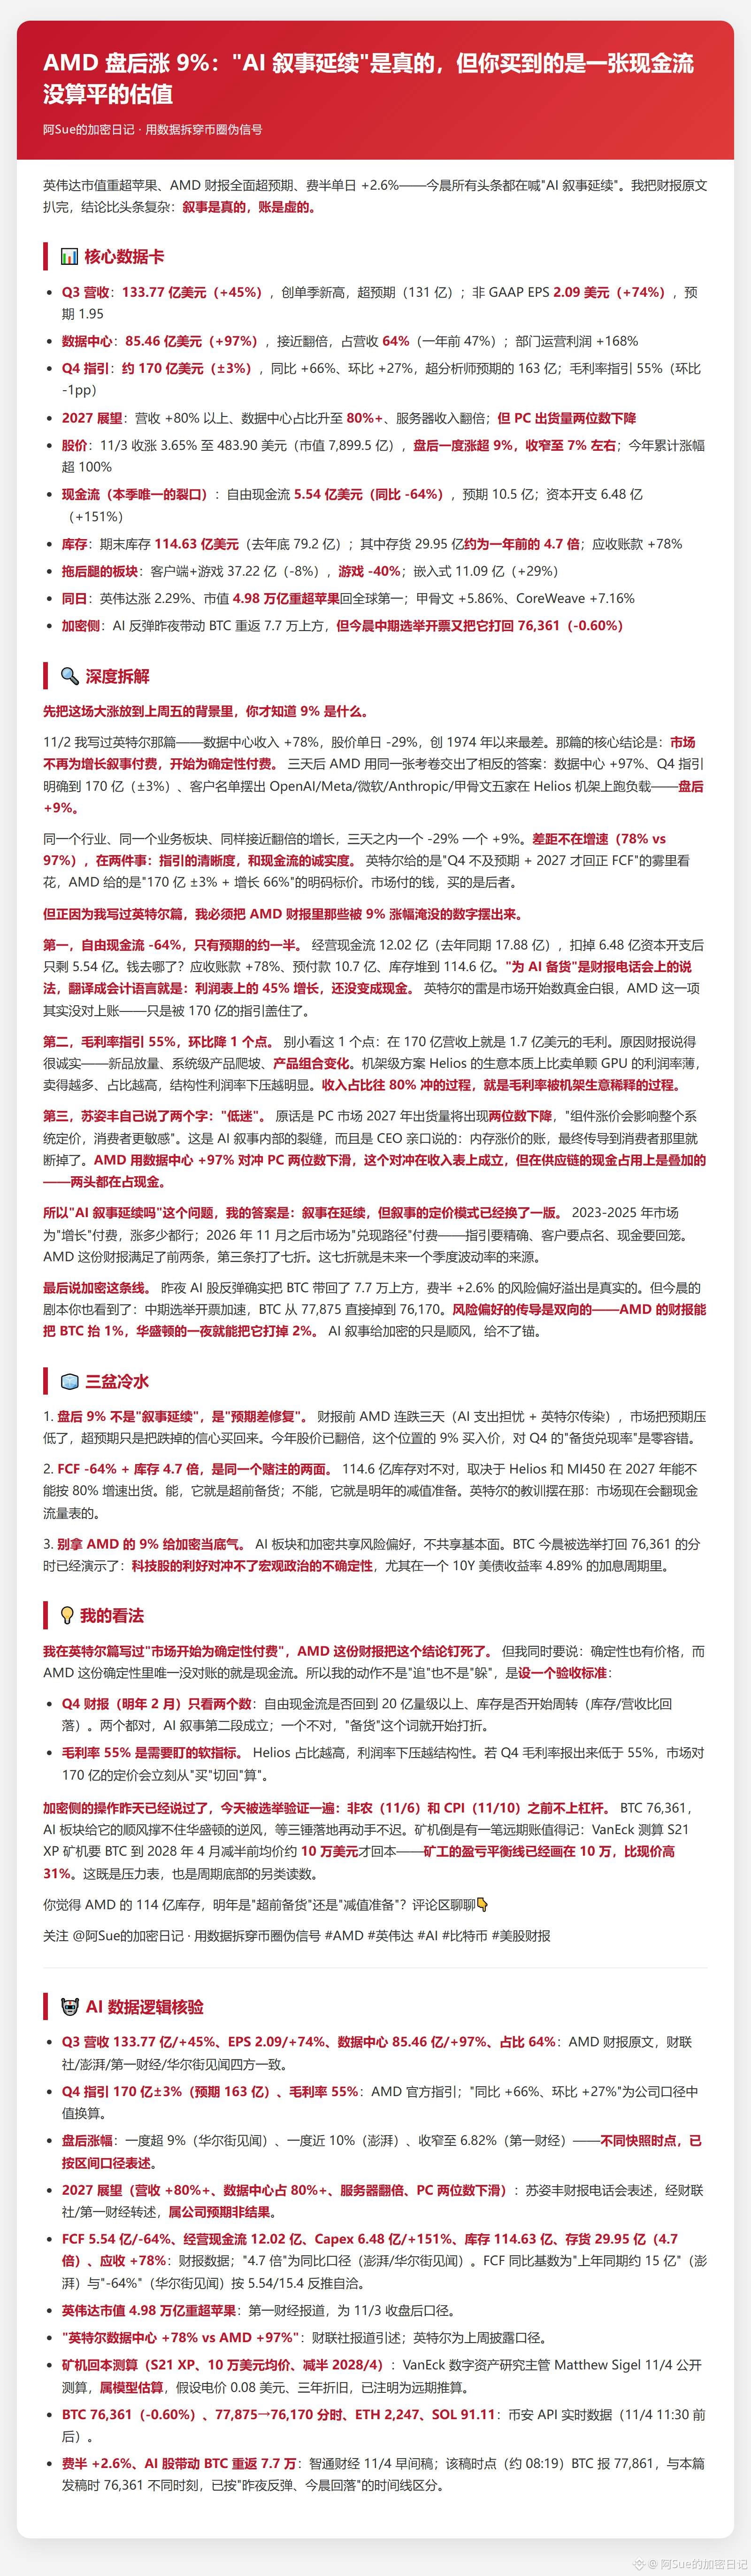
Die Ergebnisse übertreffen die Erwartungen auf breiter Front, das Datacenter wächst um 97 %, die Q4-Prognose liegt bei 17 Mrd. Heute Morgen rufen alle Schlagzeilen: „Die KI-Erzählung geht weiter.“ Ich habe den Originalbericht durchgearbeitet: Die Erzählung stimmt, die Rechnung geht nicht auf.
📊 Die wichtigsten Zahlen
· Q3-Umsatz: 13,377 Mrd. (+45 %), EPS: 2,09 (+74 %) – beide Werte über den Erwartungen
· Datacenter: 8,546 Mrd. (+97 %), 64 % des Umsatzes; vor einem Jahr waren es 47 %
· Q4-Prognose: 17 Mrd. ± 3 % (+66 %), über der Erwartung von 16,3 Mrd.; Bruttomarge: 55 %
· Umsatz 2027: +80 %, Datacenter-Anteil 80 % – der PC-Bereich geht jedoch zweistellig zurück
· Nachbörslich zeitweise mehr als 9 % im Plus, dann auf 7 % zurückgefallen; seit Jahresbeginn über 100 % gestiegen
· Freier Cashflow: 0,554 Mrd. (−64 %), erwartet wurden 1,05 Mrd.
· Lagerbestand zum Quartalsende: 11,463 Mrd.; davon Vorräte im Wert von 2,995 Mrd. – etwa das 4,7-Fache des Vorjahreswerts
🔍 Der entscheidende Widerspruch
Am 2.11. schrieb ich über Intel: Datacenter +78 %, Aktienkurs an einem Tag −29 %. Drei Tage später: AMD-Datacenter +97 %, nachbörslich +9 %. Im selben Sektor, beide mit nahezu verdoppeltem Wachstum – der Unterschied liegt in der Prognose und der Glaubwürdigkeit des Cashflows.
Aber auch bei AMD geht die Rechnung nicht auf. Der FCF liegt bei nur der Hälfte der Erwartungen; das Geld steckt jetzt in Forderungen (+78 %) und einem Lagerbestand von 11,4 Mrd. „Vorräte für KI aufbauen“ heißt in der Sprache der Buchhaltung: Das Wachstum von 45 % hat sich noch nicht in Cash verwandelt.
🧊 Drei Realitätschecks
1. Die 9 % sind eine Erholung nach zu niedrigen Erwartungen, keine Fortsetzung der Erzählung. Vor den Ergebnissen war die Aktie bereits drei Tage in Folge gefallen und die Erwartungen waren dadurch gedrückt. Der Übertreffer hat lediglich das Vertrauen zurückgekauft.
2. Ob der Lagerbestand gerechtfertigt ist, hängt davon ab, ob Helios im kommenden Jahr tatsächlich einen Umsatzanteil von 80 % erreichen kann. Wenn ja, sind es vorausschauende Vorräte; wenn nicht, drohen Abschreibungen.
3. AMD sollte keine Grundlage für Zuversicht bei Krypto sein. KI sorgt für Rückenwind, aber keinen Anker – heute Morgen wurde BTC durch die Wahl wieder auf 76361 zurückgeworfen.
💡 Meine Einschätzung
Auch bei Gewissheit kommt es auf den Preis an. Bei den Q4-Ergebnissen zählen nur zwei Werte: Kann der FCF wieder in die Größenordnung von 2 Mrd. steigen, und sinkt der Lagerbestand im Verhältnis zum Umsatz? Stimmen beide, ist die zweite Etappe intakt; stimmt einer nicht, bekommt die Geschichte vom „Vorräte aufbauen“ einen Dämpfer.
Auch die Bruttomarge von 55 % sollte man im Auge behalten: Je größer der Anteil des Rack-Geschäfts, desto deutlicher wird der strukturelle Druck auf die Gewinnmargen.
Für Krypto gilt weiter der Rahmen von gestern: Vor den US-Arbeitsmarktdaten am 6.11. und dem CPI am 10.11. kein Hebeleinsatz. Die Gewinnschwelle der Miner liegt bereits bei 100.000 US-Dollar (Schätzung von VanEck für den S21 XP) – 31 % über dem aktuellen Kurs.
⚠️ Keine Anlageberatung. Unternehmensprognosen sind keine Ergebnisse und können sich mit neuen Daten ändern.
Folge @阿Sue 的 Krypto-Tagebuch · Mit Daten falsche Signale in der Kryptoszene entlarven
#AMD #Nvidia #KI #Bitcoin #USAktienberichte
Die Ergebnisse übertreffen die Erwartungen auf breiter Front, das Datacenter wächst um 97 %, die Q4-Prognose liegt bei 17 Mrd. Heute Morgen rufen alle Schlagzeilen: „Die KI-Erzählung geht weiter.“ Ich habe den Originalbericht durchgearbeitet: Die Erzählung stimmt, die Rechnung geht nicht auf.
📊 Die wichtigsten Zahlen
· Q3-Umsatz: 13,377 Mrd. (+45 %), EPS: 2,09 (+74 %) – beide Werte über den Erwartungen
· Datacenter: 8,546 Mrd. (+97 %), 64 % des Umsatzes; vor einem Jahr waren es 47 %
· Q4-Prognose: 17 Mrd. ± 3 % (+66 %), über der Erwartung von 16,3 Mrd.; Bruttomarge: 55 %
· Umsatz 2027: +80 %, Datacenter-Anteil 80 % – der PC-Bereich geht jedoch zweistellig zurück
· Nachbörslich zeitweise mehr als 9 % im Plus, dann auf 7 % zurückgefallen; seit Jahresbeginn über 100 % gestiegen
· Freier Cashflow: 0,554 Mrd. (−64 %), erwartet wurden 1,05 Mrd.
· Lagerbestand zum Quartalsende: 11,463 Mrd.; davon Vorräte im Wert von 2,995 Mrd. – etwa das 4,7-Fache des Vorjahreswerts
🔍 Der entscheidende Widerspruch
Am 2.11. schrieb ich über Intel: Datacenter +78 %, Aktienkurs an einem Tag −29 %. Drei Tage später: AMD-Datacenter +97 %, nachbörslich +9 %. Im selben Sektor, beide mit nahezu verdoppeltem Wachstum – der Unterschied liegt in der Prognose und der Glaubwürdigkeit des Cashflows.
Aber auch bei AMD geht die Rechnung nicht auf. Der FCF liegt bei nur der Hälfte der Erwartungen; das Geld steckt jetzt in Forderungen (+78 %) und einem Lagerbestand von 11,4 Mrd. „Vorräte für KI aufbauen“ heißt in der Sprache der Buchhaltung: Das Wachstum von 45 % hat sich noch nicht in Cash verwandelt.
🧊 Drei Realitätschecks
1. Die 9 % sind eine Erholung nach zu niedrigen Erwartungen, keine Fortsetzung der Erzählung. Vor den Ergebnissen war die Aktie bereits drei Tage in Folge gefallen und die Erwartungen waren dadurch gedrückt. Der Übertreffer hat lediglich das Vertrauen zurückgekauft.
2. Ob der Lagerbestand gerechtfertigt ist, hängt davon ab, ob Helios im kommenden Jahr tatsächlich einen Umsatzanteil von 80 % erreichen kann. Wenn ja, sind es vorausschauende Vorräte; wenn nicht, drohen Abschreibungen.
3. AMD sollte keine Grundlage für Zuversicht bei Krypto sein. KI sorgt für Rückenwind, aber keinen Anker – heute Morgen wurde BTC durch die Wahl wieder auf 76361 zurückgeworfen.
💡 Meine Einschätzung
Auch bei Gewissheit kommt es auf den Preis an. Bei den Q4-Ergebnissen zählen nur zwei Werte: Kann der FCF wieder in die Größenordnung von 2 Mrd. steigen, und sinkt der Lagerbestand im Verhältnis zum Umsatz? Stimmen beide, ist die zweite Etappe intakt; stimmt einer nicht, bekommt die Geschichte vom „Vorräte aufbauen“ einen Dämpfer.
Auch die Bruttomarge von 55 % sollte man im Auge behalten: Je größer der Anteil des Rack-Geschäfts, desto deutlicher wird der strukturelle Druck auf die Gewinnmargen.
Für Krypto gilt weiter der Rahmen von gestern: Vor den US-Arbeitsmarktdaten am 6.11. und dem CPI am 10.11. kein Hebeleinsatz. Die Gewinnschwelle der Miner liegt bereits bei 100.000 US-Dollar (Schätzung von VanEck für den S21 XP) – 31 % über dem aktuellen Kurs.
⚠️ Keine Anlageberatung. Unternehmensprognosen sind keine Ergebnisse und können sich mit neuen Daten ändern.
Folge @阿Sue 的 Krypto-Tagebuch · Mit Daten falsche Signale in der Kryptoszene entlarven
#AMD #Nvidia #KI #Bitcoin #USAktienberichte