An der Wall Street sorgt erneut ein glänzender KI-Geschäftsbericht für Aufsehen.
Am 2. November veröffentlichte Palantir (PLTR) die Ergebnisse für das dritte Quartal 2026. Umsatz und Gewinn übertrafen die Markterwartungen.
Erstens: zentrale Finanzkennzahlen
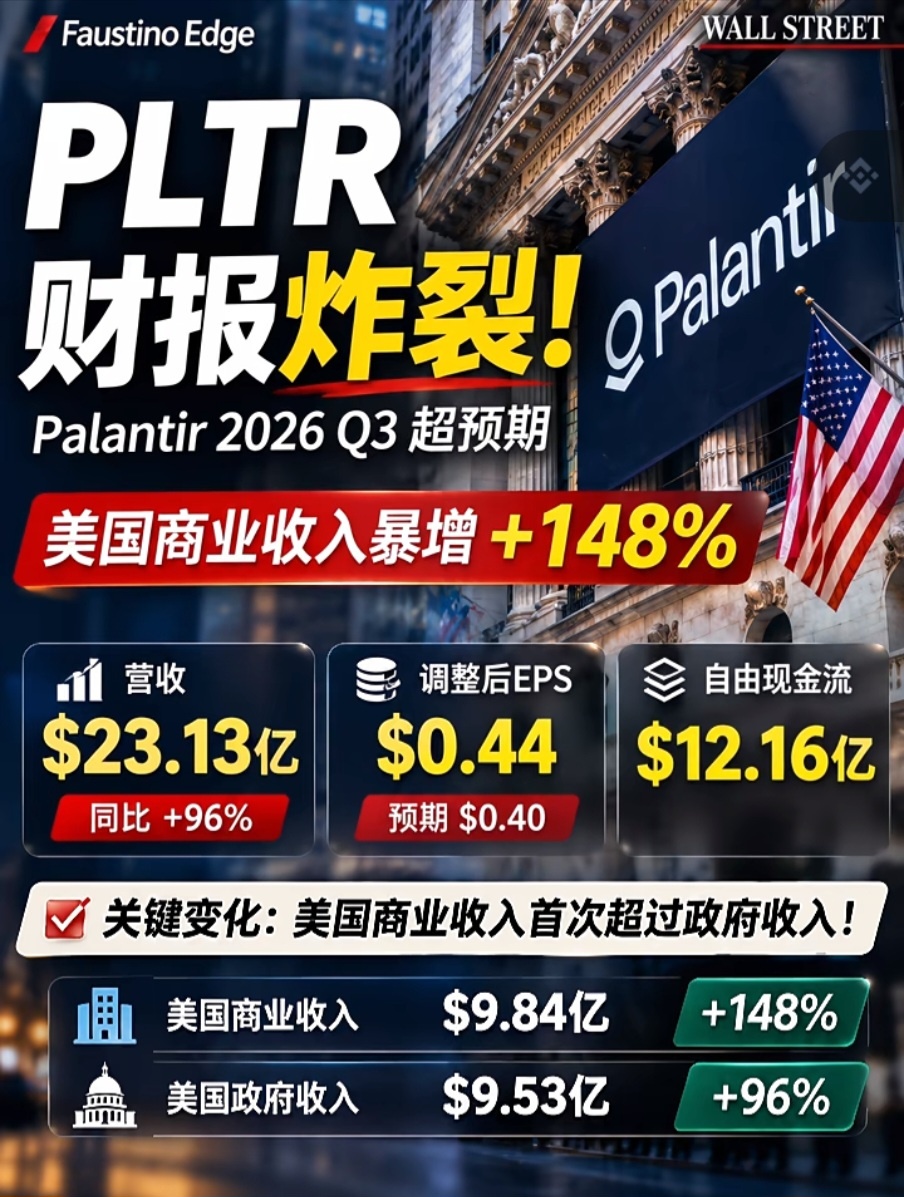
Umsatz von 2,313 Milliarden US-Dollar, ein Plus von 96 % gegenüber dem Vorjahr und über den erwarteten 2,170 Milliarden US-Dollar.
Bereinigter Gewinn je Aktie von 0,44 US-Dollar, gegenüber erwarteten 0,40 US-Dollar.
US-Umsatz im kommerziellen Bereich von 984 Millionen US-Dollar, ein Plus von 148 % gegenüber dem Vorjahr.
US-Umsatz im Regierungsbereich von 953 Millionen US-Dollar, ein Plus von 96 % gegenüber dem Vorjahr.
Bereinigter freier Cashflow von 1,216 Milliarden US-Dollar.
Zweitens: die wichtigste Veränderung
Der Umsatz im US-Kommerzgeschäft übertraf erstmals den Umsatz im US-Regierungsgeschäft.
Früher war Palantir ein Softwareanbieter für Regierungs-, Verteidigungs- und Nachrichtendienstsysteme.
Heute zahlen immer mehr Unternehmen für seine KI-Plattform.
Der US-Umsatz im kommerziellen Bereich stieg gegenüber dem Vorjahr um 148 %. Das zeigt, dass KI von technischen Vorführungen zunehmend in den praktischen Einsatz in Unternehmen übergeht. Das könnte wichtiger sein als eine bloße Umsatzüberraschung.
Drittens: KI bringt nicht nur Wachstum, sondern auch Cashflow
Der bereinigte Free Cashflow belief sich in diesem Quartal auf rund 1,216 Milliarden US-Dollar. Für ein schnell wachsendes Softwareunternehmen ist das ein beachtlicher Wert.
Der Markt sorgt sich seit Langem, dass die Investitionen in die KI-Branche enorm sind und sich erst spät auszahlen. Palantir beweist, dass einige KI-Anwendungen bereits ein starkes kommerzielles Monetarisierungspotenzial haben.
Viertens: Warum fällt die Aktie trotz so guter Quartalszahlen?
PLTR fiel während des regulären Handels um 3,13 % und erholte sich anschließend.
Die Gründe sind bedenkenswert:
Gute Ergebnisse bedeuten nicht automatisch, dass die Bewertung günstig ist.
Wenn der Markt bereits im Vorfeld sehr hohe Wachstumserwartungen eingepreist hat, reicht selbst ein besser als erwarteter Geschäftsbericht möglicherweise nicht aus, um die Aktie weiter steigen zu lassen.
In Zukunft werden Anleger auf Folgendes achten:
Kann der kommerzielle Umsatz weiterhin rasant wachsen? Können die Margen gehalten werden? Nimmt die aktuelle Bewertung die künftige Entwicklung bereits vorweg?
Zum Schluss noch ein paar Worte.
Nvidia verkauft Rechenleistung, Microsoft Cloud-Dienste, und Palantir kämpft um den Markt für KI-Anwendungen in Unternehmen.
Der Wettbewerb in der KI-Branche verlagert sich allmählich von der Infrastruktur hin zu Softwareanwendungen, die tatsächlich Umsätze generieren.
Palantir hat starke Ergebnisse vorgelegt.
Doch ein gutes Unternehmen und ein guter Preis sind nach wie vor zwei verschiedene Dinge.
Wie viel Wachstum kann die aktuelle Bewertung von PLTR deiner Meinung nach noch rechtfertigen?