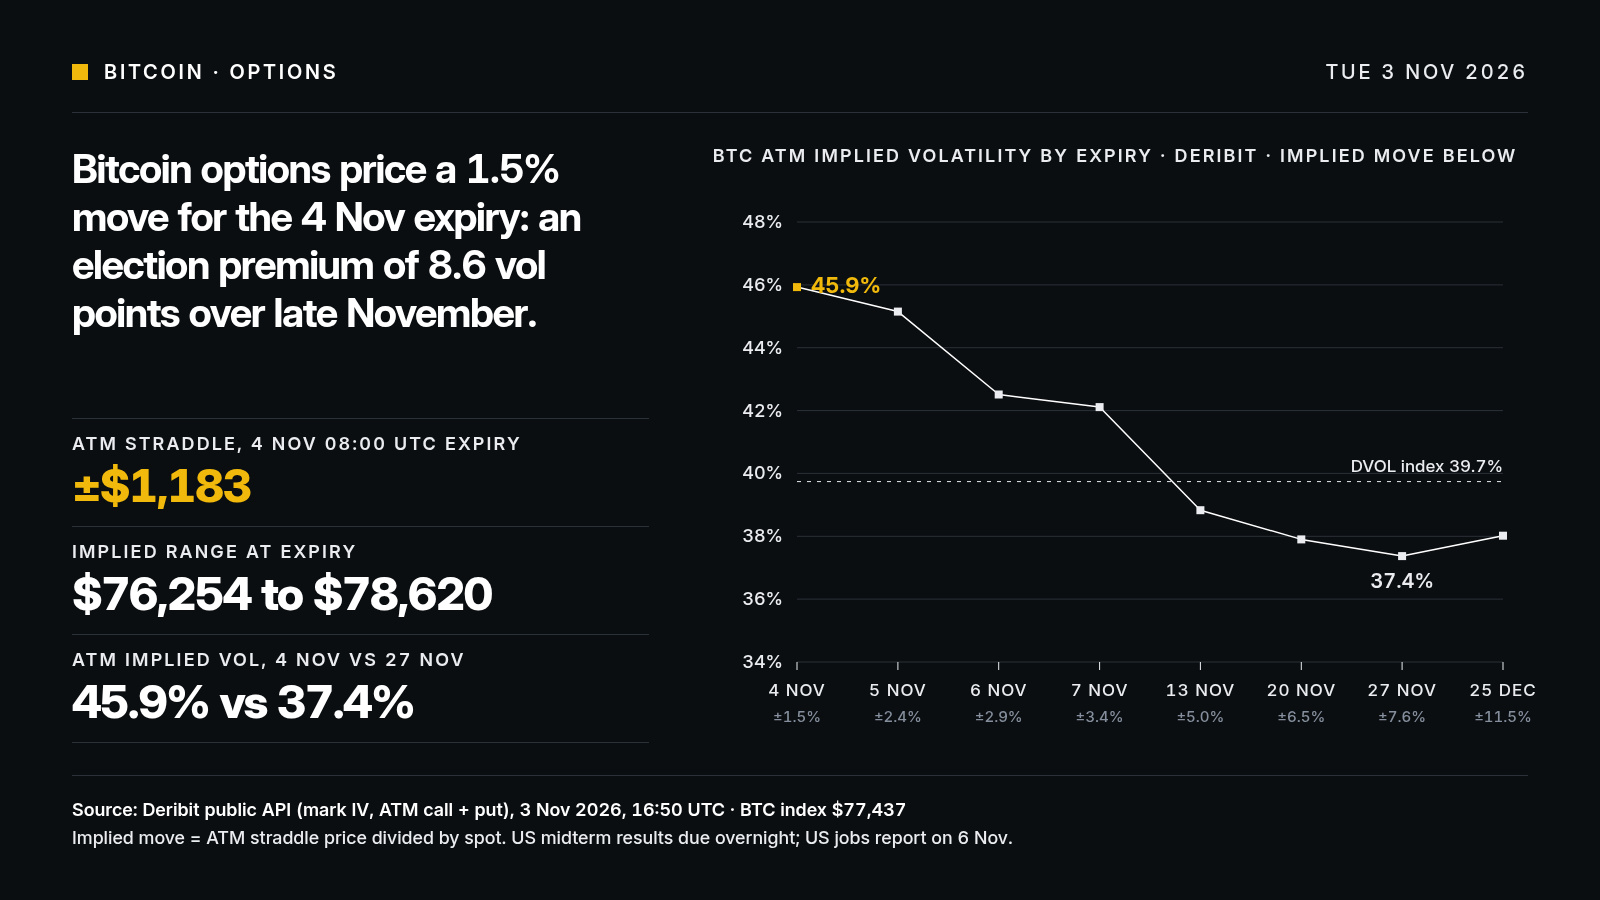
Der Optionsmarkt $BTC wettet nicht auf einen Kurssprung nach den US-Zwischenwahlen. Auf Deribit preist der Verfallstermin vom 4.11. (08:00 UTC) am 3.11. um 16:50 UTC eine Bewegung von etwa 1,5 % ein, also ±1.183 $ um 77.437 $.
Überall liest man, dass die heutige Abstimmung den Markt so oder so „in Bewegung bringen“ wird. Die Zahlen zeichnen ein differenzierteres Bild.
Ja, es gibt eine Wahlprämie. Die implizite Volatilität am Geld für den 4.11. liegt bei 45,9 %, gegenüber 37,4 % für den 27.11. und 39,7 % für den DVOL-Index. Laut CoinDesk lag sie gestern für denselben Verfallstermin bei etwa 43,5 %. Händler zahlen also für den Schutz in den nächsten 15 Stunden mehr als für den Rest des Monats.
In Dollar umgerechnet bleibt diese Prämie jedoch überschaubar. Der Straddle für den 4.11. zeichnet zum Verfallstermin eine Spanne von 76.254 $ bis 78.620 $. Am 6.11., dem Tag des US-Arbeitsmarktberichts, preist der Markt ±2,9 % ein. Das reicht kaum aus, um von einem angekündigten Beben zu sprechen.
Ebenfalls wichtig: Spot-BTC-ETFs verzeichneten am Montag Abflüsse von 399 Mio. $ (Farside, via CoinDesk), nachdem es am Freitag 643 Mio. $ waren. Die von Bitcoin Magazine beobachtete Unterstützung liegt zwischen 76.264 $ und 76.476 $, im Bereich des exponentiellen gleitenden 200-Tage-Durchschnitts. Das Septembertief liegt bei 74.967 $.
Meine Einschätzung: Die Prämie könnte schnell schmelzen, sobald die ersten Ergebnisse vorliegen – das ist das übliche Muster nach einem Terminereignis. Zwei Szenarien zeichnen sich ab:
- Ergebnis ohne Überraschungen: BTC bleibt in der Spanne von 76.250 bis 78.600 $, und die implizite Volatilität sinkt wieder auf 38–40 %;
- politische Überraschung oder Durchbruch unter 76.264 $: Das Septembertief rückt wieder in den Fokus.
Unterschätzen die Optionen das Risiko dieser Nacht, oder hat der Markt nach dem Binance-Hack und den ETF-Abflüssen bereits alles verdaut?
#Bitcoin #Optionen
Überall liest man, dass die heutige Abstimmung den Markt so oder so „in Bewegung bringen“ wird. Die Zahlen zeichnen ein differenzierteres Bild.
Ja, es gibt eine Wahlprämie. Die implizite Volatilität am Geld für den 4.11. liegt bei 45,9 %, gegenüber 37,4 % für den 27.11. und 39,7 % für den DVOL-Index. Laut CoinDesk lag sie gestern für denselben Verfallstermin bei etwa 43,5 %. Händler zahlen also für den Schutz in den nächsten 15 Stunden mehr als für den Rest des Monats.
In Dollar umgerechnet bleibt diese Prämie jedoch überschaubar. Der Straddle für den 4.11. zeichnet zum Verfallstermin eine Spanne von 76.254 $ bis 78.620 $. Am 6.11., dem Tag des US-Arbeitsmarktberichts, preist der Markt ±2,9 % ein. Das reicht kaum aus, um von einem angekündigten Beben zu sprechen.
Ebenfalls wichtig: Spot-BTC-ETFs verzeichneten am Montag Abflüsse von 399 Mio. $ (Farside, via CoinDesk), nachdem es am Freitag 643 Mio. $ waren. Die von Bitcoin Magazine beobachtete Unterstützung liegt zwischen 76.264 $ und 76.476 $, im Bereich des exponentiellen gleitenden 200-Tage-Durchschnitts. Das Septembertief liegt bei 74.967 $.
Meine Einschätzung: Die Prämie könnte schnell schmelzen, sobald die ersten Ergebnisse vorliegen – das ist das übliche Muster nach einem Terminereignis. Zwei Szenarien zeichnen sich ab:
- Ergebnis ohne Überraschungen: BTC bleibt in der Spanne von 76.250 bis 78.600 $, und die implizite Volatilität sinkt wieder auf 38–40 %;
- politische Überraschung oder Durchbruch unter 76.264 $: Das Septembertief rückt wieder in den Fokus.
Unterschätzen die Optionen das Risiko dieser Nacht, oder hat der Markt nach dem Binance-Hack und den ETF-Abflüssen bereits alles verdaut?
#Bitcoin #Optionen