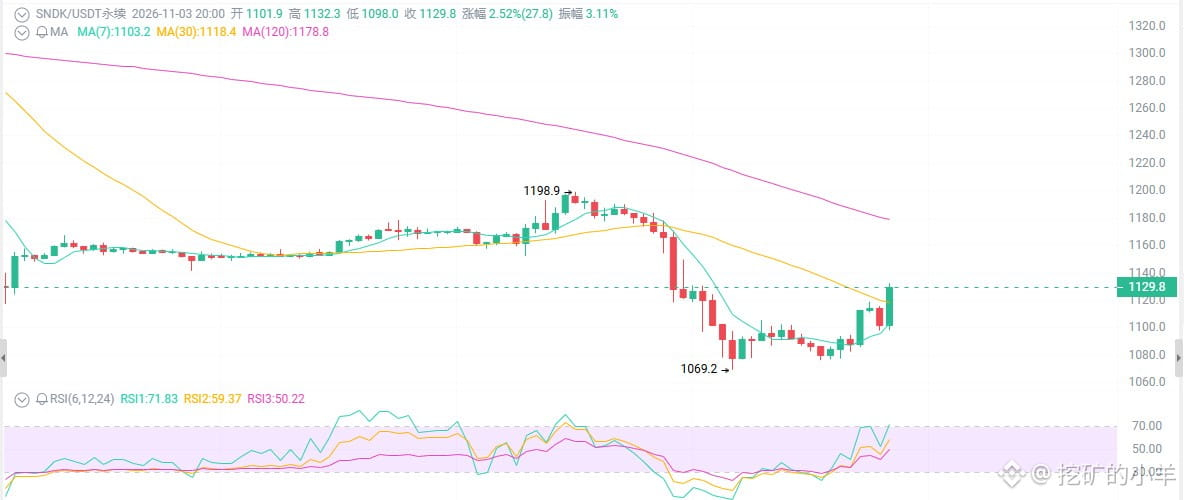
SNDK bei 1130 US-Dollar – wartest du immer noch darauf, wieder auf Einstand zu kommen?
Der Umsatz schoss im Quartalsbericht um 378 % nach oben, doch der Aktienkurs halbierte sich von 2300 auf 1130 – wird SNDK zu Unrecht abgestraft, oder ist das der erste Dominostein, der beim NAND-Zyklus an seinem Höhepunkt fällt?
Zunächst der oberflächliche Eindruck: Der Quartalsbericht war ein Knaller, doch der Aktienkurs reagierte, als hätte er ein Abführmittel genommen.
Quartalsbericht vom 29. Oktober: Umsatz von 11 Milliarden US-Dollar, ein Plus von 378 % im Jahresvergleich; EPS von 49,51 US-Dollar; Bruttomarge von 85,1 %; Datacenter-Geschäft mit 4,8 Milliarden, plus 61 % gegenüber dem Vorquartal und einem Anteil von 44 %; außerdem wurden Aktien im Wert von 5 Milliarden US-Dollar zurückgekauft. Müsste das den Kurs nicht auf 1500 treiben?
Und was passierte? Der Kurs schoss zur Eröffnung nach oben und wurde dann den ganzen Tag über abverkauft. Am 2. November fiel er um 6,6 %, der Spotmarkt schloss bei 1075, und die Perpetuals pendeln derzeit um 1130. Vom Juni-Hoch bei über 2300 ging es steil bergab – halbiert und dann noch einmal halbiert; im letzten Monat verlor der Kurs 30–35 %. Der Quartalsbericht war so gut – warum stürzt die Aktie dann so ab?
Erstens: Der Quartalsbericht blickt zurück, der Aktienkurs nach vorn.
11 Milliarden Umsatz, EPS von 49,51 und 85 % Bruttomarge – diese Zahlen sind wirklich beeindruckend. Doch worauf schaut der Markt? Darauf, ob die NAND-Preise im nächsten Quartal weiter steigen können.
Die Prognose lag bei 12,2–12,6 Milliarden Umsatz und einem EPS von 55–57 – eigentlich auch nicht schlecht. Aber „gute Nachrichten sind eingepreist + Sell the News“ ist bei zyklischen Aktien der klassische Schauplatz für ein Blutbad. Der Markt befürchtet, dass sich der Anstieg der NAND-Preise verlangsamt, das Angebot allmählich nachzieht und die Zyklik wieder stärker zum Tragen kommt.
Zweitens: Ein Aktiensplit im Verhältnis 8:1 ist kein Rettungsanker, sondern eine Liquiditätsfalle.
Das Unternehmen kündigte einen Aktiensplit im Verhältnis 8:1 an, der voraussichtlich um den 19./20. November wirksam wird. Angeblich soll er die „Zugänglichkeit verbessern“.
Ein Split ändert nichts an den Fundamentaldaten des Unternehmens. Er teilt lediglich eine 100-Dollar-Aktie in acht Aktien zu je 12,50 Dollar auf. Das Unternehmen wird dadurch nicht wertvoller – es sorgt nur dafür, dass mehr Kleinanleger die Aktie für „billiger“ halten und einsteigen, um anderen ihre Aktien abzukaufen.
Ein Split ist keine gute Nachricht, sondern ein Placebo für Kleinanleger. Ein wirklich gutes Unternehmen muss nicht durch einen Split beweisen, dass seine Aktie günstig ist.
Drittens: Das Chartbild ist bärisch, und die überverkaufte Erholung ist so schwach, als hätte sie nichts gegessen.
Der große Trend: Nach dem Split im Jahr 2025 stieg die Aktie bis zum Höchststand im Juni 2026 und geriet anschließend in einen mittelfristigen Abwärtstrend. Im letzten Monat verlor sie 30–35 %, fiel rasch von über 1400 und durchbrach die vorherige Konsolidierungszone.
MA7/25/99 stehen bärisch, der Tages-RSI liegt im Bereich um 30 auf niedrigem Niveau. Erholungen erfolgen bei sinkendem Volumen, während die Rückgänge von hohem Volumen begleitet werden – ein typisches Zeichen für Schwäche.
Unterstützung: 1060–1100 (jüngstes Tief + psychologische Marke); bei einem Bruch rückt 1000 in den Blick.
Widerstand: 1180–1200 (kurzfristiges Erholungsziel), darüber 1250–1300 (starker Widerstand).
Erst wenn der Kurs bei hohem Volumen über 1150–1160 bleibt und bei einem Rücksetzer nicht darunter fällt, wäre das ein Signal für eine Stabilisierung. Ein Bruch unter 1100 bei hohem Volumen würde die Fortsetzung des Abwärtstrends bedeuten.
Der Umsatz schoss im Quartalsbericht um 378 % nach oben, doch der Aktienkurs halbierte sich von 2300 auf 1130 – wird SNDK zu Unrecht abgestraft, oder ist das der erste Dominostein, der beim NAND-Zyklus an seinem Höhepunkt fällt?
Zunächst der oberflächliche Eindruck: Der Quartalsbericht war ein Knaller, doch der Aktienkurs reagierte, als hätte er ein Abführmittel genommen.
Quartalsbericht vom 29. Oktober: Umsatz von 11 Milliarden US-Dollar, ein Plus von 378 % im Jahresvergleich; EPS von 49,51 US-Dollar; Bruttomarge von 85,1 %; Datacenter-Geschäft mit 4,8 Milliarden, plus 61 % gegenüber dem Vorquartal und einem Anteil von 44 %; außerdem wurden Aktien im Wert von 5 Milliarden US-Dollar zurückgekauft. Müsste das den Kurs nicht auf 1500 treiben?
Und was passierte? Der Kurs schoss zur Eröffnung nach oben und wurde dann den ganzen Tag über abverkauft. Am 2. November fiel er um 6,6 %, der Spotmarkt schloss bei 1075, und die Perpetuals pendeln derzeit um 1130. Vom Juni-Hoch bei über 2300 ging es steil bergab – halbiert und dann noch einmal halbiert; im letzten Monat verlor der Kurs 30–35 %. Der Quartalsbericht war so gut – warum stürzt die Aktie dann so ab?
Erstens: Der Quartalsbericht blickt zurück, der Aktienkurs nach vorn.
11 Milliarden Umsatz, EPS von 49,51 und 85 % Bruttomarge – diese Zahlen sind wirklich beeindruckend. Doch worauf schaut der Markt? Darauf, ob die NAND-Preise im nächsten Quartal weiter steigen können.
Die Prognose lag bei 12,2–12,6 Milliarden Umsatz und einem EPS von 55–57 – eigentlich auch nicht schlecht. Aber „gute Nachrichten sind eingepreist + Sell the News“ ist bei zyklischen Aktien der klassische Schauplatz für ein Blutbad. Der Markt befürchtet, dass sich der Anstieg der NAND-Preise verlangsamt, das Angebot allmählich nachzieht und die Zyklik wieder stärker zum Tragen kommt.
Zweitens: Ein Aktiensplit im Verhältnis 8:1 ist kein Rettungsanker, sondern eine Liquiditätsfalle.
Das Unternehmen kündigte einen Aktiensplit im Verhältnis 8:1 an, der voraussichtlich um den 19./20. November wirksam wird. Angeblich soll er die „Zugänglichkeit verbessern“.
Ein Split ändert nichts an den Fundamentaldaten des Unternehmens. Er teilt lediglich eine 100-Dollar-Aktie in acht Aktien zu je 12,50 Dollar auf. Das Unternehmen wird dadurch nicht wertvoller – es sorgt nur dafür, dass mehr Kleinanleger die Aktie für „billiger“ halten und einsteigen, um anderen ihre Aktien abzukaufen.
Ein Split ist keine gute Nachricht, sondern ein Placebo für Kleinanleger. Ein wirklich gutes Unternehmen muss nicht durch einen Split beweisen, dass seine Aktie günstig ist.
Drittens: Das Chartbild ist bärisch, und die überverkaufte Erholung ist so schwach, als hätte sie nichts gegessen.
Der große Trend: Nach dem Split im Jahr 2025 stieg die Aktie bis zum Höchststand im Juni 2026 und geriet anschließend in einen mittelfristigen Abwärtstrend. Im letzten Monat verlor sie 30–35 %, fiel rasch von über 1400 und durchbrach die vorherige Konsolidierungszone.
MA7/25/99 stehen bärisch, der Tages-RSI liegt im Bereich um 30 auf niedrigem Niveau. Erholungen erfolgen bei sinkendem Volumen, während die Rückgänge von hohem Volumen begleitet werden – ein typisches Zeichen für Schwäche.
Unterstützung: 1060–1100 (jüngstes Tief + psychologische Marke); bei einem Bruch rückt 1000 in den Blick.
Widerstand: 1180–1200 (kurzfristiges Erholungsziel), darüber 1250–1300 (starker Widerstand).
Erst wenn der Kurs bei hohem Volumen über 1150–1160 bleibt und bei einem Rücksetzer nicht darunter fällt, wäre das ein Signal für eine Stabilisierung. Ein Bruch unter 1100 bei hohem Volumen würde die Fortsetzung des Abwärtstrends bedeuten.