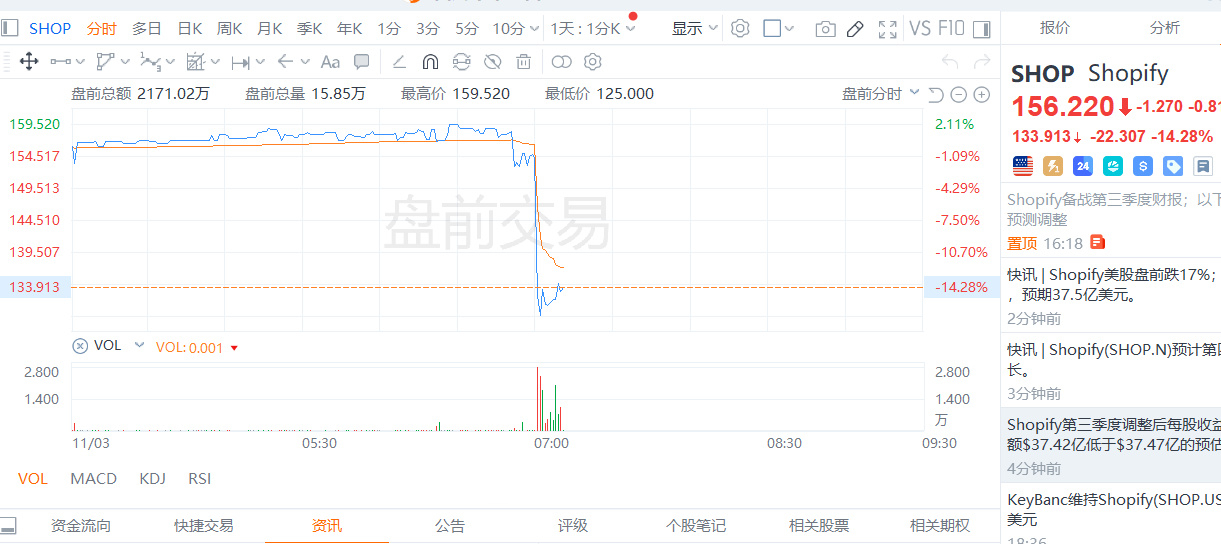
Shopify stürzt im US-Vorbörsenhandel um 17 % ab: Der Umsatz verfehlte die Erwartungen nur um 10 Millionen – liegt es an den „KI-Kosten“ bei einem KGV von 105?
Im Vorbörsenhandel ging es direkt 17 % abwärts. Auf den ersten Blick dachte man, es hätte eine böse Überraschung gegeben. Bei genauerem Hinsehen: 3,74 Milliarden Umsatz gegenüber erwarteten 3,75 Milliarden – gerade einmal 10 Millionen Unterschied.
Die Zahlen allein rechtfertigen den Absturz kaum. Der eigentliche Schlag kam von weiter unten: Die KI knabberte erneut an der Bruttomarge. Die Bruttomarge im Abo-Geschäft rutschte weiter ab, von 79,7 % im Vorquartal. Die KI-Nutzung ließ die Cloud-Kosten binnen eines Quartals um weitere 37 Millionen steigen. Und die Q4-Prognose des Managements liegt lediglich „knapp über 30 %“. Das Wachstum der Bruttomarge kann mit dem Umsatzwachstum offensichtlich nicht mithalten.
In der Telefonkonferenz wurde vor allem die altbekannte Geschichte am lautesten erzählt:
Die über KI vermittelten Bestellungen haben sich im Jahresvergleich verdreifacht, und die Konversionsrate neuer Käufer ist doppelt so hoch wie bei anderen Kanälen. Doch diesmal lässt sich der Markt davon nicht überzeugen: Der GMV-Anteil, der von KI-Agenten angetrieben wird, liegt weiterhin unter 2 %. Selbst wenn der Traffic noch so stark wächst, ist die Umsetzung in echte Gewinne noch meilenweit entfernt.
Der Rückgang um 17 % ist also kein ungerechtfertigter Ausverkauf, sondern eine klassische Neubewertung nach unten.
Bei einem nachlaufenden KGV von 105 und einem Forward-KGV von 60 bis 70 steht die Aktie ohnehin auf dünnem Eis. Verfehlt der Umsatz die Erwartungen auch nur geringfügig und drücken die Kosten die Margen weiter nach unten, zögert das Kapital keine Sekunde. $SHOP $SHOP.US $SOXL
Im Vorbörsenhandel ging es direkt 17 % abwärts. Auf den ersten Blick dachte man, es hätte eine böse Überraschung gegeben. Bei genauerem Hinsehen: 3,74 Milliarden Umsatz gegenüber erwarteten 3,75 Milliarden – gerade einmal 10 Millionen Unterschied.
Die Zahlen allein rechtfertigen den Absturz kaum. Der eigentliche Schlag kam von weiter unten: Die KI knabberte erneut an der Bruttomarge. Die Bruttomarge im Abo-Geschäft rutschte weiter ab, von 79,7 % im Vorquartal. Die KI-Nutzung ließ die Cloud-Kosten binnen eines Quartals um weitere 37 Millionen steigen. Und die Q4-Prognose des Managements liegt lediglich „knapp über 30 %“. Das Wachstum der Bruttomarge kann mit dem Umsatzwachstum offensichtlich nicht mithalten.
In der Telefonkonferenz wurde vor allem die altbekannte Geschichte am lautesten erzählt:
Die über KI vermittelten Bestellungen haben sich im Jahresvergleich verdreifacht, und die Konversionsrate neuer Käufer ist doppelt so hoch wie bei anderen Kanälen. Doch diesmal lässt sich der Markt davon nicht überzeugen: Der GMV-Anteil, der von KI-Agenten angetrieben wird, liegt weiterhin unter 2 %. Selbst wenn der Traffic noch so stark wächst, ist die Umsetzung in echte Gewinne noch meilenweit entfernt.
Der Rückgang um 17 % ist also kein ungerechtfertigter Ausverkauf, sondern eine klassische Neubewertung nach unten.
Bei einem nachlaufenden KGV von 105 und einem Forward-KGV von 60 bis 70 steht die Aktie ohnehin auf dünnem Eis. Verfehlt der Umsatz die Erwartungen auch nur geringfügig und drücken die Kosten die Margen weiter nach unten, zögert das Kapital keine Sekunde. $SHOP $SHOP.US $SOXL