


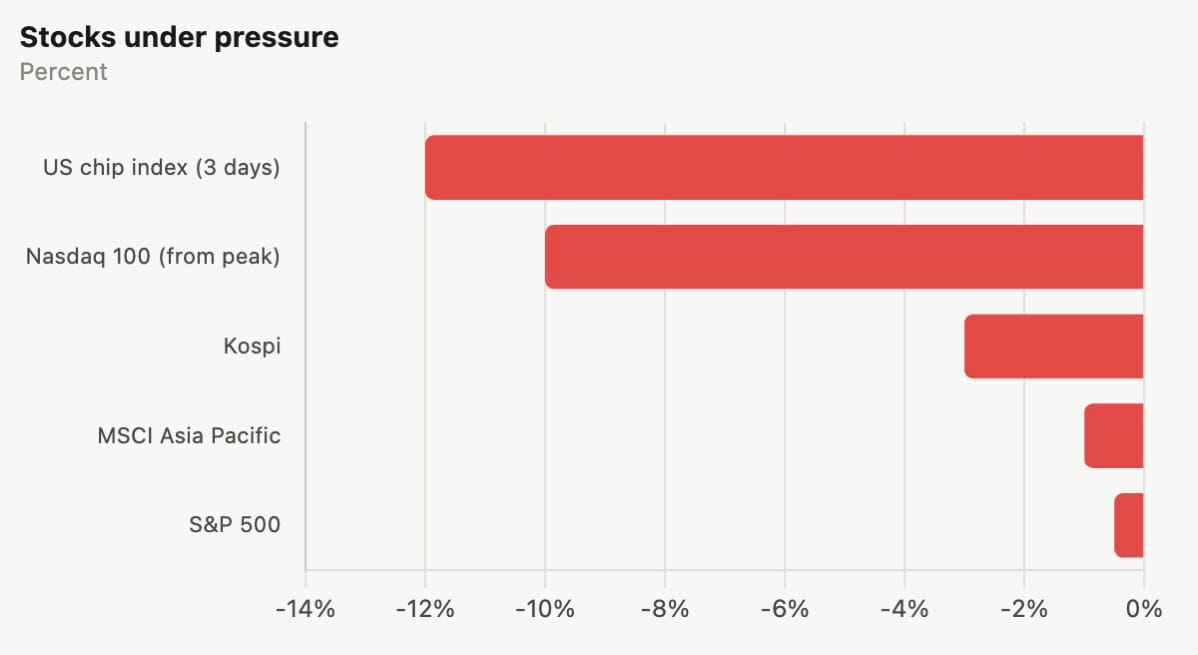
Bitcoin fiel um 2 % auf knapp unter 77.000 Dollar, während ein Rückgang der US-Chiphersteller um 12 % binnen drei Tagen den Nasdaq 100 um 10 % unter seinen Höchststand drückte. ZEC verlor fast 10 %. Oracle büßte wegen eines Finanzierungsplans über 20 Mrd. Dollar für den KI-Ausbau 8 % ein, und Öl schloss nach Berichten über diplomatische Bemühungen zwischen den USA und Iran mehr als 7 % tiefer. Der gleichgewichtete S&P 500 legte im Oktober um 4,9 % zu, während der nach Marktkapitalisierung gewichtete Index 0,9 % verlor – die größte Differenz seit April 2009. Palantir fiel trotz eines Umsatzes von mehr als 2 Mrd. Dollar um 3 %. Die ersten Ergebnisse der US-Zwischenwahlen werden am Mittwoch während der asiatischen Handelszeiten erwartet.
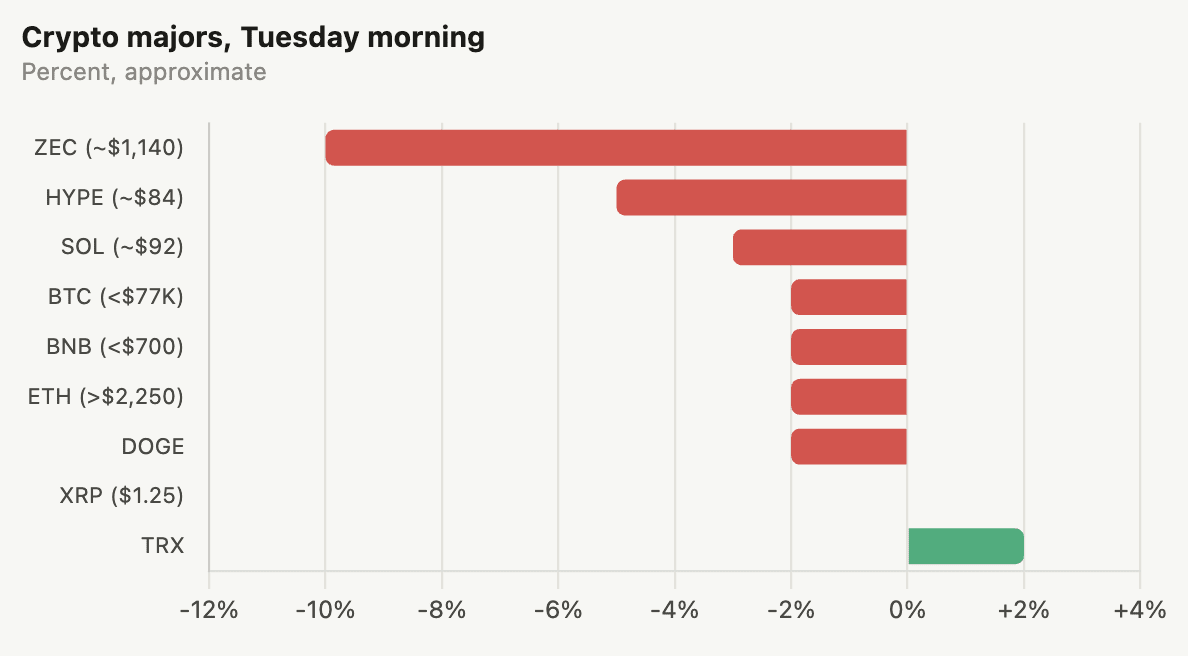
Bitcoin fiel um 2 % auf knapp unter 77.000 Dollar und damit unter den Stand von etwa 77.600 Dollar, den er am späten Sonntag erreicht hatte. Die Verluste der US-Chiphersteller weiteten sich auf 12 % binnen drei Tagen aus und ließen den Nasdaq 100 um 10 % unter seinen Höchststand sinken, während der S&P 500 um 0,5 % nachgab. ZEC fiel um fast 10 % auf etwa 1.140 Dollar, HYPE um 5 % auf etwa 84 Dollar, SOL um 3 % auf etwa 92 Dollar und BNB um 2 % auf unter 700 Dollar. Ether und DOGE verloren jeweils etwa 2 %, Ether notierte knapp über 2.250 Dollar. XRP blieb unverändert bei 1,25 Dollar und TRX stieg um etwa 2 %. Der KOSPI fiel um mehr als 3 % und der MSCI Asia Pacific um fast 1 %; in Japan blieben die Börsen geschlossen. Der Yuan beendete eine 13-tägige Gewinnserie – die längste seit 1996 –, nachdem die PBOC die Banken aufgefordert hatte, höhere Devisenreserven zu halten. Binance teilte mit, dass die stündlichen Einzahlungen nun die Auszahlungen übersteigen. Die ersten Ergebnisse der Zwischenwahlen werden am Mittwoch während der asiatischen Handelszeiten erwartet.
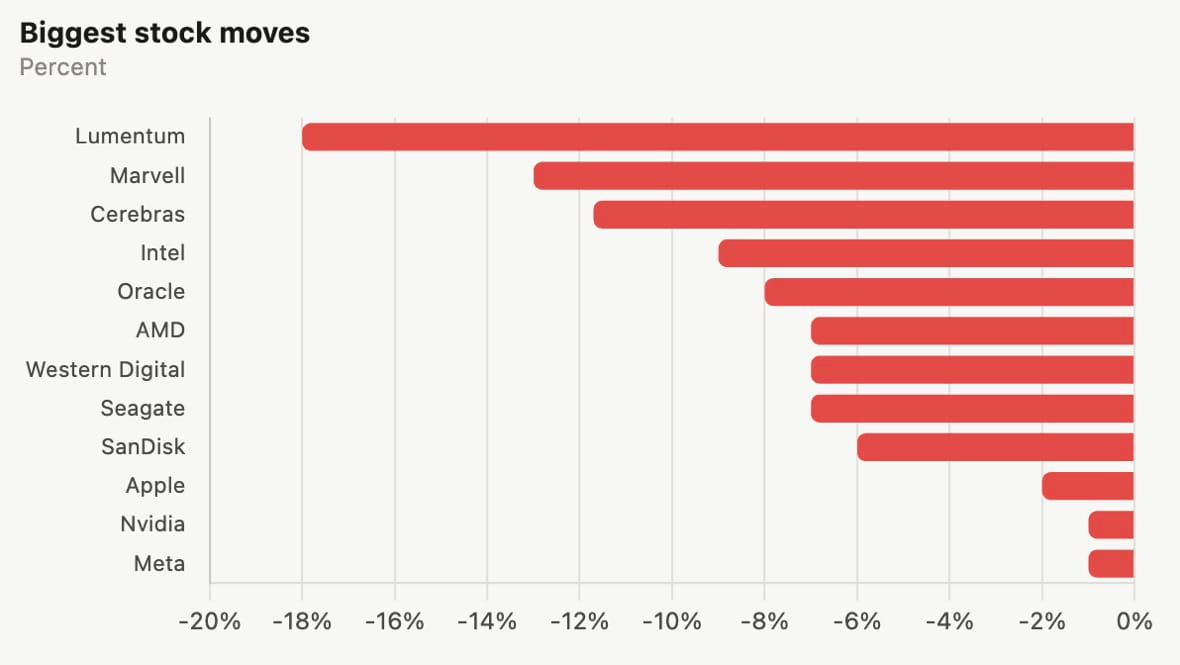
Am Montag stieg der Dow um 0,41 % auf 51,983.98, der S&P 500 fiel um 0,51 % auf 7,541.40 und der Nasdaq verlor 1,07 % auf 25,164.31. Der Philadelphia Semiconductor Index büßte 3,37 % ein: Cerebras fiel um 11,7 %, Intel um fast 9 % und Western Digital, AMD sowie Seagate jeweils um mehr als 7 %. Marvell verlor fast 13 % und Lumentum 18 %, nachdem Marvell einen 115-Mrd.-Dollar-Deal zur Übernahme von Lumentum bekannt gegeben hatte. Oracle fiel um 8 %, nachdem das Unternehmen angekündigt hatte, zur Finanzierung des KI-Ausbaus Stammaktien im Wert von 10 Mrd. Dollar und Anleihen im Wert von 10 Mrd. Dollar auszugeben. WTI-Öl zur Lieferung im Dezember sank um 7,36 % auf 96.46 Dollar und Brent-Öl zur Lieferung im Januar um 7,63 % auf 104.77 Dollar, nachdem Berichte über diplomatische Bemühungen zwischen den USA und Iran bekannt wurden. Die Woche im Überblick: Am Dienstag finden die Zwischenwahlen statt; die Demokraten dürften das Repräsentantenhaus gewinnen, während das Rennen um den Senat knapper ausfällt. Am Freitag werden die Beschäftigungszahlen für Oktober veröffentlicht.
Nach dem dreitägigen Rückgang der Chiphersteller um 12 % führten Speicherwerte die Erholung an: SanDisk +2,74 %, Micron +2,35 %, Seagate +1,54 %, Western Digital +1,42 %, SK Hynix +1,14 %. AMD stieg vor der Veröffentlichung der Geschäftszahlen um 2,50 %, Intel um 2,48 %, Marvell um 2,21 %, Lam Research um 2,20 %, Arm um 2,07 % und Nvidia um 1,31 %. Die Optikwerte Lumentum, Applied Optoelectronics und Coherent legten jeweils um mehr als 2 % zu. Auch KI-Cloud-Aktien stiegen: Nebius +2,55 %, IREN +2,50 %, Cipher +2,19 %, CoreWeave +1,87 %, während Hut 8, Galaxy Digital und Core Scientific leicht nachgaben.
Palantir gibt trotz Umsatzmeilenstein nach; Upwork und Fabrinet steigen nach Prognosen
Palantir fiel im nachbörslichen Handel um etwa 3 %, obwohl die Ergebnisse des dritten Quartals die Erwartungen übertrafen: Der Umsatz verdoppelte sich im Jahresvergleich nahezu und überschritt erstmals die Marke von 2 Mrd. Dollar. Der Umsatz im US-Kommerzgeschäft stieg um 148 % auf 984 Mio. Dollar und übertraf damit den US-Regierungsumsatz von 953 Mio. Dollar. Das Unternehmen prognostizierte für das vierte Quartal einen Umsatz von etwa 2,65 Mrd. Dollar und für das Gesamtjahr 2026 von 8,53 Mrd. Dollar. Apple verlor 2 % wegen einer enttäuschenden Margenprognose und iPad-Verkäufen, die hinter den Erwartungen zurückblieben. Fabrinet stieg um mehr als 10 %, nachdem das Unternehmen für das zweite Quartal einen bereinigten Gewinn je Aktie von 4,77–4,92 Dollar in Aussicht gestellt hatte, verglichen mit erwarteten 4,43 Dollar. Ibotta legte nach der Prognose um 13 % zu und Upwork um 10 % (Upworks bereinigter Gewinn je Aktie für das Gesamtjahr: 1,45–1,47 Dollar gegenüber einem Konsens von 1,39 Dollar). Lattice Semiconductor stieg um 8 %, nachdem das Unternehmen für das vierte Quartal einen Umsatz von 325–345 Mio. Dollar prognostiziert hatte, verglichen mit einem Konsens von 293 Mio. Dollar. Clorox legte um 2 % zu, während On Semiconductor nach der Ankündigung einer Übernahme von Ferric für 600 Mio. Dollar um etwa 2 % fiel.
Gleichgewichteter S&P-500-Index erzielt beste relative Entwicklung seit Jahrzehnten, während der KI-Boom nachlässt
Der nach Marktkapitalisierung gewichtete S&P 500 verlor im Oktober 0,9 %, während der gleichgewichtete Index um 4,9 % zulegte – sein größter Monatsgewinn seit April. Die Differenz von 5,8 Prozentpunkten ist laut Bespoke Investment Group die stärkste relative Monatsentwicklung seit April 2009 und die zweitgrößte seit 1990. Anleger stellten die Nachhaltigkeit des KI-Booms infrage. Der S&P 500 schloss am Freitag bei 7,580.07. Tom Lee von Fundstrat sagte, der Index könne vor Jahresende die Marke von 8.200 Punkten überschreiten.