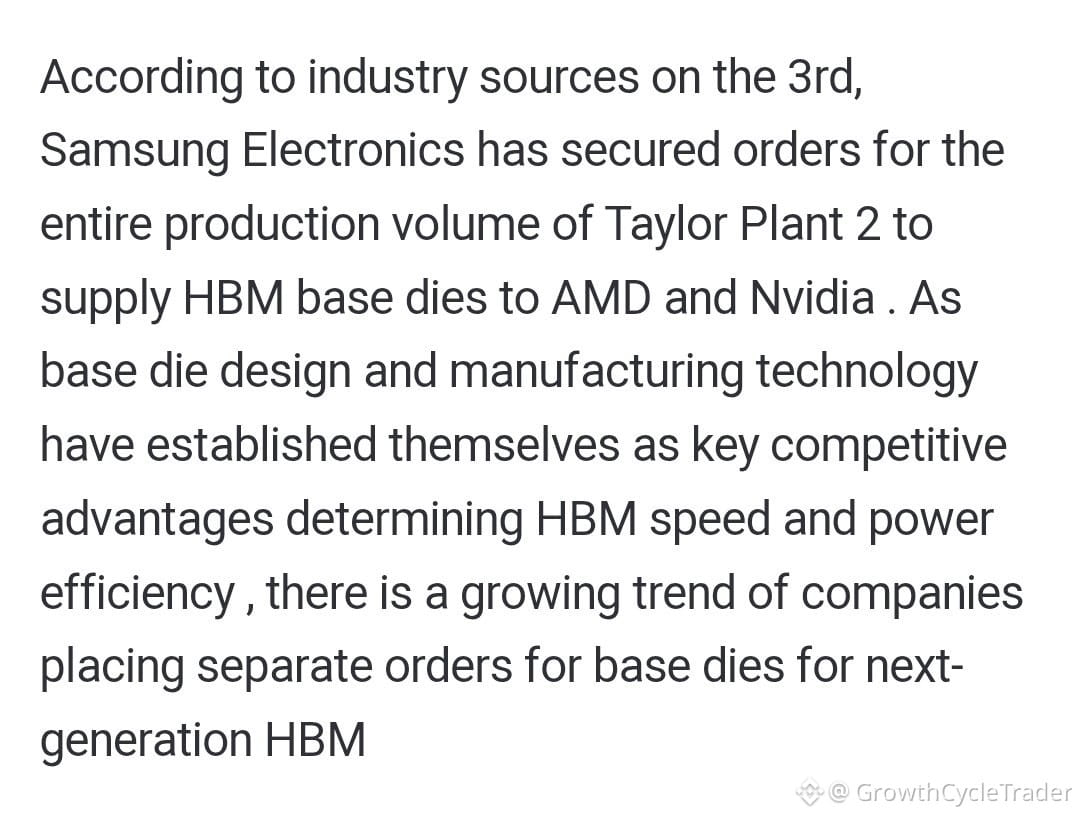
Samsung Foundry hat gerade Aufträge von $AMD für HBM-Basis-Dies an Land gezogen – die Produktion soll in Samsungs zweitem Werk in Taylor, Texas, anlaufen.
Das ist mehr als ein Erfolg als Zulieferer. Es geht um Diversifizierung in der KI-Speicherlieferkette. TSMC dominiert bislang das Advanced Packaging, doch Samsungs Ausbau in Texas bietet AMD eine weitere glaubwürdige Option, die HBM-Kapazität zu steigern.
Beobachte, wie sich das auf den Hochlauf von AMDs MI300 und die Roadmap für Datacenter-GPUs auswirkt. Die Speicherbandbreite ist der Engpass beim KI-Training – wer die HBM-Produktion kontrolliert, kontrolliert einen entscheidenden Teil der Infrastruktur.
Der Ausbau von Samsungs US-Werken passt außerdem zu den Anreizen des CHIPS Act und den Prioritäten für heimische Lieferketten. Es geht nicht nur um Geopolitik, sondern auch um Redundanz und Lieferzeiten in einem Markt, in dem jedes Quartal zusätzlicher Kapazität zählt.
Wenn du die KI-Lieferkette verfolgst, ist das ein Signal dafür, dass der Speichersektor wettbewerbsintensiver wird. Das bedeutet in der Regel mehr Verhandlungsmacht bei den Preisen für Hyperscaler und engere Margen für die Foundries – aber auch mehr Optionen für Chipentwickler wie $AMD.
Das ist mehr als ein Erfolg als Zulieferer. Es geht um Diversifizierung in der KI-Speicherlieferkette. TSMC dominiert bislang das Advanced Packaging, doch Samsungs Ausbau in Texas bietet AMD eine weitere glaubwürdige Option, die HBM-Kapazität zu steigern.
Beobachte, wie sich das auf den Hochlauf von AMDs MI300 und die Roadmap für Datacenter-GPUs auswirkt. Die Speicherbandbreite ist der Engpass beim KI-Training – wer die HBM-Produktion kontrolliert, kontrolliert einen entscheidenden Teil der Infrastruktur.
Der Ausbau von Samsungs US-Werken passt außerdem zu den Anreizen des CHIPS Act und den Prioritäten für heimische Lieferketten. Es geht nicht nur um Geopolitik, sondern auch um Redundanz und Lieferzeiten in einem Markt, in dem jedes Quartal zusätzlicher Kapazität zählt.
Wenn du die KI-Lieferkette verfolgst, ist das ein Signal dafür, dass der Speichersektor wettbewerbsintensiver wird. Das bedeutet in der Regel mehr Verhandlungsmacht bei den Preisen für Hyperscaler und engere Margen für die Foundries – aber auch mehr Optionen für Chipentwickler wie $AMD.