Der WTI-Dezemberkontrakt fiel an einem Tag um 7,36 %, die Inflationskompensation für dreißig Jahre dagegen nur um 1 Basispunkt.
Nicht die Inflationserwartungen sind gefallen, sondern die geopolitische Risikoprämie. Der Anleihemarkt verbucht diese beiden Dinge getrennt.
Stellen wir zunächst drei Zahlen gegenüber.
Die tägliche Zinskurve des US-Finanzministeriums vom 2. November: Die nominale Rendite zehnjähriger US-Staatsanleihen lag bei 4,91 %, 3 Basispunkte unter dem vorherigen Handelstag.
Am selben Tag lag die reale Rendite zehnjähriger Anleihen bei 2,62 % und damit sogar 2 Basispunkte höher.
Zieht man die eine von der anderen ab, ergibt sich eine Inflationskompensation von 2,29 % – 5 Basispunkte weniger als am vorherigen Handelstag, als sie bei 2,34 % lag.
Nominalrendite gleich Realrendite plus Inflationskompensation. Diese Rechnung macht die Richtung klar: Gefallen ist der rechte Summand.
Am langen Ende ist es noch eindeutiger. Nominal 5,28 %, real 3,06 %, macht 2,22 % – gerade einmal 1 Basispunkt weniger als am vorherigen Handelstag.
Öl fällt an einem Tag um mehr als sieben Prozentpunkte, doch das lange Ende quittiert das mit nur 1 Basispunkt.
Diese Reaktion ist ungewöhnlich schwach.
Wenn der Anleihemarkt Öl als Hinweis auf den Inflationspfad sähe, müsste das lange Ende stärker fallen als das kurze. Tatsächlich steigen die kurzfristigen Renditen.
Die Rendite zweijähriger Anleihen lag bei 4,59 %, 3 Basispunkte höher als am vorherigen Handelstag. Damit stieg sie zum ersten Mal seit dem 27. Oktober wieder.
Öl bricht um 7,36 % ein, doch die kurzfristigen Zinserhöhungserwartungen werden stärker eingepreist. Dasselbe Ereignis, zwei entgegengesetzte Richtungen.
Diese gut sieben Prozentpunkte sind also keine Inflation, sondern eine Risikoprämie.
Der Markt hat die Wahrscheinlichkeit einer Blockade der Straße von Hormus nach unten korrigiert; die im Ölpreis enthaltene Versicherungsprämie ist weggefallen. Der Anleihemarkt hat die Preise im kommenden Jahr nicht nach unten korrigiert.
Die eingepreisten Inflationserwartungen spiegeln wider, wie die Politik reagieren wird – nicht, wie viel ein Barrel Öl in diesem Monat kostet.
Wie viele dieser 5 Basispunkte sind auf technische Umschichtungen zum Monatsende zurückzuführen? Wahrscheinlich ein Teil, aber beweisen lässt sich das nicht.
Am selben Tag schloss Gold an der COMEX mit Fälligkeit im Dezember bei 3.969,60 US-Dollar, 2,2 % höher als am Abrechnungstag des 30. Oktober.
Die realen Renditen steigen, und auch der Goldpreis steigt. Wenn beide Linien gleichzeitig nach oben zeigen, bedeutet das, dass das in Gold fließende Geld nicht auf Renditen aus realen Zinssätzen aus ist.
Dieser Goldanstieg ist nicht den Zinssätzen zu verdanken.
Entweder holen die realen Renditen wieder auf, oder der Goldpreis muss den Rückgang nachholen. Entscheidend ist, ob sich die reale Rendite zehnjähriger Anleihen über 2,6 % hält.
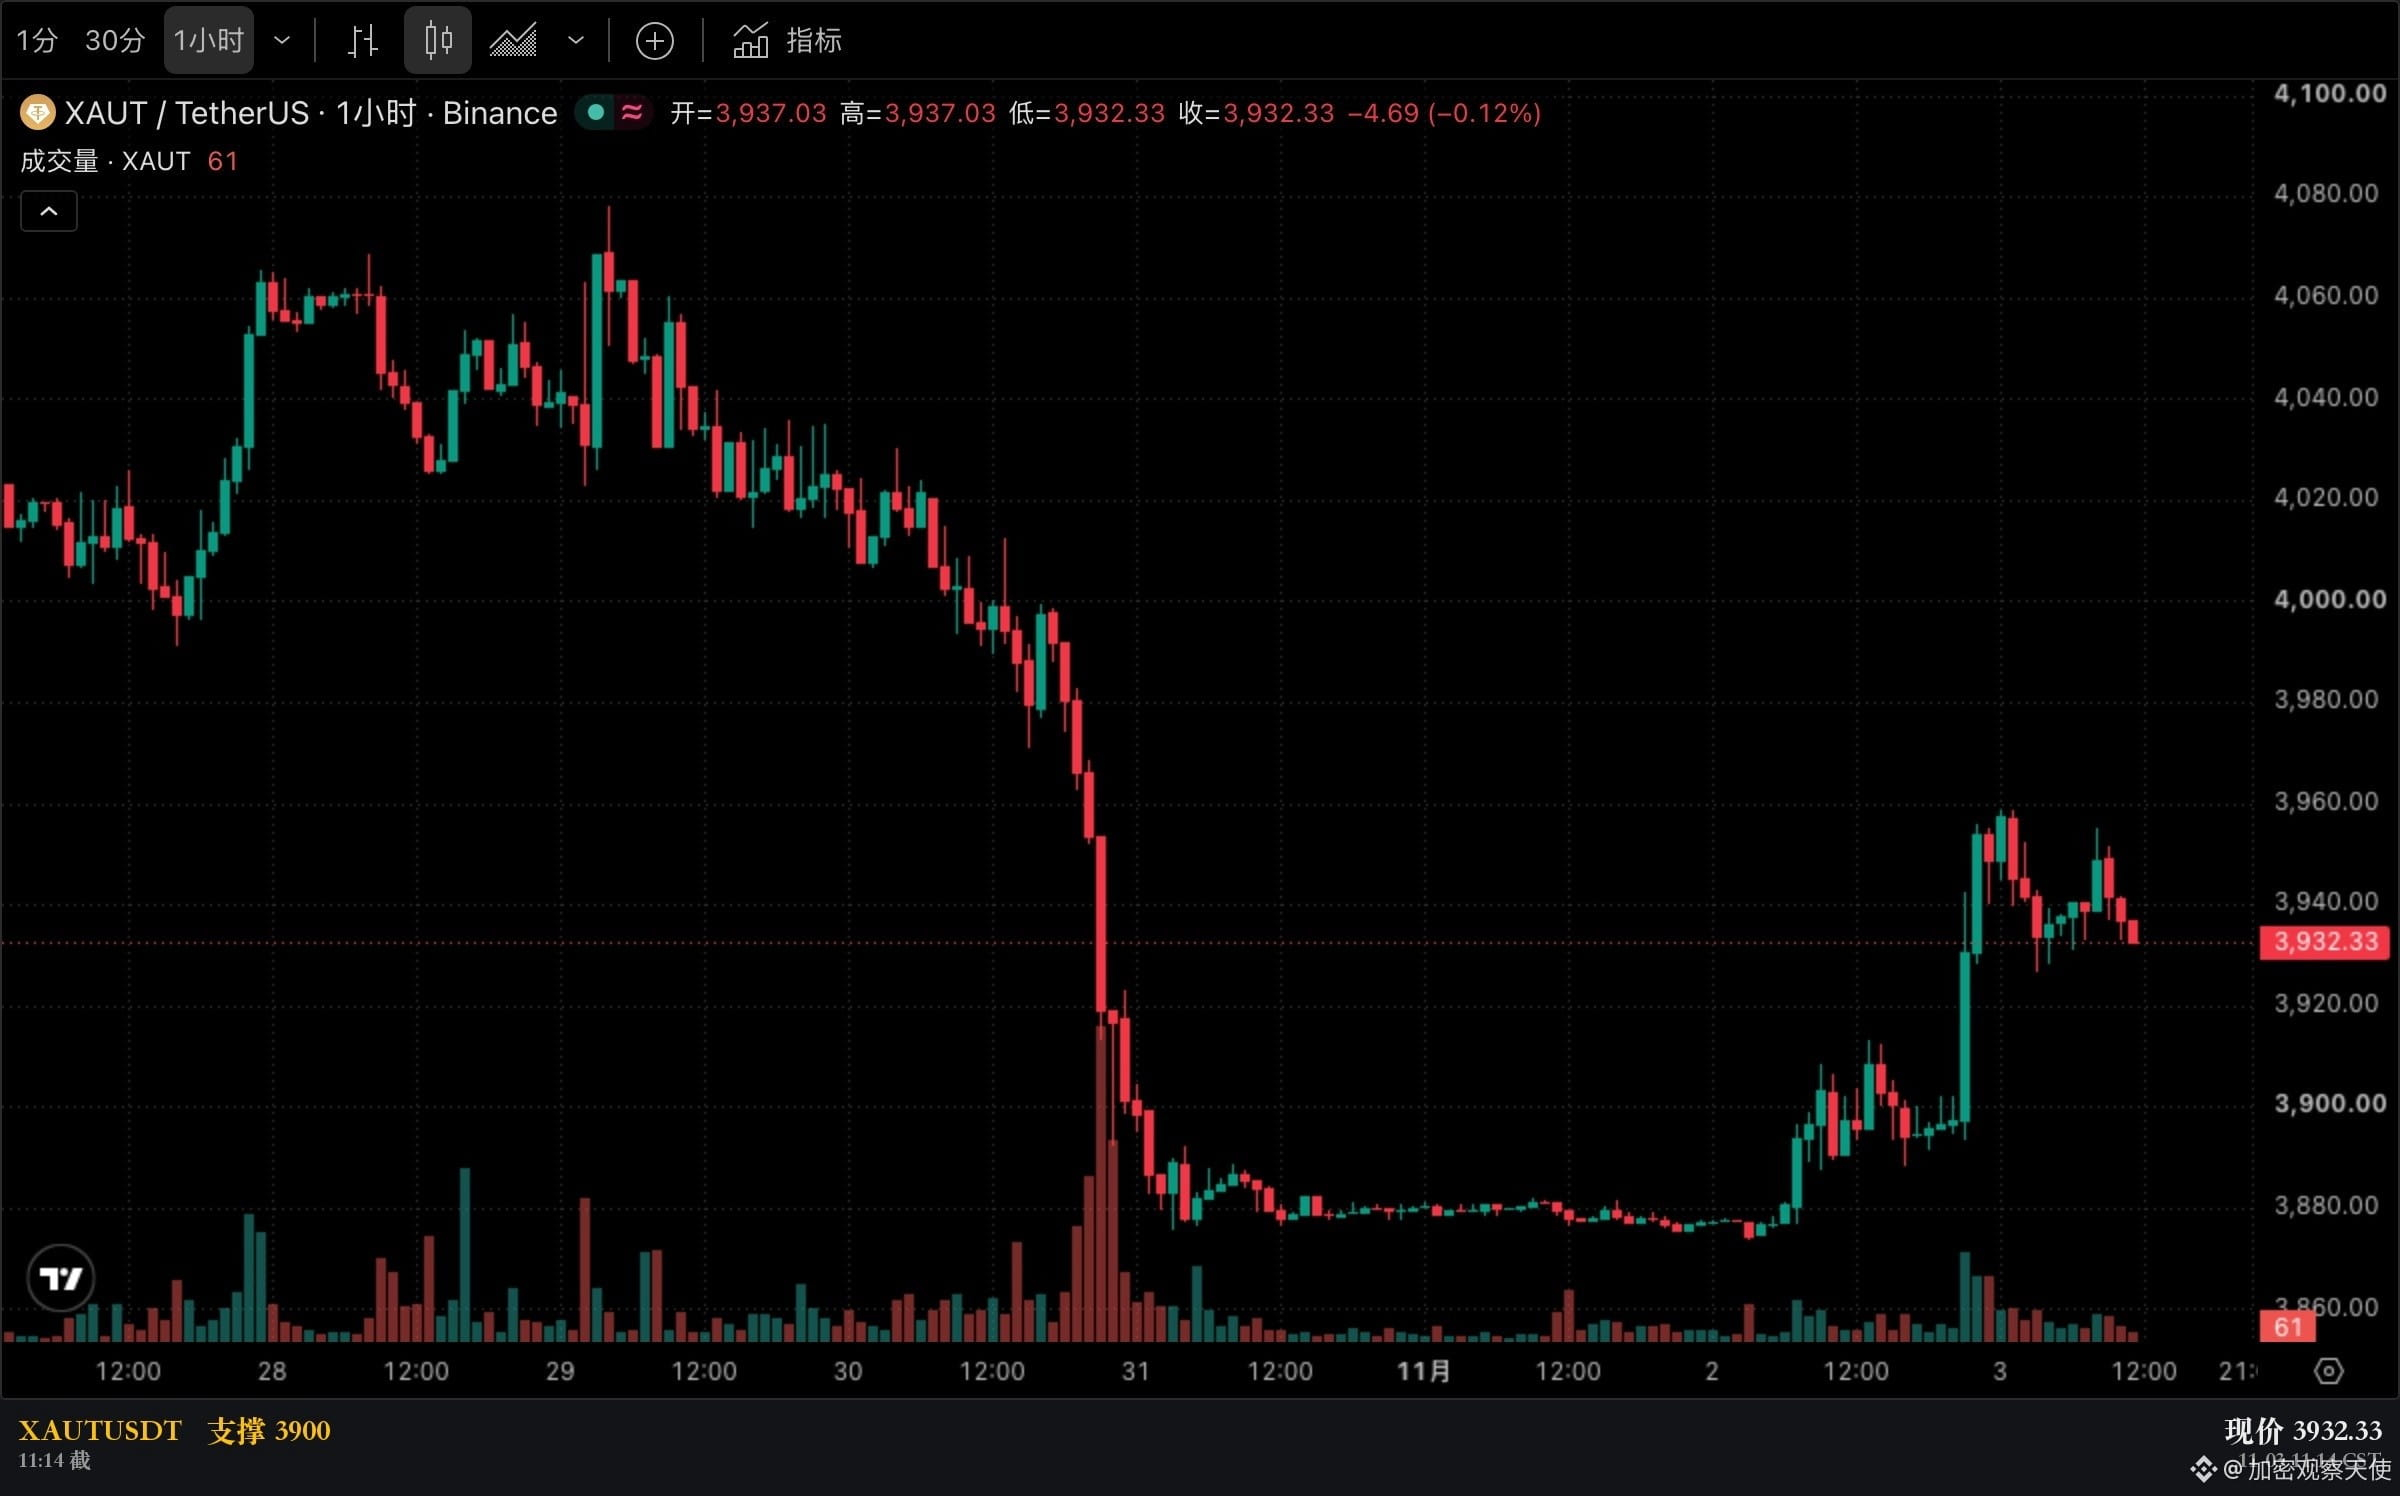
$XAUT lag heute Morgen bei 3.932,33. $BTC notierte gestern Mittag bei 78.878 und erreichte heute Morgen einen Tiefstand von 76.541,60. Dieses „gute Zeichen“ hat der Kurs nicht aufgenommen.
Wenn du angesichts dieser Ölpreisbewegung Gold kaufst, weil du mit dem Argument „die Inflation wird sinken“ rechnest – wie willst du mit dieser Divergenz umgehen?
Die Renditen stammen aus der täglichen Zinskurve des US-Finanzministeriums vom 2. November. Öl- und Goldpreise sind die Abrechnungskurse desselben Tages; beim Goldpreis dient der Abrechnungskurs vom 30. Oktober als Vergleich.
Dies ist eine Aufbereitung öffentlich zugänglicher Daten und eine persönliche Analyse; sie stellt keine Anlageberatung dar.
Nicht die Inflationserwartungen sind gefallen, sondern die geopolitische Risikoprämie. Der Anleihemarkt verbucht diese beiden Dinge getrennt.
Stellen wir zunächst drei Zahlen gegenüber.
Die tägliche Zinskurve des US-Finanzministeriums vom 2. November: Die nominale Rendite zehnjähriger US-Staatsanleihen lag bei 4,91 %, 3 Basispunkte unter dem vorherigen Handelstag.
Am selben Tag lag die reale Rendite zehnjähriger Anleihen bei 2,62 % und damit sogar 2 Basispunkte höher.
Zieht man die eine von der anderen ab, ergibt sich eine Inflationskompensation von 2,29 % – 5 Basispunkte weniger als am vorherigen Handelstag, als sie bei 2,34 % lag.
Nominalrendite gleich Realrendite plus Inflationskompensation. Diese Rechnung macht die Richtung klar: Gefallen ist der rechte Summand.
Am langen Ende ist es noch eindeutiger. Nominal 5,28 %, real 3,06 %, macht 2,22 % – gerade einmal 1 Basispunkt weniger als am vorherigen Handelstag.
Öl fällt an einem Tag um mehr als sieben Prozentpunkte, doch das lange Ende quittiert das mit nur 1 Basispunkt.
Diese Reaktion ist ungewöhnlich schwach.
Wenn der Anleihemarkt Öl als Hinweis auf den Inflationspfad sähe, müsste das lange Ende stärker fallen als das kurze. Tatsächlich steigen die kurzfristigen Renditen.
Die Rendite zweijähriger Anleihen lag bei 4,59 %, 3 Basispunkte höher als am vorherigen Handelstag. Damit stieg sie zum ersten Mal seit dem 27. Oktober wieder.
Öl bricht um 7,36 % ein, doch die kurzfristigen Zinserhöhungserwartungen werden stärker eingepreist. Dasselbe Ereignis, zwei entgegengesetzte Richtungen.
Diese gut sieben Prozentpunkte sind also keine Inflation, sondern eine Risikoprämie.
Der Markt hat die Wahrscheinlichkeit einer Blockade der Straße von Hormus nach unten korrigiert; die im Ölpreis enthaltene Versicherungsprämie ist weggefallen. Der Anleihemarkt hat die Preise im kommenden Jahr nicht nach unten korrigiert.
Die eingepreisten Inflationserwartungen spiegeln wider, wie die Politik reagieren wird – nicht, wie viel ein Barrel Öl in diesem Monat kostet.
Wie viele dieser 5 Basispunkte sind auf technische Umschichtungen zum Monatsende zurückzuführen? Wahrscheinlich ein Teil, aber beweisen lässt sich das nicht.
Am selben Tag schloss Gold an der COMEX mit Fälligkeit im Dezember bei 3.969,60 US-Dollar, 2,2 % höher als am Abrechnungstag des 30. Oktober.
Die realen Renditen steigen, und auch der Goldpreis steigt. Wenn beide Linien gleichzeitig nach oben zeigen, bedeutet das, dass das in Gold fließende Geld nicht auf Renditen aus realen Zinssätzen aus ist.
Dieser Goldanstieg ist nicht den Zinssätzen zu verdanken.
Entweder holen die realen Renditen wieder auf, oder der Goldpreis muss den Rückgang nachholen. Entscheidend ist, ob sich die reale Rendite zehnjähriger Anleihen über 2,6 % hält.
$XAUT lag heute Morgen bei 3.932,33. $BTC notierte gestern Mittag bei 78.878 und erreichte heute Morgen einen Tiefstand von 76.541,60. Dieses „gute Zeichen“ hat der Kurs nicht aufgenommen.
Wenn du angesichts dieser Ölpreisbewegung Gold kaufst, weil du mit dem Argument „die Inflation wird sinken“ rechnest – wie willst du mit dieser Divergenz umgehen?
Die Renditen stammen aus der täglichen Zinskurve des US-Finanzministeriums vom 2. November. Öl- und Goldpreise sind die Abrechnungskurse desselben Tages; beim Goldpreis dient der Abrechnungskurs vom 30. Oktober als Vergleich.
Dies ist eine Aufbereitung öffentlich zugänglicher Daten und eine persönliche Analyse; sie stellt keine Anlageberatung dar.