
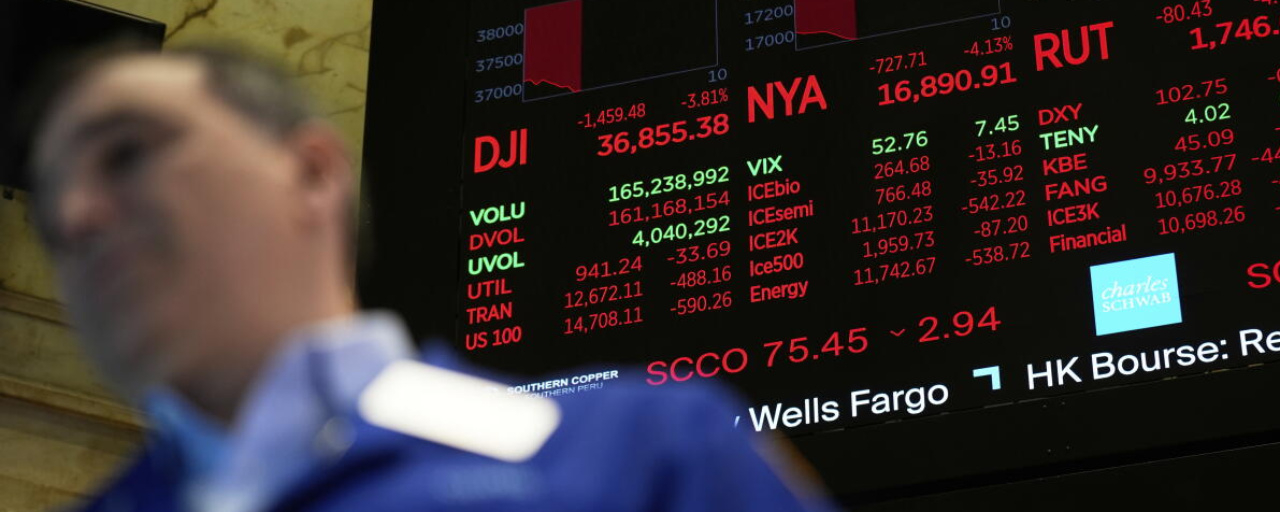

An der Wall Street wurden am Montag massenhaft Technologieaktien verkauft. Die Hoffnungen auf eine US-iranische Diplomatie waren real, und der Ölmarkt reagierte darauf, doch sie konnten die Nervosität wegen der KI-Ausgaben nicht aufwiegen. Anleger zogen weiter Geld aus dem Technologiesektor ab und legten es anderswo an – eine Umschichtung, die während einer Verlustwoche für die wichtigsten Indizes begonnen hatte. Auch die für Dienstag angesetzten Zwischenwahlen sorgten an vielen Handelstischen für Zurückhaltung.
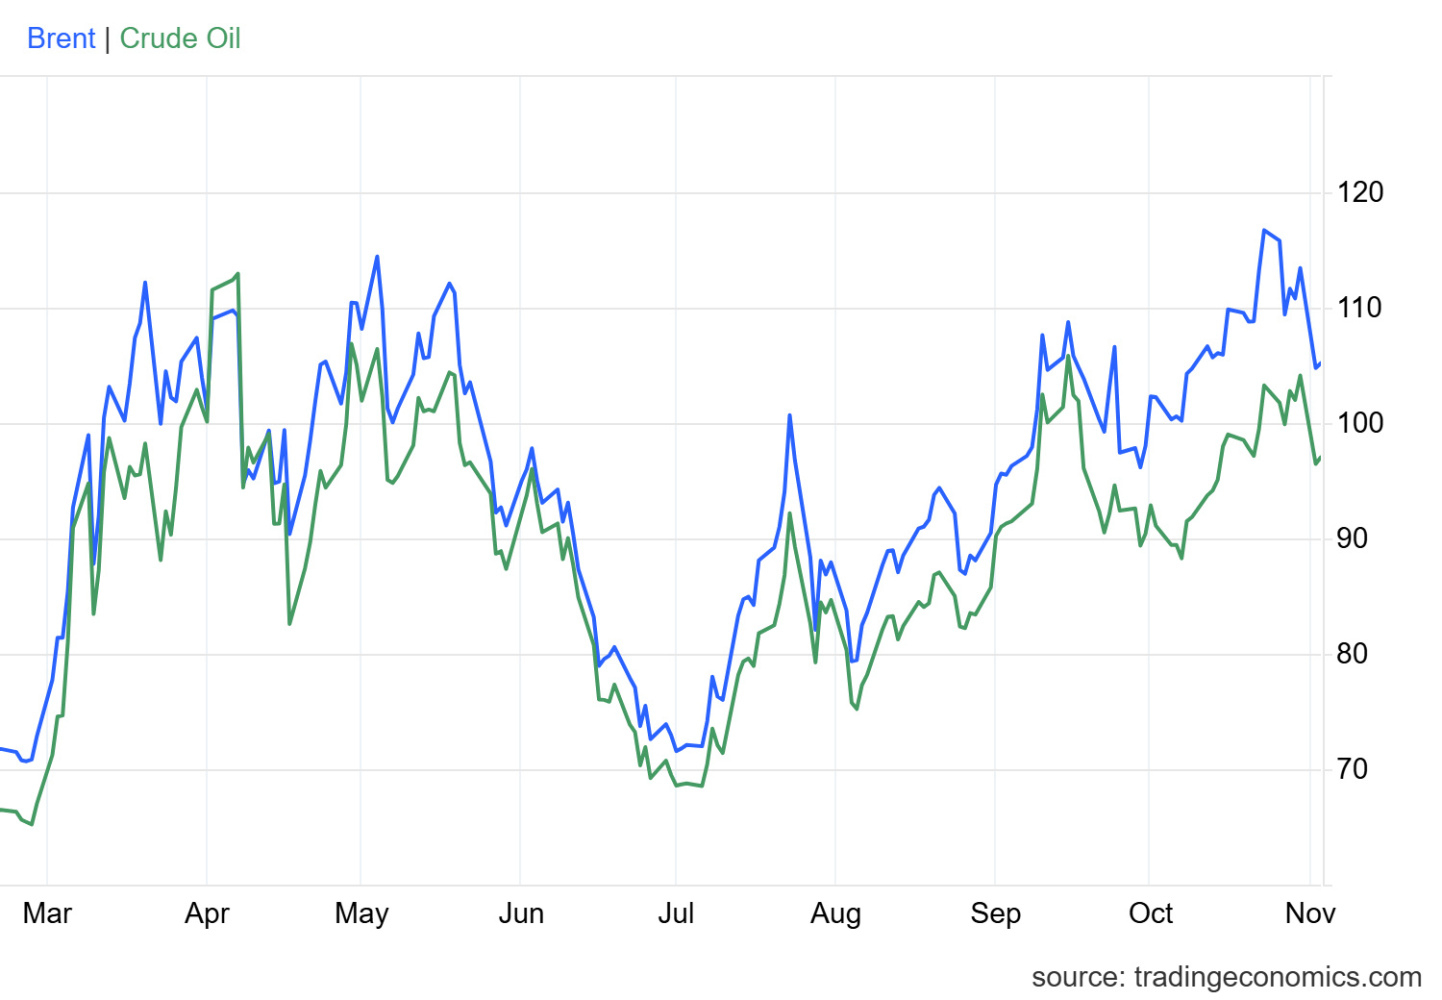
Günstigere Energie hätte eigentlich helfen sollen. Zumindest im Technologiesektor tat sie das nicht. Der Preis für Brent-Rohöl sank um 7,6 % auf 104,77 US-Dollar je Barrel, nachdem der Iran Gesprächsbereitschaft signalisiert hatte – acht Monate nach Beginn eines Nahostkonflikts, der die Energiepreise in die Höhe getrieben und die Inflation angeheizt hat.
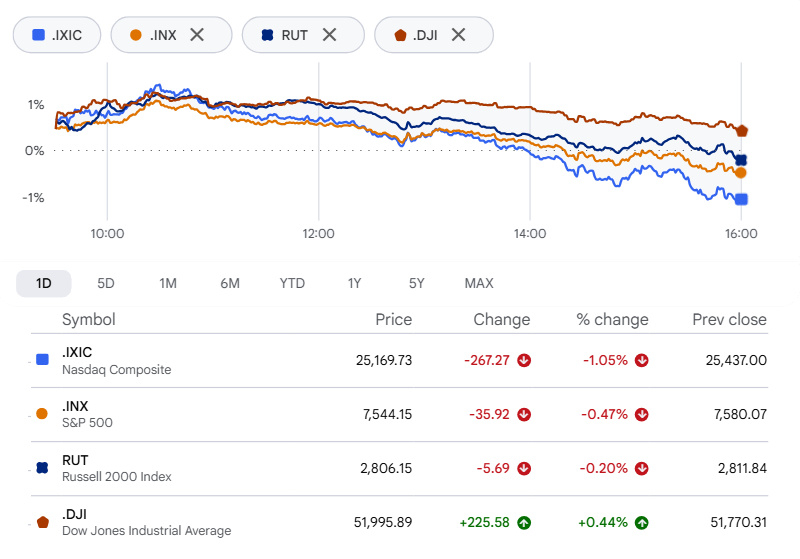
Die Indexzahlen sprechen für sich. Der Nasdaq Composite verlor 1,07 % und schloss bei 25.164,32 Punkten, während der S&P 500 um 0,51 % auf 7.541,40 Punkte nachgab. Am Morgen hatten beide noch gut dagestanden und zeitweise bis zu 1,4 % beziehungsweise 1,1 % zugelegt, bevor Verkäufe am Nachmittag die Gewinne zunichtemachten. Auch Nebenwerte gaben nach: Der Russell 2000 sank um 0,2 % auf rund 2.806 Punkte. Eine Ausnahme bildete der Dow. Anleger schichteten in stabilere Werte um, und der Index stieg um 213,67 Punkte oder 0,41 % auf 51.983,98.
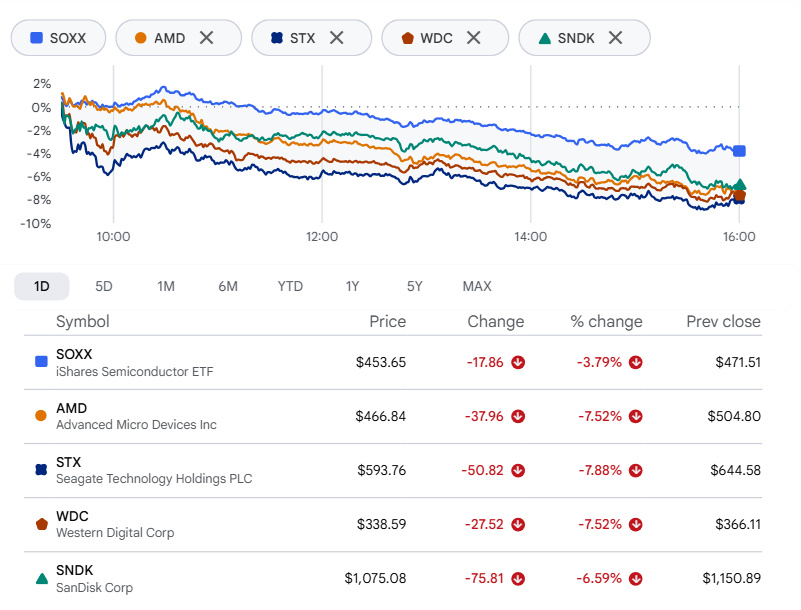
Chipaktien wurden regelrecht zerlegt. Der iShares Semiconductor ETF (SOXX) fiel um 3,8 % auf ein Sechsmonatstief. AMD, Seagate Technology (STX) und Western Digital (WDC) verloren jeweils mehr als 7 %. Sandisk (SNDK) gab rund 6,6 % nach, Micron Technology (MU) 5,8 %.
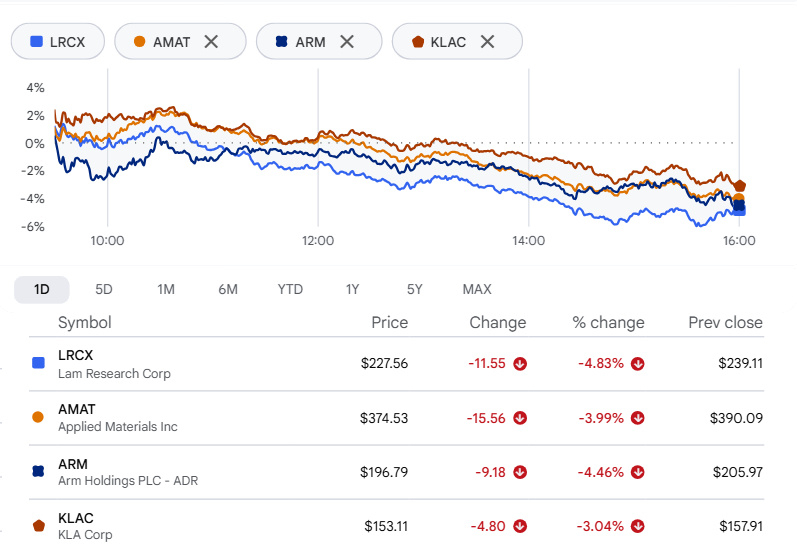
Auch die Ausrüster fanden keinen Schutz. Lam Research (LRCX), Applied Materials (AMAT) und Arm Holdings (ARM) schlossen allesamt mehr als 4 % im Minus, KLA (KLAC) gab über 3 % nach.
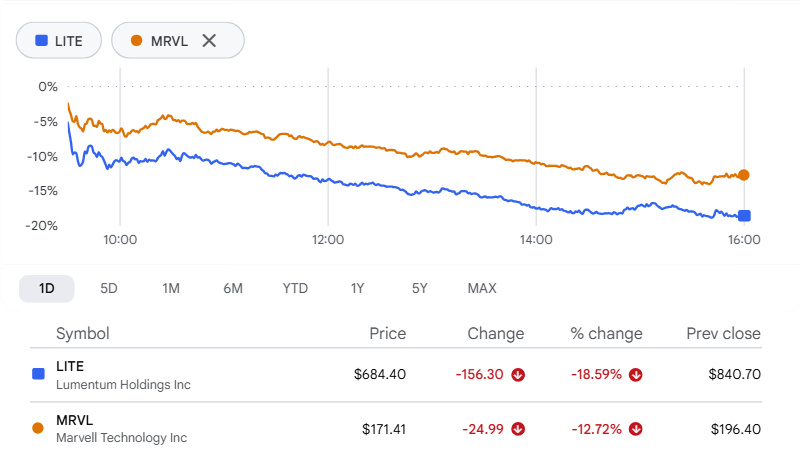
Dann war da noch Marvell. Der Chiphersteller einigte sich auf die Übernahme des Zulieferers optischer Komponenten Lumentum in einem reinen Aktientausch, den die Unternehmen einschließlich Schulden mit 115 Milliarden Dollar bewerten. Der Markt wollte davon nichts wissen. Marvell schloss 12,7 % tiefer bei 171,41 Dollar. Lumentum, das übernommene Unternehmen, stürzte um 18,6 % auf 684,40 Dollar ab. Die Konditionen sehen 4,5 Marvell-Aktien für jede Lumentum-Aktie vor. Damit würden die Lumentum-Aktionäre etwa ein Drittel des fusionierten Unternehmens halten. Auf dem Papier ergibt die Kombination Sinn: Marvell bringt kundenspezifische Chips und elektrische Verbindungen ein, Lumentum Laser und optische Komponenten – und KI-Rechenzentren brauchen beides. Warum also die kühle Aufnahme? Ein Teil der Erklärung liegt in der Vorgeschichte: Marvell hatte bereits rund 13 % verloren, als am 29. Oktober erste Berichte über die Gespräche durchgesickert waren. Der Rest ist reine Mathematik. Das Problem bei einem festen Umtauschverhältnis: Jeder Kursrückgang bei Marvell mindert den tatsächlichen Wert, den die Lumentum-Aktionäre erhalten. Zum Börsenschluss war das Angebot rund 771 Dollar je Aktie wert, gegenüber etwa 1.132 Dollar auf Basis der Kurse vor dem Bekanntwerden der Gespräche. Aktionäre und Aufsichtsbehörden müssen noch zustimmen; der Abschluss ist in 12 bis 18 Monaten vorgesehen.
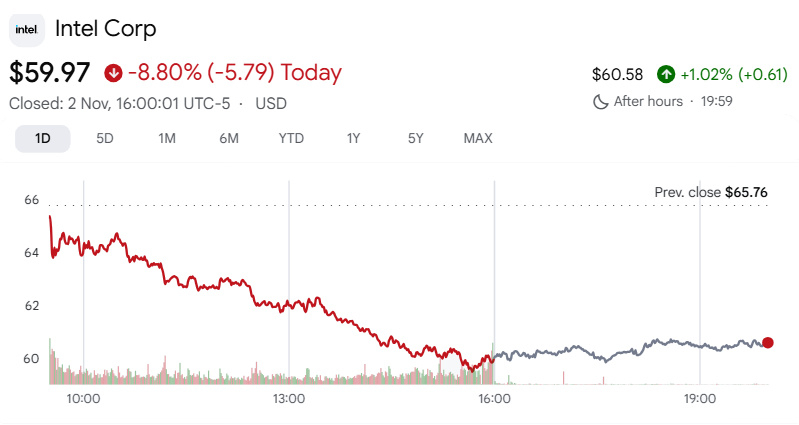
Intel verlor weiter an Boden. Am Montag büßte die Aktie weitere 8,8 % ein, zusätzlich zum Einbruch von 29 % am Freitag – dem stärksten Tagesverlust seit den 1970er-Jahren. Schuld war eine deutlich verfehlte Prognose für das vierte Quartal. Die Umsatzprognose von 15 bis 16 Milliarden Dollar lag weit unter den von der Wall Street erwarteten 17,1 Milliarden. Beim bereinigten Gewinn wurden 0,25 Dollar je Aktie in Aussicht gestellt, verglichen mit einem Konsens von 0,43 Dollar. Dabei war das gerade gemeldete Quartal solide: Der Umsatz stieg um 21 % auf 16,5 Milliarden Dollar.
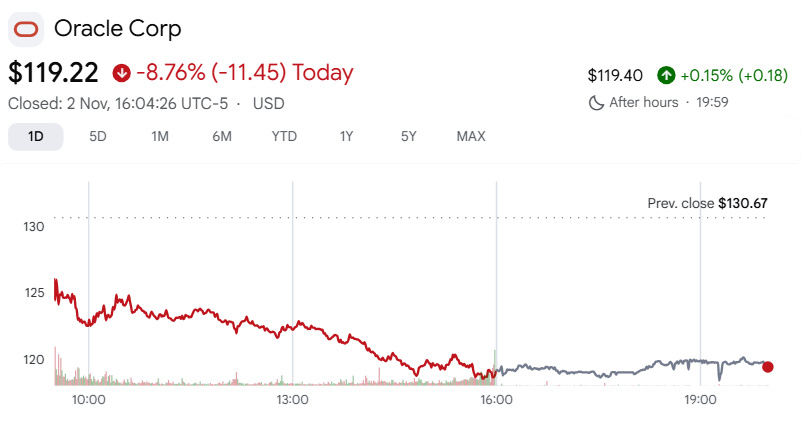
Oracle verlor fast 9 % und fiel auf 119,22 Dollar. Dahinter steckte eine Anmeldung zum Verkauf neuer Stammaktien im Wert von 10 Milliarden Dollar sowie Anleihen im Umfang von weiteren 10 Milliarden Dollar – alles zur Finanzierung des KI-Ausbaus des Datenbankriesen. Anleger sahen darin eine Erinnerung daran, wie viel Geld dieses Wettrennen verschlingt.
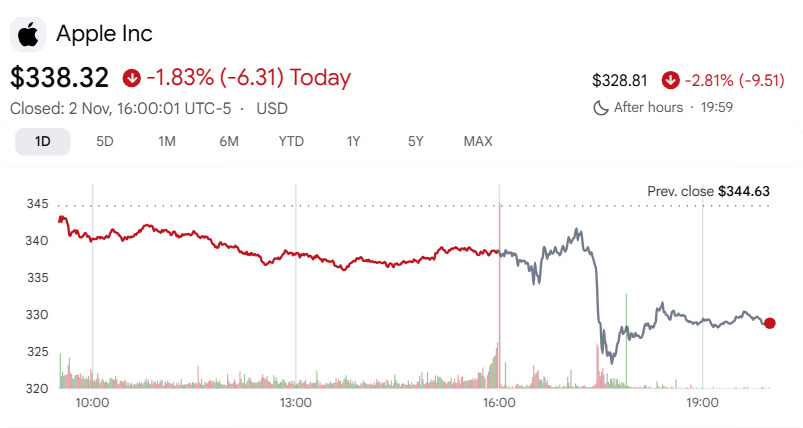
Apples Handelstag verlief in zwei Akten. Vor dem Quartalsbericht schlossen die Aktien 1,8 % tiefer. Dann kamen die Zahlen – und sie übertrafen die Erwartungen: Der Umsatz stieg um 12 % auf 114,5 Milliarden Dollar, der Gewinn lag bei 2,10 Dollar je Aktie. Dazu trugen die starke Nachfrage nach dem iPhone 18 Pro zu Beginn des Verkaufs sowie Preiserhöhungen bei, die die höheren Kosten für Speicherchips ausglichen. Die Aktie legte kurz zu. Doch der Anstieg hielt nicht an. Eine verhaltene Prognose für die Bruttomarge und enttäuschende iPad-Verkäufe drückten die Aktie im nachbörslichen Handel um fast 3 % nach unten.
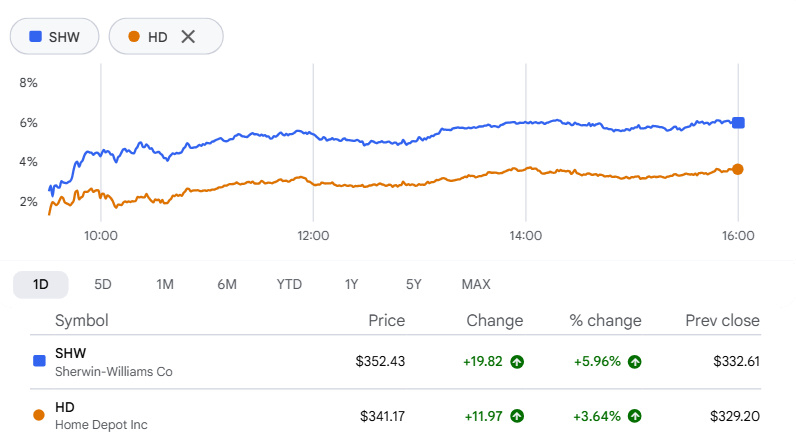
Aktien aus der Old Economy leisteten im Dow die Schwerarbeit. Sherwin-Williams sprang um fast 6 % nach oben und Home Depot legte 3,6 % zu. Honeywell International, 3M und Boeing gewannen jeweils mehr als 2 %.
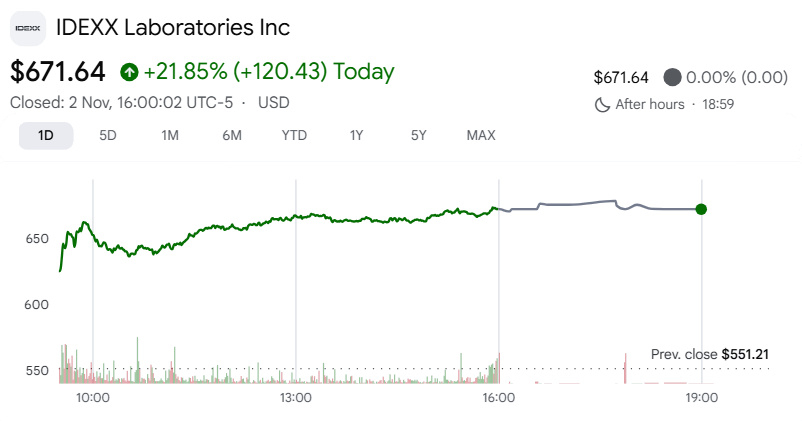
Gewinnberichte und Analystenkommentare bewegten einige weitere Aktien. Besonders auffällig waren die fast 22 % Kursplus bei IDEXX Laboratories, nachdem der Veterinärdiagnostik-Anbieter die Schätzungen für das dritte Quartal dank der starken Entwicklung seiner Sparte Companion Animal Group übertroffen hatte. Der Umsatz stieg im Jahresvergleich um 10 % auf 1,21 Milliarden Dollar. Das Unternehmen hob seine Umsatz- und Gewinnprognosen für 2026 an, senkte jedoch den Ausblick für die operative Marge.
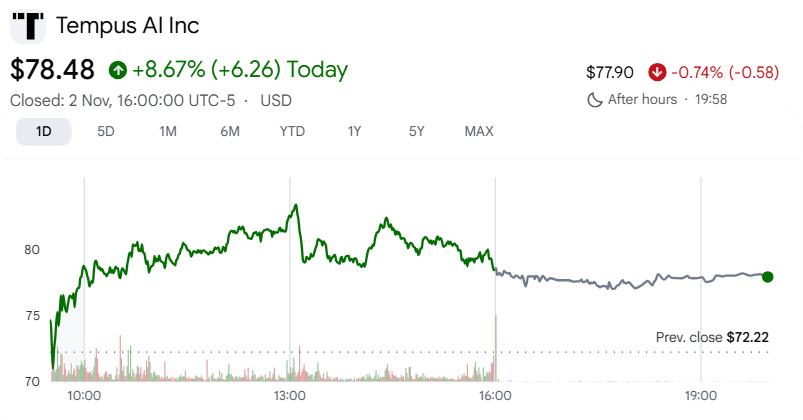
Tempus AI legte fast 9 % zu. Der Umsatz im dritten Quartal stieg um 23 % auf 411,5 Millionen Dollar, Daten und Anwendungen wuchsen um 33 %, und das Volumenwachstum in der Onkologie beschleunigte sich auf 32 %. Auch Gewinn und bereinigtes EBITDA übertrafen die Erwartungen. Das Präzisionsmedizin-Unternehmen hob seine Umsatzprognose für 2026 an und hielt an seinem Ausblick für das bereinigte EBITDA fest.
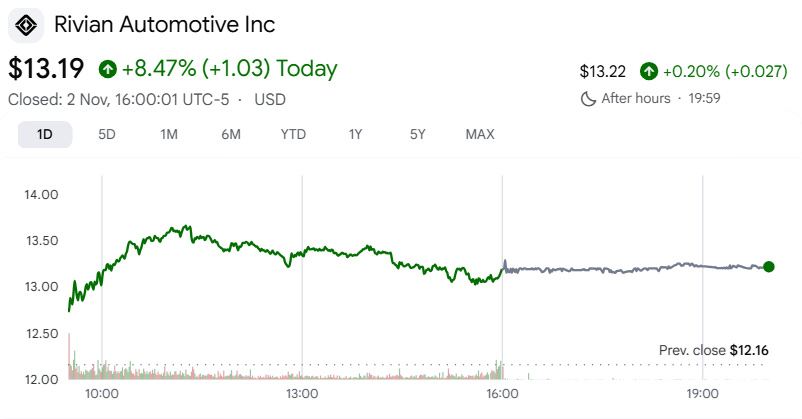
Rivian legte im Tagesverlauf zeitweise bis zu 10 % zu, nachdem UBS die Aktie auf „Kaufen“ hochgestuft hatte. Analyst Joseph Spak bezeichnete den jüngsten Ausverkauf als Kaufgelegenheit vor einer möglichen Trendwende beim Produktionshochlauf des mittelgroßen SUV R2.
Sektoranalyse:
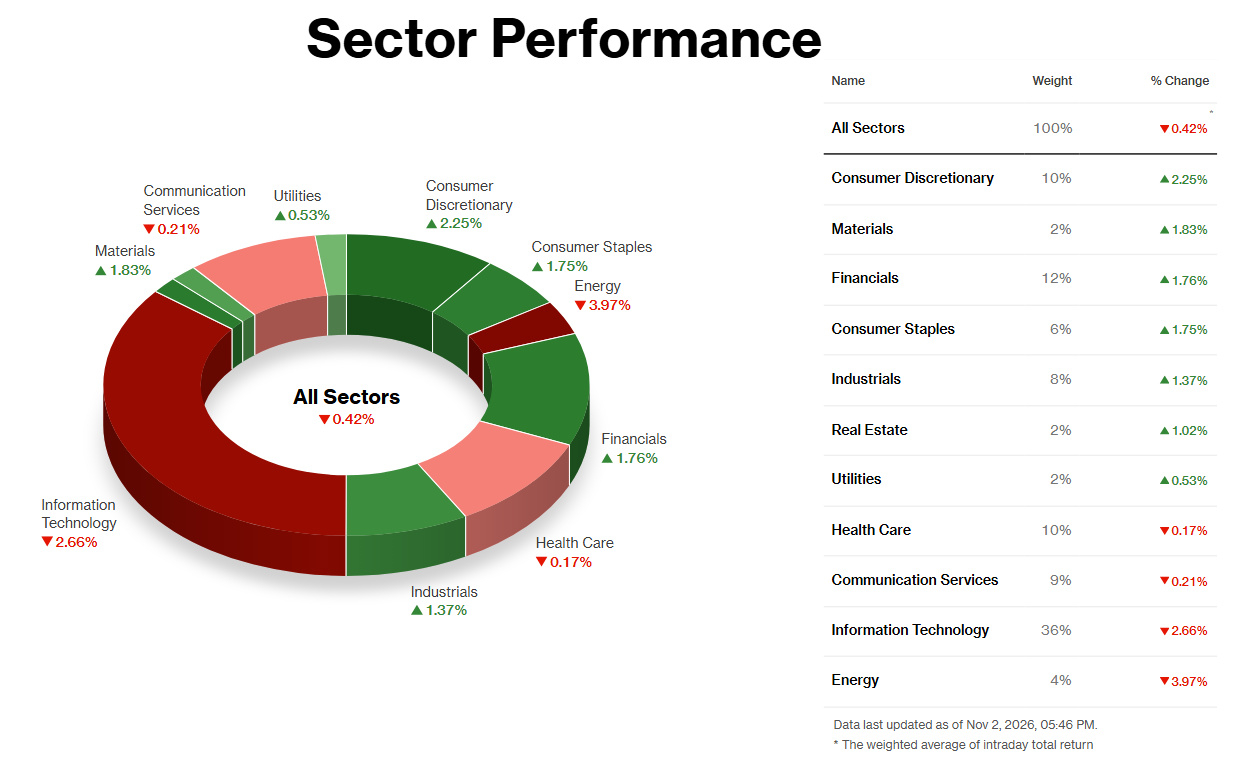
Sektoren mit der besten Wertentwicklung
Öl gab den Ausschlag. Brent-Rohöl fiel um 7,6 % auf 104,77 Dollar je Barrel, nachdem Irans Präsident erklärt hatte, der oberste Führer habe der Regierung grünes Licht gegeben, eine Lösung im Dialog anzustreben. Zudem kamen Berichte auf, Washington versuche, die Gespräche wieder in Gang zu bringen.
Auch die Grundstoffwerte (+1,83 %) und Finanzwerte (+1,76 %) profitierten von derselben Umschichtung in zyklische Aktien; für keinen der beiden Sektoren gab es einen eigenen Kurstreiber. Anleger investierten in Konsum-, Finanz- und Industriewerte, während sinkende Inflationserwartungen die Rendite zehnjähriger US-Staatsanleihen auf den niedrigsten Stand seit dem 9. September drückten. Ein stärker als erwarteter ISM-Bericht zum verarbeitenden Gewerbe stützte die Käufe mit positiven Konjunktursignalen. Wie lange der Aufschwung anhält, hängt von einer noch nicht zustande gekommenen Einigung ab. Zudem schwankte der Ölpreis stark aufgrund der Nachrichtenlage zu Iran – die Bewegung steht also unter Vorbehalt.
Sektoren mit der schlechtesten Wertentwicklung
Der Energiesektor gab fast 4 % nach – die Kehrseite derselben Umschichtung. Wenn der Rohölpreis so stark fällt, passen die Förderunternehmen ihre Bewertungen rasch an; Exxon lag am Mittag 2,2 % im Minus. Das ist eine Rohstoffgeschichte, kein unternehmensspezifisches Problem, und der Rückgang könnte sich schnell umkehren, wenn die Gespräche ins Stocken geraten.
Technologiewerte schwangen stärker aus und verloren 2,66 %. Da rund ein Drittel des Index auf sie entfällt, reichte das aus, um den gesamten S&P nach unten zu ziehen. Der Auslöser war die Finanzierung. Oracle verlor 8,8 %, nachdem das Unternehmen für den Ausbau seines KI-Geschäfts einen Verkauf von Aktien und Anleihen im Wert von 20 Milliarden Dollar angekündigt hatte. Marvell stürzte um 12,7 % ab, nachdem es sich auf eine Übernahme von Lumentum im Wert von 115 Milliarden Dollar mit einem reinen Aktientausch geeinigt hatte. Beide Transaktionen warfen erneut die Frage auf, wie viel Kapital der Ausbau der KI-Infrastruktur noch verschlingen kann.
Der Kommunikationsdienstleistungssektor bewegte sich kaum (0,21 %); einen einzelnen dominierenden Kurstreiber gab es nicht.
Der Dienstag wird nicht ruhig. Die Zwischenwahlen stehen an, ein Bericht zu offenen Stellen wird veröffentlicht, und AMD, das am Montag mehr als 7 % verlor, legt nach Börsenschluss seine Zahlen vor. Kann der KI-Handel wieder Tritt fassen – oder liefert ein weiterer Geschäftsbericht den Verkäufern einen neuen Grund zum Ausstieg?