$AAPLB $BNB $ZEC
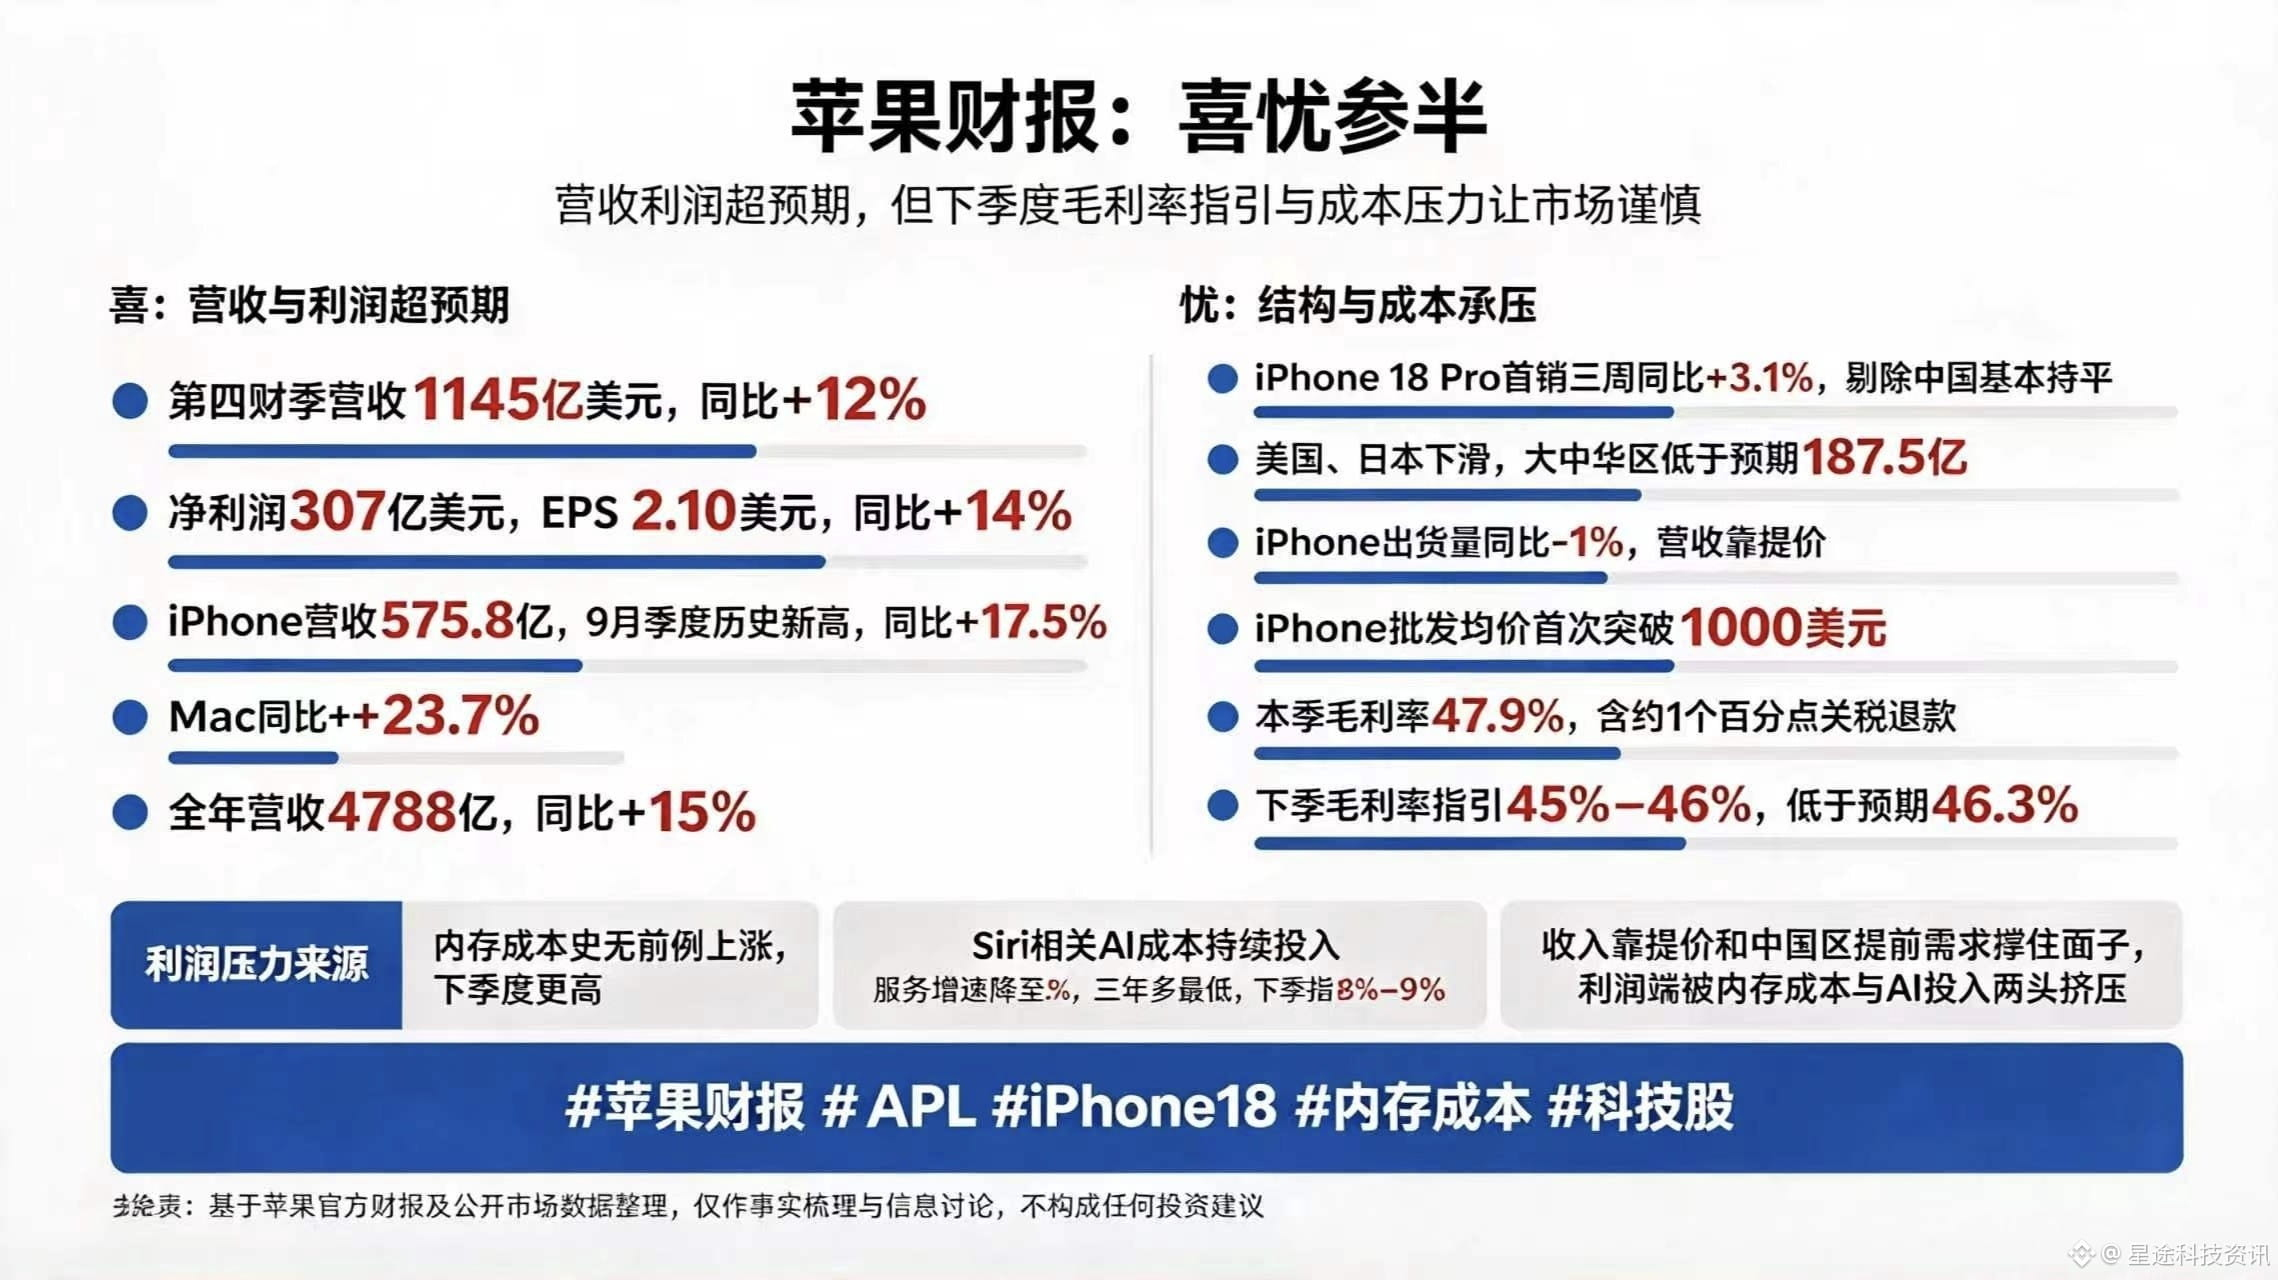
苹果这份财报,确实“喜忧参半”。营收利润双超预期,但盘后股价跌了。
喜的是,第四财季营收1145亿美元(同比+12%),iPhone营收575.8亿创9月季度新高。大中华区营收175.4亿(同比+21%)。
忧的是,全球首销三周销量同比仅涨3.1%。剔除暴增29%的中国区,美日市场同比下滑,总出货量跌了1%,全靠均价破1000美元撑着,典型的量减价增。大中华区虽然涨了,但175.4亿依然低于市场预期的187.5亿。
利润端压力更直接:下季度毛利率指引45%-46%,低于预期。原因是内存成本“史无前例”上涨,加上AI和折叠屏研发投入加大,单季研发费飙到117.3亿美元。高毛利的服务业务增速也降到了9.8%,创三年多新低。
特努斯首秀,收入端靠提价和中国区提前购机撑住了面子,但成本端被硬件上涨和AI投入两头夹击。营收的韧性看到了,控制利润的考验才刚开始。
#苹果财报喜忧参半
免责声明:以上内容基于苹果官方财报及公开市场数据整理,仅作事实梳理与信息讨论,不构成任何投资建议。
苹果这份财报,确实“喜忧参半”。营收利润双超预期,但盘后股价跌了。
喜的是,第四财季营收1145亿美元(同比+12%),iPhone营收575.8亿创9月季度新高。大中华区营收175.4亿(同比+21%)。
忧的是,全球首销三周销量同比仅涨3.1%。剔除暴增29%的中国区,美日市场同比下滑,总出货量跌了1%,全靠均价破1000美元撑着,典型的量减价增。大中华区虽然涨了,但175.4亿依然低于市场预期的187.5亿。
利润端压力更直接:下季度毛利率指引45%-46%,低于预期。原因是内存成本“史无前例”上涨,加上AI和折叠屏研发投入加大,单季研发费飙到117.3亿美元。高毛利的服务业务增速也降到了9.8%,创三年多新低。
特努斯首秀,收入端靠提价和中国区提前购机撑住了面子,但成本端被硬件上涨和AI投入两头夹击。营收的韧性看到了,控制利润的考验才刚开始。
#苹果财报喜忧参半
免责声明:以上内容基于苹果官方财报及公开市场数据整理,仅作事实梳理与信息讨论,不构成任何投资建议。