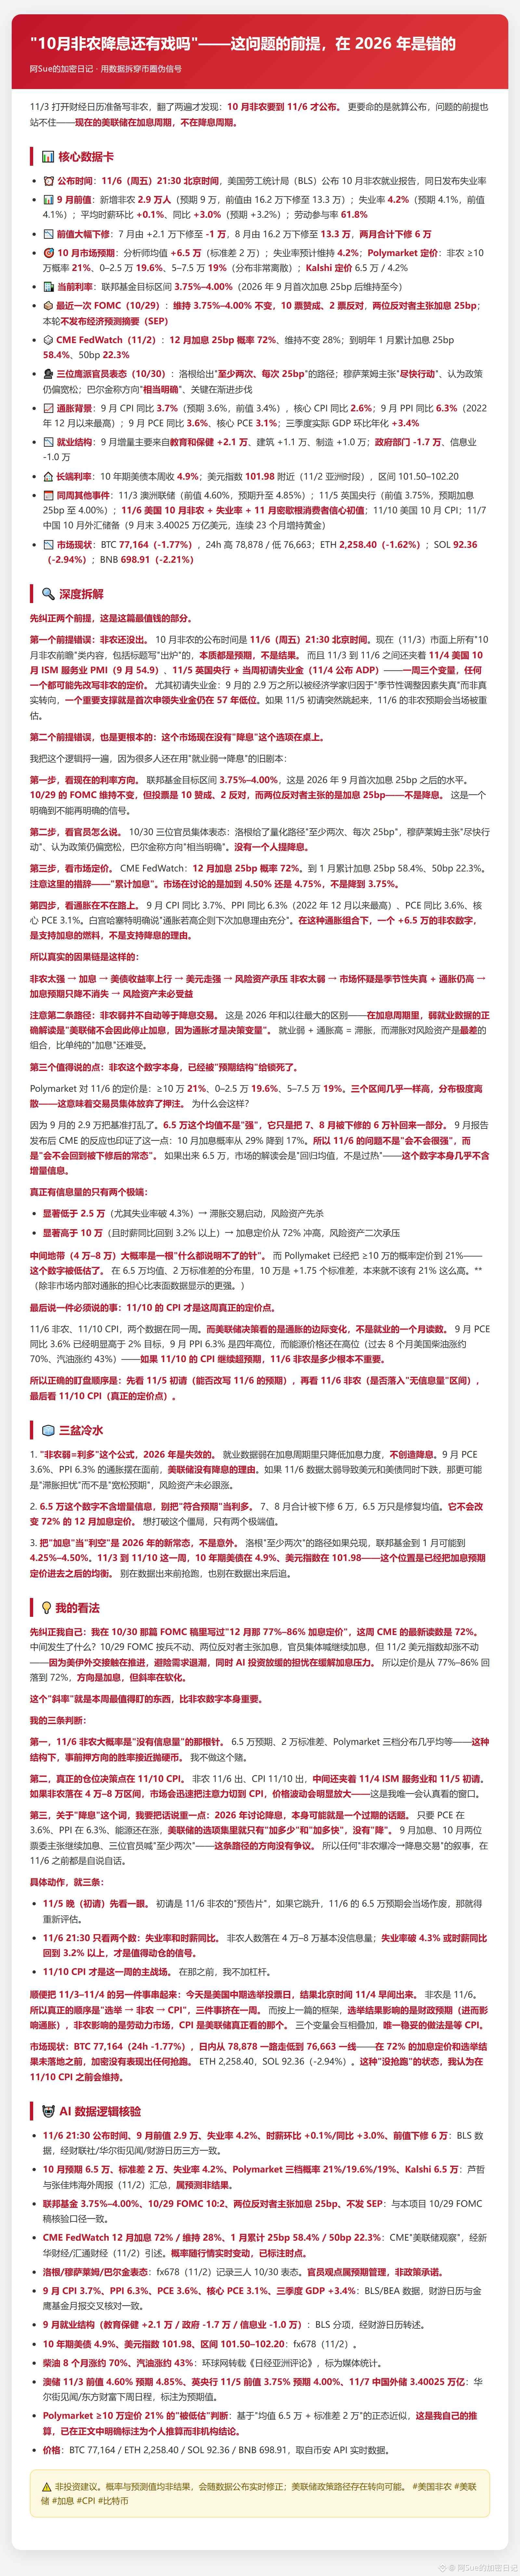
#美国10月非农出炉:降息还有戏吗? »Gibt es bei den Oktober-Arbeitsmarktdaten noch Hoffnung auf Zinssenkungen?« – Diese Annahme war 2026 schon falsch
Erst beim Blick auf den Kalender am 3.11. ist mir aufgefallen: Die Oktober-Arbeitsmarktdaten werden erst am 6.11. veröffentlicht. Das größere Problem: Die Ausgangsannahme trägt nicht – die Fed befindet sich in einem Zinserhöhungszyklus, nicht in einem Zinssenkungszyklus.
📊 Die wichtigsten Daten
· Veröffentlichung am Freitag, 6.11., um 21:30 Uhr; im September kamen 29.000 Stellen hinzu (erwartet: 90.000), Arbeitslosenquote: 4,2 %
· Für Oktober werden +65.000 erwartet; die Zahlen für Juli und August wurden zusammen bereits um 60.000 nach unten korrigiert
· Federal Funds Rate: 3,75–4,00 %; im September wurde der Leitzins bereits angehoben
· FOMC am 29.10.: unverändert, 10 Stimmen dafür und 2 dagegen; beide Gegenstimmen sprachen sich für eine Zinserhöhung aus
· CME: Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember: 72 %
· September-CPI: 3,7 %, PPI im Jahresvergleich: 6,3 %
🔍 Der zentrale Widerspruch
Am Markt wird keine Zinssenkung eingepreist. Drei hawkishe Notenbanker äußerten sich am 30.10. – keiner von ihnen erwähnte eine Zinssenkung. Der tatsächliche Zusammenhang: viel zu starke Arbeitsmarktdaten → Zinserhöhung → starker Dollar, Druck auf Vermögenswerte; viel zu schwache Arbeitsmarktdaten → Zweifel an saisonalen Verzerrungen und weiterhin hohe Inflation → die Zinserwartungen sinken, verschwinden aber nicht. Schwache Beschäftigung bei hoher Inflation bedeutet Stagflation – und ist schwieriger als eine Zinserhöhung.
65.000 enthalten keine neuen Informationen: Die Abwärtskorrektur um 60.000 für Juli und August holt lediglich den Normalzustand wieder ein. Aussagekräftig sind nur zwei Extreme: unter 25.000 oder über 100.000.
🧊 Drei ernüchternde Punkte
1. »Schwache Arbeitsmarktdaten = positiv« funktioniert 2026 nicht mehr. Schwache Beschäftigung dämpft nur das Ausmaß der Zinserhöhungen, sie führt nicht zu Zinssenkungen. Der PCE-Preisindex liegt bei 3,6 %.
2. Verwechsle »wie erwartet« nicht mit positiven Nachrichten. Die 65.000 korrigieren den Durchschnitt, ändern aber nichts an der eingepreisten Wahrscheinlichkeit von 72 %.
3. Eine Zinserhöhung wäre keine Überraschung. Bei zwei Zinserhöhungen läge der Leitzins im Januar bei 4,25–4,50 %.
💡 Meine Einschätzung
In meinem FOMC-Beitrag vom 30.10. schrieb ich bereits über die »für Dezember eingepreiste Wahrscheinlichkeit einer Zinserhöhung von 77–86 %«. Diese Woche zeigt CME 72 %. Die Richtung weist auf eine Zinserhöhung, aber das Tempo lässt nach – die US-iranische Diplomatie schwächt die Nachfrage nach sicheren Anlagen, und die Verlangsamung im KI-Sektor nimmt Druck heraus. Das Tempo ist wichtiger.
Ich wette nicht auf den 6.11.: Bei einer Erwartung von 65.000, einer Standardabweichung von 20.000 und einer nahezu gleichmäßigen Verteilung auf drei Szenarien ist eine Richtungswette fast ein Münzwurf. Vorgehen: erst die Erstanträge auf Arbeitslosenhilfe am 5.11. abwarten; steigen sie deutlich, ist die Prognose hinfällig. Am 6.11. nur auf die Arbeitslosenquote und den Stundenlohn im Jahresvergleich achten; erst bei einem Wert über 4,3 % die Position anpassen. Der entscheidende Impuls für die Neubewertung kommt am 10.11. mit dem CPI.
Der aktuelle BTC-Kurs liegt bei 76.994, innerhalb von 24 Stunden 1,81 % im Minus. Der Markt wettet nicht auf eine bestimmte Richtung.
⚠️ Keine Anlageberatung. Wahrscheinlichkeiten und Prognosen sind keine Ergebnisse und können sich mit neuen Daten ändern.
Folge @阿Sue的加密日记 · Mit Daten falsche Signale im Kryptomarkt entlarven
#USArbeitsmarkt #FederalReserve #Zinserhöhung #CPI #Bitcoin
Erst beim Blick auf den Kalender am 3.11. ist mir aufgefallen: Die Oktober-Arbeitsmarktdaten werden erst am 6.11. veröffentlicht. Das größere Problem: Die Ausgangsannahme trägt nicht – die Fed befindet sich in einem Zinserhöhungszyklus, nicht in einem Zinssenkungszyklus.
📊 Die wichtigsten Daten
· Veröffentlichung am Freitag, 6.11., um 21:30 Uhr; im September kamen 29.000 Stellen hinzu (erwartet: 90.000), Arbeitslosenquote: 4,2 %
· Für Oktober werden +65.000 erwartet; die Zahlen für Juli und August wurden zusammen bereits um 60.000 nach unten korrigiert
· Federal Funds Rate: 3,75–4,00 %; im September wurde der Leitzins bereits angehoben
· FOMC am 29.10.: unverändert, 10 Stimmen dafür und 2 dagegen; beide Gegenstimmen sprachen sich für eine Zinserhöhung aus
· CME: Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte im Dezember: 72 %
· September-CPI: 3,7 %, PPI im Jahresvergleich: 6,3 %
🔍 Der zentrale Widerspruch
Am Markt wird keine Zinssenkung eingepreist. Drei hawkishe Notenbanker äußerten sich am 30.10. – keiner von ihnen erwähnte eine Zinssenkung. Der tatsächliche Zusammenhang: viel zu starke Arbeitsmarktdaten → Zinserhöhung → starker Dollar, Druck auf Vermögenswerte; viel zu schwache Arbeitsmarktdaten → Zweifel an saisonalen Verzerrungen und weiterhin hohe Inflation → die Zinserwartungen sinken, verschwinden aber nicht. Schwache Beschäftigung bei hoher Inflation bedeutet Stagflation – und ist schwieriger als eine Zinserhöhung.
65.000 enthalten keine neuen Informationen: Die Abwärtskorrektur um 60.000 für Juli und August holt lediglich den Normalzustand wieder ein. Aussagekräftig sind nur zwei Extreme: unter 25.000 oder über 100.000.
🧊 Drei ernüchternde Punkte
1. »Schwache Arbeitsmarktdaten = positiv« funktioniert 2026 nicht mehr. Schwache Beschäftigung dämpft nur das Ausmaß der Zinserhöhungen, sie führt nicht zu Zinssenkungen. Der PCE-Preisindex liegt bei 3,6 %.
2. Verwechsle »wie erwartet« nicht mit positiven Nachrichten. Die 65.000 korrigieren den Durchschnitt, ändern aber nichts an der eingepreisten Wahrscheinlichkeit von 72 %.
3. Eine Zinserhöhung wäre keine Überraschung. Bei zwei Zinserhöhungen läge der Leitzins im Januar bei 4,25–4,50 %.
💡 Meine Einschätzung
In meinem FOMC-Beitrag vom 30.10. schrieb ich bereits über die »für Dezember eingepreiste Wahrscheinlichkeit einer Zinserhöhung von 77–86 %«. Diese Woche zeigt CME 72 %. Die Richtung weist auf eine Zinserhöhung, aber das Tempo lässt nach – die US-iranische Diplomatie schwächt die Nachfrage nach sicheren Anlagen, und die Verlangsamung im KI-Sektor nimmt Druck heraus. Das Tempo ist wichtiger.
Ich wette nicht auf den 6.11.: Bei einer Erwartung von 65.000, einer Standardabweichung von 20.000 und einer nahezu gleichmäßigen Verteilung auf drei Szenarien ist eine Richtungswette fast ein Münzwurf. Vorgehen: erst die Erstanträge auf Arbeitslosenhilfe am 5.11. abwarten; steigen sie deutlich, ist die Prognose hinfällig. Am 6.11. nur auf die Arbeitslosenquote und den Stundenlohn im Jahresvergleich achten; erst bei einem Wert über 4,3 % die Position anpassen. Der entscheidende Impuls für die Neubewertung kommt am 10.11. mit dem CPI.
Der aktuelle BTC-Kurs liegt bei 76.994, innerhalb von 24 Stunden 1,81 % im Minus. Der Markt wettet nicht auf eine bestimmte Richtung.
⚠️ Keine Anlageberatung. Wahrscheinlichkeiten und Prognosen sind keine Ergebnisse und können sich mit neuen Daten ändern.
Folge @阿Sue的加密日记 · Mit Daten falsche Signale im Kryptomarkt entlarven
#USArbeitsmarkt #FederalReserve #Zinserhöhung #CPI #Bitcoin