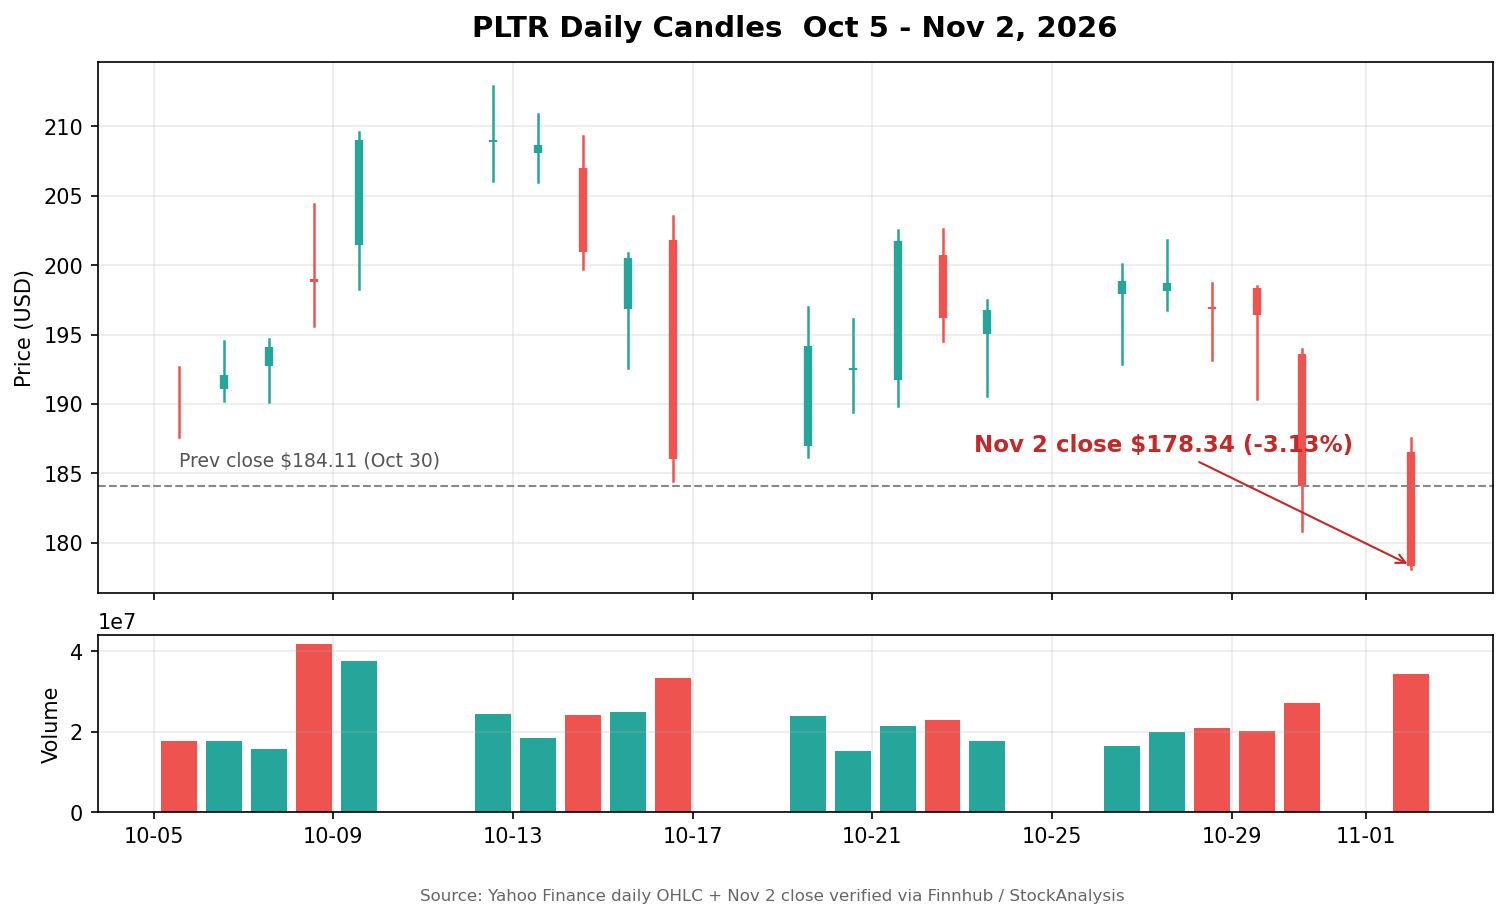
Palantir legte einen Geschäftsbericht mit verdoppeltem Umsatz vor, doch die Aktie fiel zunächst um 3,13 % – der Preis für bereits eingepreiste Höchsterwartungen.
Gestern nach Börsenschluss meldete das Unternehmen für Q3 einen Umsatz von 2,313 Mrd. US-Dollar, ein Plus von 96 % im Jahresvergleich und mehr als die erwarteten 2,18 Mrd. US-Dollar. Auch der bereinigte Gewinn je Aktie von 0,44 US-Dollar übertraf die Prognose von 0,41 US-Dollar.
Die kommerziellen Umsätze in den USA erreichten 984 Mio. US-Dollar, ein Plus von 148 % im Jahresvergleich. Damit lagen sie erstmals über dem Regierungssektor mit 953 Mio. US-Dollar. Zudem wurde die Jahresprognose auf 8,53 Mrd. US-Dollar angehoben.
Die Schwäche steckt jedoch in den Verträgen: Das gesamte Vertragsvolumen des Quartals stieg um lediglich 6 % auf 2,92 Mrd. US-Dollar – weit weniger als das Plus von 49 % im zweiten Quartal. Am 2. November schloss die Aktie bei 178,34 US-Dollar und fiel im Tagesverlauf auf ein Tief von 178,13 US-Dollar.
Meiner Meinung nach sind die Geschäftszahlen an sich in Ordnung. Das Problem ist, dass der Markt bereits Perfektion eingepreist hat. Wenn das Vertragswachstum nicht mit dem Umsatzwachstum Schritt hält, gibt es keinen Bewertungsaufschlag mehr.
Was ich mache: nur beobachten, nicht ins fallende Messer greifen. Erst wenn die Aktie wieder über dem Schlusskurs vor den Geschäftszahlen von 184,11 US-Dollar liegt, kann man von einer möglichen Stabilisierung sprechen. Fällt sie unter das Tief von 178,13 US-Dollar, ist die Schwäche noch nicht vorbei.
Ist das eurer Meinung nach ein Signal dafür, dass die Bewertungen von KI-Aktien ihren Höhepunkt erreicht haben, oder eine normale Korrektur nach den Geschäftszahlen?
$PLTR $NVDA $QQQ
#Palantir #US-Aktien-Quartalszahlen
Gestern nach Börsenschluss meldete das Unternehmen für Q3 einen Umsatz von 2,313 Mrd. US-Dollar, ein Plus von 96 % im Jahresvergleich und mehr als die erwarteten 2,18 Mrd. US-Dollar. Auch der bereinigte Gewinn je Aktie von 0,44 US-Dollar übertraf die Prognose von 0,41 US-Dollar.
Die kommerziellen Umsätze in den USA erreichten 984 Mio. US-Dollar, ein Plus von 148 % im Jahresvergleich. Damit lagen sie erstmals über dem Regierungssektor mit 953 Mio. US-Dollar. Zudem wurde die Jahresprognose auf 8,53 Mrd. US-Dollar angehoben.
Die Schwäche steckt jedoch in den Verträgen: Das gesamte Vertragsvolumen des Quartals stieg um lediglich 6 % auf 2,92 Mrd. US-Dollar – weit weniger als das Plus von 49 % im zweiten Quartal. Am 2. November schloss die Aktie bei 178,34 US-Dollar und fiel im Tagesverlauf auf ein Tief von 178,13 US-Dollar.
Meiner Meinung nach sind die Geschäftszahlen an sich in Ordnung. Das Problem ist, dass der Markt bereits Perfektion eingepreist hat. Wenn das Vertragswachstum nicht mit dem Umsatzwachstum Schritt hält, gibt es keinen Bewertungsaufschlag mehr.
Was ich mache: nur beobachten, nicht ins fallende Messer greifen. Erst wenn die Aktie wieder über dem Schlusskurs vor den Geschäftszahlen von 184,11 US-Dollar liegt, kann man von einer möglichen Stabilisierung sprechen. Fällt sie unter das Tief von 178,13 US-Dollar, ist die Schwäche noch nicht vorbei.
Ist das eurer Meinung nach ein Signal dafür, dass die Bewertungen von KI-Aktien ihren Höhepunkt erreicht haben, oder eine normale Korrektur nach den Geschäftszahlen?
$PLTR $NVDA $QQQ
#Palantir #US-Aktien-Quartalszahlen