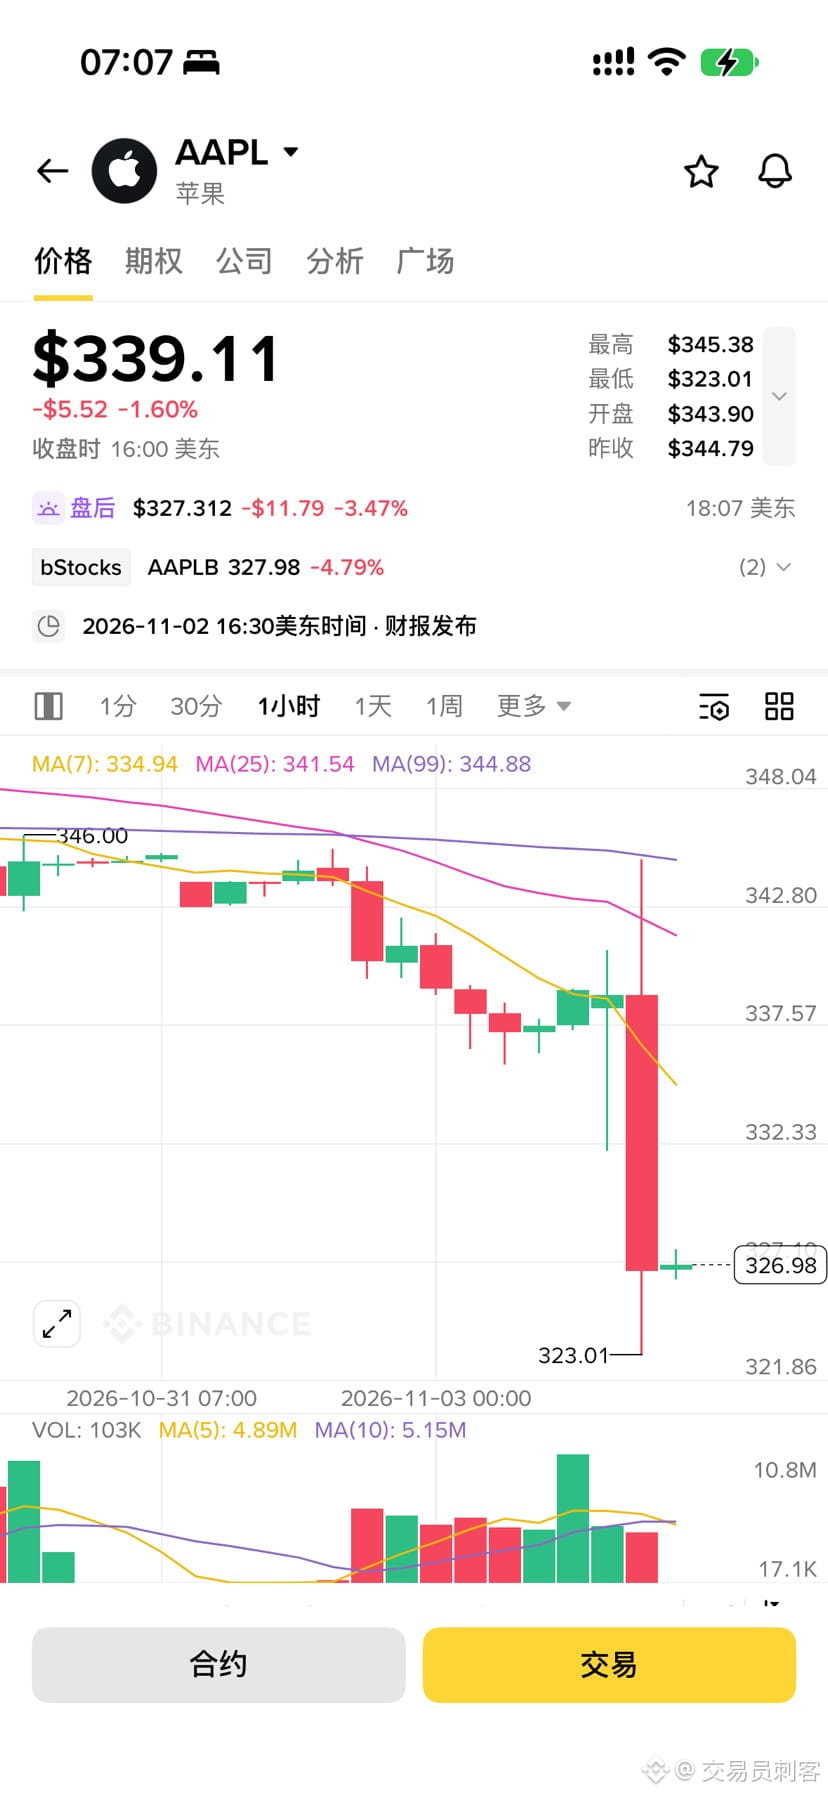
Ehrlich gesagt gehört dieser Apple-Geschäftsbericht zu den typischen Fällen, bei denen die Fassade glänzt, während es im Inneren knirscht. Der Umsatz lag im Berichtszeitraum bei 114,48 Milliarden US-Dollar, und sowohl Umsatz als auch Gewinn übertrafen die Erwartungen. Auch die Marktkapitalisierung ist wieder auf 5 Billionen US-Dollar gestiegen – die Zahlen sehen beeindruckend aus. Wenn du aber mit echtem Geld einsteigen willst, solltest du auch die verborgenen Risiken im Blick haben.
Der Markt ist derzeit ziemlich gespalten: Fast die Hälfte der Community hält sich neutral und wartet ab, während nur etwas mehr als 30 Prozent optimistisch sind. Warum gehen die Meinungen so weit auseinander? Selbst die Institutionen sind sich uneinig: Goldman Sachs ruft ein Kursziel von 390 US-Dollar aus, doch das Konsens-Kursziel der Analysten liegt nur bei 332 US-Dollar – also unter dem aktuellen Kurs. Das zeigt, dass es sich kurzfristig kaum noch lohnt, dem Kurs hinterherzulaufen.
Ausgehend von diesen Fundamentaldaten würde ich bei Apple persönlich in drei Schritten vorgehen:
Erstens: Kurzfristig nicht übermütig werden; nach einem Kursanstieg bietet es sich an, die Position etwas zu reduzieren. Auf starke Geschäftszahlen folgt oft ein stimmungsgetriebener Kursanstieg. Gleichzeitig steigen die Speicherkosten jedoch in einem „beispiellosen“ Ausmaß, ihr Anteil an den Gesamtkosten hat sich bereits verdoppelt, und im Dezemberquartal drohen erhebliche Lieferengpässe. Das sind alles Risiken, die wie ein Damoklesschwert über der Aktie hängen. Wenn du bereits investiert bist, ist es vernünftig, angesichts der guten Stimmung einen Teil der Gewinne mitzunehmen. Wenn du noch keine Position hast, solltest du nicht dem Hype hinterherlaufen, sondern geduldig auf die Telefonkonferenz zu den Geschäftszahlen warten und genau hinhören, was das Management zur Bruttomarge sagt.
Zweitens: Mittelfristig auf eine Gelegenheit durch eine „ungerechtfertigte Abwertung“ warten. Das Dezemberquartal dürfte die schwierigste Phase werden: Die höheren Speicherkosten schmälern die Gewinne ganz konkret, und Oppenheimer hat bereits gewarnt, dass die Margen dadurch um 150 Basispunkte belastet werden könnten. Sollte die Aktie wegen des Drucks auf die Bruttomarge auf 300 bis 310 US-Dollar fallen, wäre das ein guter Bereich, um schrittweise eine Position aufzubauen. Schließlich sind Apples starkes Ökosystem und seine Preissetzungsmacht unbestritten. Der Kostendruck ist zyklisch – ein Rückgang wäre also eine Gelegenheit.
Drittens: Langfristig die KI-Hardware genau im Auge behalten. Was Apple wirklich auf die nächste Stufe heben könnte, ist nicht das heutige iPhone, sondern der Tischroboter für 2027. Mit einem 9-Zoll-Bildschirm und einem drehbaren Roboterarm soll er als zentrale Steuerung fürs Smart Home dienen. Seit der Apple Watch wäre das die Produktkategorie mit dem größten Fantasiepotenzial. Wenn du langfristig investierst, kannst du das kurzfristige Kostengerede getrost ignorieren und dich darauf konzentrieren, wie die Einführung der neuen Siri vorankommt. Die Kernposition für die Zeit nach dem iPhone solltest du halten. #苹果财报发布在即,股价能否再创新高 $AAPL
Der Markt ist derzeit ziemlich gespalten: Fast die Hälfte der Community hält sich neutral und wartet ab, während nur etwas mehr als 30 Prozent optimistisch sind. Warum gehen die Meinungen so weit auseinander? Selbst die Institutionen sind sich uneinig: Goldman Sachs ruft ein Kursziel von 390 US-Dollar aus, doch das Konsens-Kursziel der Analysten liegt nur bei 332 US-Dollar – also unter dem aktuellen Kurs. Das zeigt, dass es sich kurzfristig kaum noch lohnt, dem Kurs hinterherzulaufen.
Ausgehend von diesen Fundamentaldaten würde ich bei Apple persönlich in drei Schritten vorgehen:
Erstens: Kurzfristig nicht übermütig werden; nach einem Kursanstieg bietet es sich an, die Position etwas zu reduzieren. Auf starke Geschäftszahlen folgt oft ein stimmungsgetriebener Kursanstieg. Gleichzeitig steigen die Speicherkosten jedoch in einem „beispiellosen“ Ausmaß, ihr Anteil an den Gesamtkosten hat sich bereits verdoppelt, und im Dezemberquartal drohen erhebliche Lieferengpässe. Das sind alles Risiken, die wie ein Damoklesschwert über der Aktie hängen. Wenn du bereits investiert bist, ist es vernünftig, angesichts der guten Stimmung einen Teil der Gewinne mitzunehmen. Wenn du noch keine Position hast, solltest du nicht dem Hype hinterherlaufen, sondern geduldig auf die Telefonkonferenz zu den Geschäftszahlen warten und genau hinhören, was das Management zur Bruttomarge sagt.
Zweitens: Mittelfristig auf eine Gelegenheit durch eine „ungerechtfertigte Abwertung“ warten. Das Dezemberquartal dürfte die schwierigste Phase werden: Die höheren Speicherkosten schmälern die Gewinne ganz konkret, und Oppenheimer hat bereits gewarnt, dass die Margen dadurch um 150 Basispunkte belastet werden könnten. Sollte die Aktie wegen des Drucks auf die Bruttomarge auf 300 bis 310 US-Dollar fallen, wäre das ein guter Bereich, um schrittweise eine Position aufzubauen. Schließlich sind Apples starkes Ökosystem und seine Preissetzungsmacht unbestritten. Der Kostendruck ist zyklisch – ein Rückgang wäre also eine Gelegenheit.
Drittens: Langfristig die KI-Hardware genau im Auge behalten. Was Apple wirklich auf die nächste Stufe heben könnte, ist nicht das heutige iPhone, sondern der Tischroboter für 2027. Mit einem 9-Zoll-Bildschirm und einem drehbaren Roboterarm soll er als zentrale Steuerung fürs Smart Home dienen. Seit der Apple Watch wäre das die Produktkategorie mit dem größten Fantasiepotenzial. Wenn du langfristig investierst, kannst du das kurzfristige Kostengerede getrost ignorieren und dich darauf konzentrieren, wie die Einführung der neuen Siri vorankommt. Die Kernposition für die Zeit nach dem iPhone solltest du halten. #苹果财报发布在即,股价能否再创新高 $AAPL