
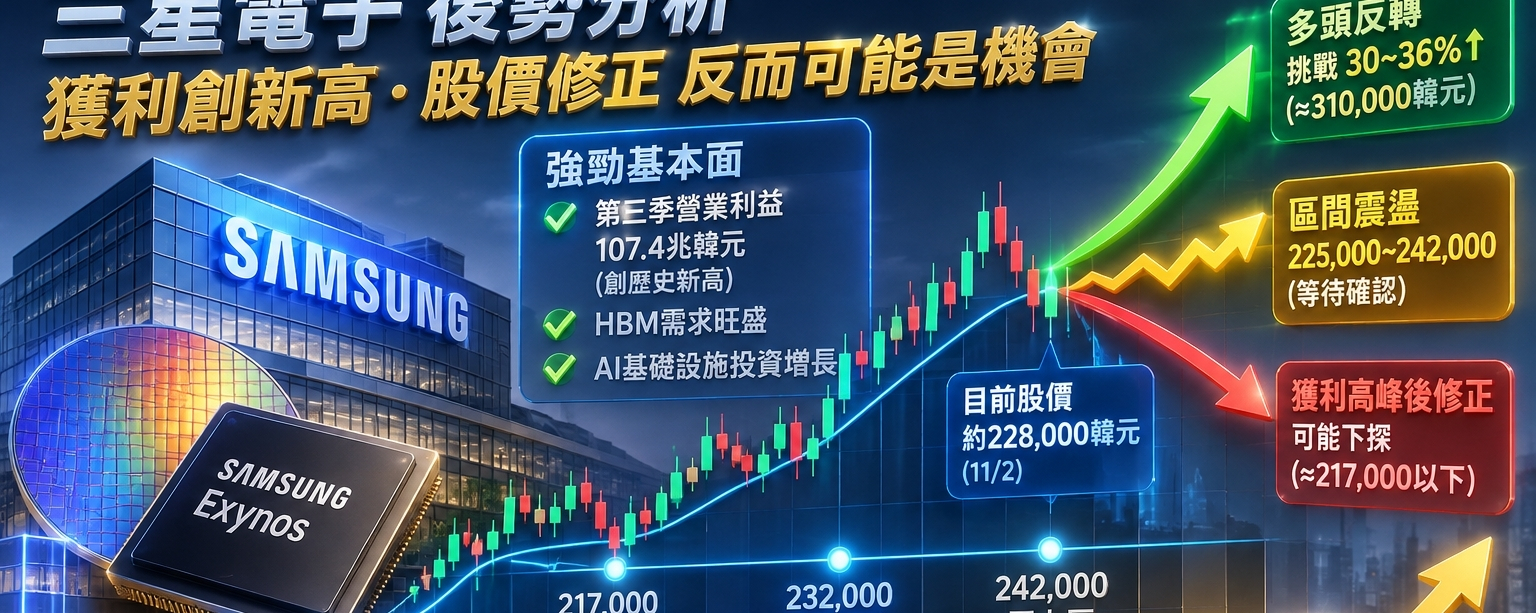

三星電子後勢:獲利創歷史新高,股價修正反而可能創造機會?
我的核心判斷:三星電子目前值得列入中長線價值投資觀察名單。若股價下跌主要來自市場預期與股東回報政策失望,而不是 AI 記憶體競爭力惡化,就可能出現危機入市的機會。
但我不會直接斷言股價已經跌過頭。根據截至 2026 年 11 月 2 日可取得的資料,三星正處於獲利爆發、AI 記憶體需求強勁,但市場對長期景氣循環仍有疑慮的階段。
一、先看最新財報:三星的獲利實力確實驚人
三星電子於 2026 年 10 月 29 日公布第三季財報:
營收:195.3 兆韓元。
營業利益:107.4 兆韓元。
半導體部門營業利益:106.5 兆韓元。
半導體部門營收達 147.1 兆韓元。
2026 年全年資本支出預估約 84.4 兆韓元。
以上數據來自三星官方財報。
Samsung Global Newsroom
這組數字最值得注意的地方,是三星的獲利已經高度集中在半導體業務。
這既是機會,也是風險。
AI 記憶體需求持續成長時,三星可以獲得龐大利潤;但如果記憶體價格反轉,獲利也可能快速收縮。
因此,我們要判斷的不是三星現在能賺多少錢,而是這些獲利能維持多久,以及目前股價為未來成長支付了多少溢價。
二、股價修正多少?先看實際數字
截至 2026 年 11 月 2 日,韓股三星電子(005930)盤中報價約為 228,000 韓元,當日最高 229,500 韓元、最低 217,000 韓元。10 月 29 日財報公布後,股價曾下跌約 6.2%。
StockAnalysis.com +1
這裡有一個重要訊號:
10 月 28 日收盤價為 242,000 韓元,10 月 30 日收盤價為 225,000 韓元,兩個交易日累計下跌約 7%。
但 11 月 2 日股價已反彈至 228,000 韓元附近。
這表示財報後的賣壓雖然明顯,卻不能直接認定長線趨勢已經反轉。接下來需要觀察反彈是否能持續,以及買盤是否願意在更高價格承接。
StockAnalysis.com
三個值得注意的價格區域
以下是根據近期成交價格推導的觀察區域,不是經過完整歷史成交量分析確認的支撐壓力。
**217,000~222,000 韓元:**近期低點及短線防守區。
**225,000~232,000 韓元:**目前價格附近,也是多空重新取得平衡的觀察區。
**242,000~249,000 韓元:**財報公布前後的價格區域,若能重新站穩,代表短線反彈力度增強。
如果跌破 217,000 韓元,且成交量放大,應提防進一步修正。
如果能站穩 232,000 韓元並突破 242,000 韓元,則可以開始觀察反彈是否發展為更持續的上升趨勢。
三、估值:市場可能低估三星嗎?
這是整個投資論點的核心。
研究機構 Morningstar 在 10 月 30 日更新的分析中,維持三星電子合理價值估計為每股 310,000 韓元,認為近期 HBM 價格走強改善了短期展望,但中國競爭與記憶體景氣循環仍是長期風險。
Morningstar
若以 228,000 韓元作為比較基準:
合理價值估計:310,000 韓元。
參考股價:228,000 韓元。
潛在上漲空間:約 36%。
計算方式:
這是根據單一研究機構估值推算的情境,不是保證報酬,也不是市場一致預期。
還要特別注意:Morningstar 同時給予三星「非常高」的不確定性評級。合理價值估計並不代表股價必然回到該價格,更不能單靠這個數字判斷已經觸底。
Morningstar
我的估值判斷
我認為三星目前具備值得研究的價值投資條件,但要證明它真的低估,還需要確認兩件事:
未來兩年的獲利預期是否持續上修。
以正常化獲利而不是景氣高峰獲利計算,股價是否仍然便宜。
如果這兩項條件成立,市場對短期利多的失望就可能創造中長線進場機會。
四、未來 3~12 個月:三種走勢情境
情境一:多頭反轉
可能條件:
HBM4 出貨持續成長。
AI 記憶體需求超過供給。
2027 年獲利預期繼續上修。
三星公布更明確的股票回購及註銷計畫。
在這種情境下,市場可能重新評估三星的獲利持續性,股價有機會挑戰先前高點。
這也是我最關注的多頭情境。
情境二:低檔震盪、等待基本面確認
如果 AI 需求仍然強勁,但市場持續擔心記憶體價格、競爭及資本支出,股價可能在一段時間內反覆整理。
這時不必急著猜最低點。
可以等待財報、訂單、價格與股價趨勢逐步確認,再決定是否增加部位。
情境三:獲利高峰後的估值修正
這是不能忽略的風險。
如果記憶體價格提前見頂、AI 資本支出放緩,或者三星的 HBM 競爭力未能達到市場期待,市場就可能下修未來獲利。
即使三星仍然賺很多錢,股價也可能繼續下跌。
真正需要防範的不是股價波動,而是獲利預期開始反轉。
五、我的實際操作策略
如果以中長線投資為主,我會採用以下方式。
第一階段:觀察近期低點。
先看 217,000~222,000 韓元附近是否形成有效支撐,不因單日反彈就認定底部成立。
第二階段:確認趨勢。
如果股價重新站穩 232,000 韓元,並進一步突破 242,000 韓元,可以提高對反彈延續的信心,但仍需搭配成交量和市場環境判斷。
第三階段:分批布局。
如果基本面沒有惡化,且估值仍有安全邊際,可以分批投入,而不是一次押滿。
第四階段:設定失效條件。
如果股價跌破近期低點,同時獲利預期也開始下修,就必須重新評估投資論點,而不是無條件攤平。
上述價格是觀察區域,不是精確買賣指令;部位大小應依可承受損失與投資期限決定。
六、最值得關注的下一個催化劑
三星已表示,2027 年 AI 基礎設施投資預期將達歷史高位,AI 需求增長可能進一步超過供給增長。
另一方面,公司將在 2027 年 1 月底董事會會議後公布下一階段股東回報政策及 2026 年剩餘回報的具體安排。
Samsung Global Newsroom
因此,未來幾個月有兩個值得追蹤的方向:
**基本面:**HBM4、DRAM 價格、長期供應合約及 2027 年獲利預期。
**資金面:**股票回購與註銷是否落實,以及股價能否在利多公布前後維持強勢。
如果兩者同時改善,三星才更有條件從財報行情轉變為持續性的估值修復。
最終結論:三星值得危機入市嗎?
我的判斷是:值得深入研究,偏向中長線審慎看多,但目前仍需要價格與基本面共同確認。
我看好的原因是 AI 記憶體需求、創紀錄的半導體獲利,以及 HBM4 與股東回報政策的潛在催化劑。
我保留的原因則是,三星的獲利高度集中於半導體,而且記憶體產業具有明顯的景氣循環特性。
如果你想賺的是超額報酬,就必須買在市場低估未來獲利的時候,而不是只買在股價下跌的時候。
我的核心策略:以正常化獲利判斷價值,以技術面確認進場,以分批布局控制風險。
這樣才有機會把市場恐慌轉化為長期報酬,而不是把一次下跌誤認為投資機會。