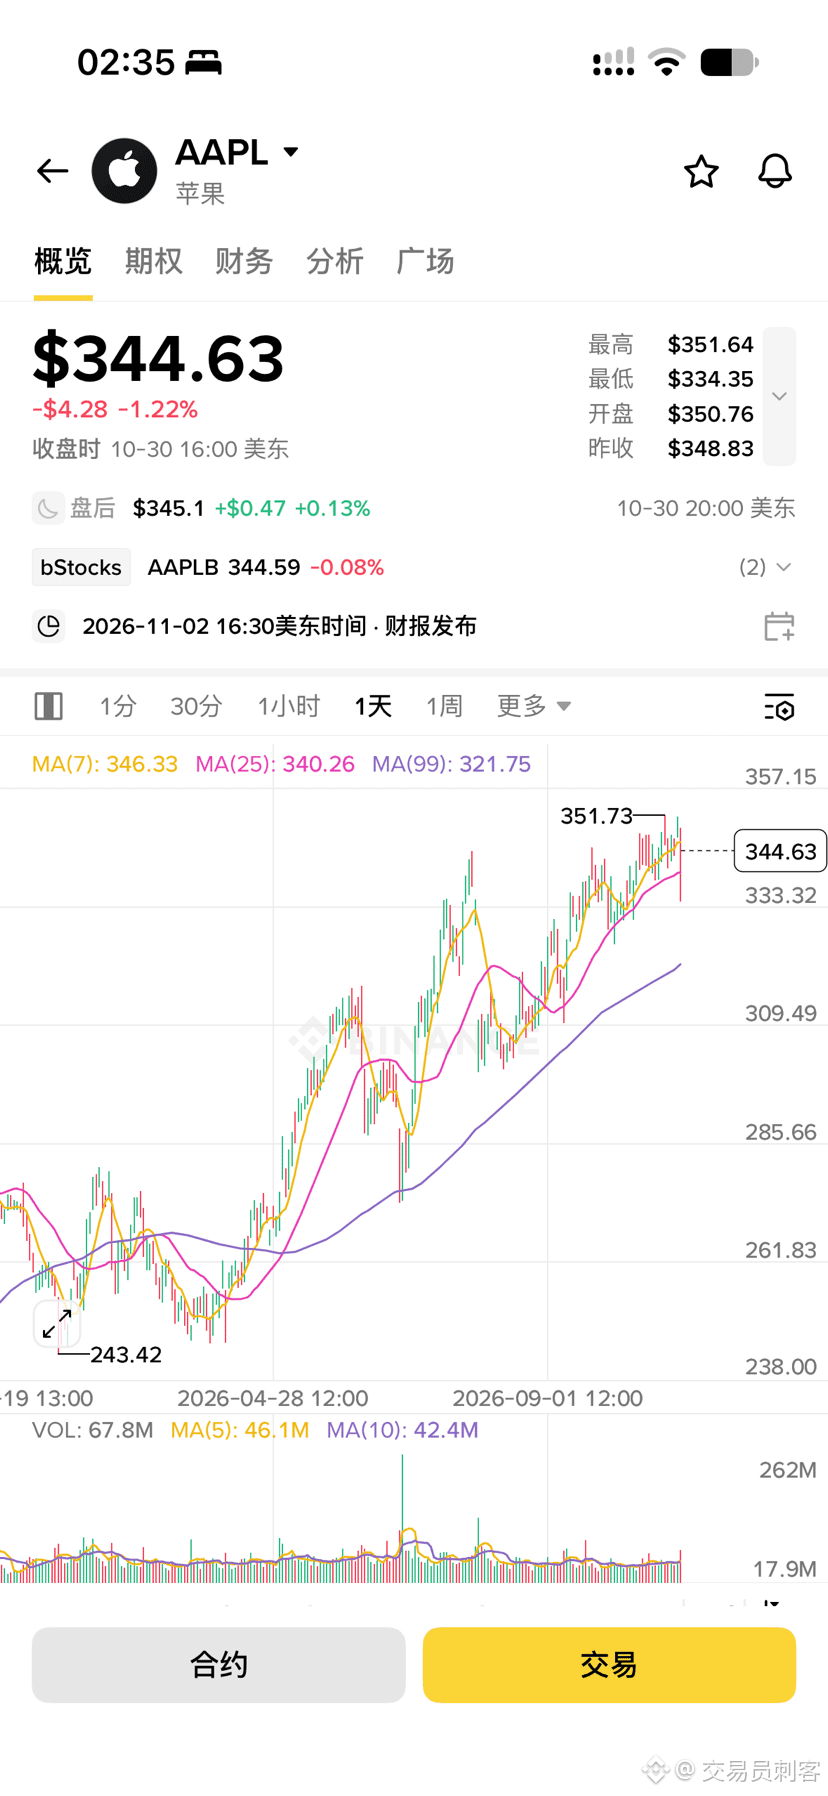
Apple wird am 2. November nach US-Börsenschluss seine Zahlen vorlegen. Dieser Geschäftsbericht ist anders als sonst: Mehrere entscheidende Variablen greifen ineinander, deshalb muss man Erwartungen und Realität genau auseinanderhalten.
Der Marktkonsens rechnet derzeit mit einem Umsatz von rund 113,3 Milliarden US-Dollar und einem EPS von etwa 1,98 US-Dollar. Die Zahlen des vergangenen Quartals waren stark: 109,4 Milliarden US-Dollar Umsatz, ein Plus von 16 % gegenüber dem Vorjahr, und ein EPS von 2,02 US-Dollar – beides lag über den Erwartungen. Die Bruttomarge kletterte sogar auf über 50 %. Für dieses vierte Quartal erwartet der Markt jedoch, dass sich das Umsatzwachstum auf rund 10 % verlangsamt. Der Druck ist deutlich spürbar.
Der erste zentrale Konflikt: Die gestaffelte Markteinführung der iPhones verzerrt die Prognosemodelle. Die Bank of America hat bereits gewarnt, dass sich der Zeitplan für die Markteinführung der iPhone-18-Reihe und des faltbaren Duo von den Vorjahren unterscheidet. Dadurch besteht das Risiko, dass die Wall Street die Q4-Umsätze zu hoch ansetzt. Ob sich die Hardware gut verkauft, lässt sich nicht allein am oberflächlichen Wachstum ablesen. Erst wenn man den Effekt der gestaffelten Markteinführung herausrechnet, wird die tatsächliche Nachfrage sichtbar. Falls die Zahlen lediglich knapp im Rahmen der Prognose liegen oder durch den gestaffelten Start belastet werden, ist ein Kursrückgang nach Börsenschluss sehr wahrscheinlich.
Der zweite Konflikt: die entscheidende Schwelle bei der Bruttomarge. Die höheren Preise für Speicherchips konnte Apple in den vergangenen Quartalen noch durch Lagerbestände und seine Preissetzungsmacht abfedern. Inzwischen ist der Druck jedoch auch bei Apple angekommen. Die Bruttomarge von 50,1 % im vergangenen Quartal war ein vorläufiger Höchststand. Der Markt achtet nun darauf, ob Apple die Bruttomarge im vierten Quartal im Bereich von 48 % bis 49 % halten kann. Sollte sie wegen der stark gestiegenen Speicherkosten deutlich sinken, werden Anleger selbst bei einem Umsatz über den Erwartungen verkaufen. Apple hat zwar schon Preise erhöht, doch wie viel der Kosten sich damit auffangen lässt, hängt letztlich von den Prognosen ab, die das Management in der Telefonkonferenz zum Geschäftsbericht gibt.
Der dritte wichtige Punkt: die Widerstandsfähigkeit des Servicegeschäfts. Der Markt erwartet für die Serviceumsätze ein Wachstum von rund 14 %. Dieser Bereich erwirtschaftet Apples höchste Gewinne und ist eine Quelle des Bewertungsaufschlags. So zyklisch das Hardwaregeschäft auch sein mag: Solange das Servicegeschäft ein zweistelliges Wachstum hält, bleibt Apples Fundament stabil. Doch falls sich auch das Wachstum der Services verlangsamt, würde das bedeuten, dass selbst die verlässlichste Cashcow unter der Konsumflaute leidet – und das wäre beunruhigender als ein paar weniger verkaufte iPhones.
Ein weiterer Faktor sollte nicht übersehen werden: Dies ist die erste vierteljährliche Telefonkonferenz des neuen CEO John Ternus seit seinem Amtsantritt. $AAPLB
Der Marktkonsens rechnet derzeit mit einem Umsatz von rund 113,3 Milliarden US-Dollar und einem EPS von etwa 1,98 US-Dollar. Die Zahlen des vergangenen Quartals waren stark: 109,4 Milliarden US-Dollar Umsatz, ein Plus von 16 % gegenüber dem Vorjahr, und ein EPS von 2,02 US-Dollar – beides lag über den Erwartungen. Die Bruttomarge kletterte sogar auf über 50 %. Für dieses vierte Quartal erwartet der Markt jedoch, dass sich das Umsatzwachstum auf rund 10 % verlangsamt. Der Druck ist deutlich spürbar.
Der erste zentrale Konflikt: Die gestaffelte Markteinführung der iPhones verzerrt die Prognosemodelle. Die Bank of America hat bereits gewarnt, dass sich der Zeitplan für die Markteinführung der iPhone-18-Reihe und des faltbaren Duo von den Vorjahren unterscheidet. Dadurch besteht das Risiko, dass die Wall Street die Q4-Umsätze zu hoch ansetzt. Ob sich die Hardware gut verkauft, lässt sich nicht allein am oberflächlichen Wachstum ablesen. Erst wenn man den Effekt der gestaffelten Markteinführung herausrechnet, wird die tatsächliche Nachfrage sichtbar. Falls die Zahlen lediglich knapp im Rahmen der Prognose liegen oder durch den gestaffelten Start belastet werden, ist ein Kursrückgang nach Börsenschluss sehr wahrscheinlich.
Der zweite Konflikt: die entscheidende Schwelle bei der Bruttomarge. Die höheren Preise für Speicherchips konnte Apple in den vergangenen Quartalen noch durch Lagerbestände und seine Preissetzungsmacht abfedern. Inzwischen ist der Druck jedoch auch bei Apple angekommen. Die Bruttomarge von 50,1 % im vergangenen Quartal war ein vorläufiger Höchststand. Der Markt achtet nun darauf, ob Apple die Bruttomarge im vierten Quartal im Bereich von 48 % bis 49 % halten kann. Sollte sie wegen der stark gestiegenen Speicherkosten deutlich sinken, werden Anleger selbst bei einem Umsatz über den Erwartungen verkaufen. Apple hat zwar schon Preise erhöht, doch wie viel der Kosten sich damit auffangen lässt, hängt letztlich von den Prognosen ab, die das Management in der Telefonkonferenz zum Geschäftsbericht gibt.
Der dritte wichtige Punkt: die Widerstandsfähigkeit des Servicegeschäfts. Der Markt erwartet für die Serviceumsätze ein Wachstum von rund 14 %. Dieser Bereich erwirtschaftet Apples höchste Gewinne und ist eine Quelle des Bewertungsaufschlags. So zyklisch das Hardwaregeschäft auch sein mag: Solange das Servicegeschäft ein zweistelliges Wachstum hält, bleibt Apples Fundament stabil. Doch falls sich auch das Wachstum der Services verlangsamt, würde das bedeuten, dass selbst die verlässlichste Cashcow unter der Konsumflaute leidet – und das wäre beunruhigender als ein paar weniger verkaufte iPhones.
Ein weiterer Faktor sollte nicht übersehen werden: Dies ist die erste vierteljährliche Telefonkonferenz des neuen CEO John Ternus seit seinem Amtsantritt. $AAPLB