Der Rückgang am Freitag lässt sich nicht mit den vier Worten „schlechte Geschäftszahlen“ abtun.
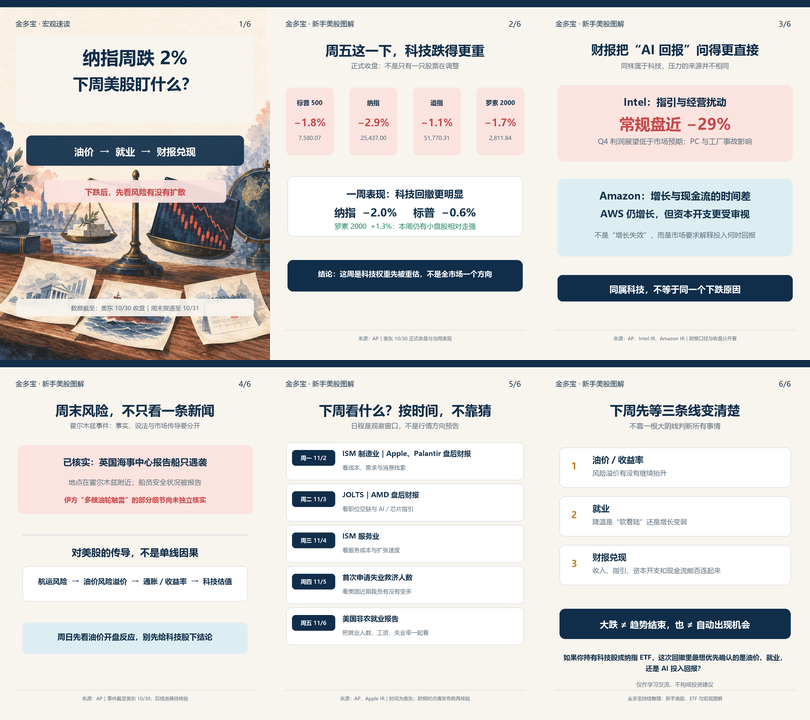
Am 30. Oktober US-Ostküstenzeit fiel der S&P 500 um 1,8 %, der Nasdaq um 2,9 % und der Russell 2000 um 1,7 %. Über die gesamte Woche verlor der Nasdaq 2,0 %, während der Russell 2000 sogar um 1,3 % zulegte. Das zeigt: Am auffälligsten war diese Woche nicht, dass alle Anlageklassen gleichzeitig schwächer wurden, sondern dass **Technologie-Schwergewichte, KI-Investitionen und hohe Bewertungserwartungen gebündelt neu bewertet wurden**.
Das auffälligste Beispiel ist Intel: Die Aktie verlor am Freitag im regulären Handel fast 30 % und verzeichnete damit den schlechtesten Tagesverlust seit 1974. Der Gewinnausblick für Q4 lag unter den Markterwartungen; hinzu kamen Auswirkungen der PC-Nachfrage und eines Fabrikunfalls. Die Probleme waren also eher unternehmensspezifisch – doch sie drückten zugleich die Stimmung im gesamten Halbleitersektor.
Amazons Geschäftszahlen zeigen: AWS wächst weiterhin, doch der Markt fragt sich, ob die Investitionen in die KI-Infrastruktur mit dem freien Cashflow Schritt halten können. Anders gesagt: Der Markt fragt nicht, „ob es eine KI-Story gibt“, sondern „wann sich das investierte Geld wieder auszahlt“. Das ist meine Einschätzung der Reaktion auf die Geschäftszahlen dieser Woche – nicht die Aussage, dass alle KI-Unternehmen gleich sind.
Auch das geopolitische Umfeld macht keine Pause. Am 30. Oktober erklärte die iranische Revolutionsgarde, dass vier Öltanker nach Minentreffern in der Straße von Hormus Feuer gefangen hätten. Das britische Maritime Trade Operations Centre meldete unterdessen, dass ein Schiff in der Nähe des Gebiets von einem unbekannten Objekt getroffen worden sei. Die Reaktion des Ölpreises nach der Markteröffnung am Sonntagabend könnte die Inflationssorgen und die Renditen von US-Staatsanleihen beeinflussen – und damit indirekt auch die Bewertung von Tech-Aktien.
Für nächste Woche würde ich diese Punkte in folgender Reihenfolge beobachten:
**① Zuerst Ölpreise und US-Staatsanleihen im Blick behalten – nicht gleich den nächsten Kursbalken einer Tech-Aktie.** Steigen die Ölpreise erneut und ziehen gleichzeitig die Renditen an, könnten Tech-Aktien selbst bei guten Geschäftszahlen weiter unter Bewertungsdruck geraten. Erst wenn die Risikoprämie beim Öl nachlässt und die Renditen stabil bleiben, kann sich die Stimmung erholen.
**② Danach die Arbeitsmarktdaten beobachten, statt nur auf eine einzige Zahl zu den Beschäftigtenzahlen außerhalb der Landwirtschaft zu schauen.** Die JOLTS-Daten am Dienstag, die Erstanträge auf Arbeitslosenhilfe am Donnerstag und der Arbeitsmarktbericht am Freitag liefern nacheinander Hinweise zum Arbeitsmarkt. Schwächere Beschäftigungsdaten sprechen für eine Abkühlung, können aber auch die Sorgen um das Wachstum verstärken. Löhne, Arbeitslosenquote und Beschäftigtenzahl sollten gemeinsam betrachtet werden.
**③ Zuletzt darauf achten, ob die Geschäftszahlen die „Rendite aus KI“ klar erläutern.
** Apple und Palantir veröffentlichen ihre Ergebnisse am Montag nach Börsenschluss, AMD am Dienstag nach Börsenschluss. Für uns ist es hilfreicher, nicht vorab auf eine bestimmte Richtung zu setzen, sondern drei Dinge zu prüfen: Wurden die Umsatzerwartungen erfüllt? Hat sich der Ausblick verändert? Wurden Investitionsausgaben und Cashflow erläutert?
Der Rückgang dieser Woche bedeutet nicht, dass der Trend vorbei ist – aber man sollte auch nicht blind den Dip kaufen. **Warten wir geduldig auf nächste Woche und darauf, ob der Druck durch die Ölpreise, die Hinweise vom Arbeitsmarkt und die Ergebnisse der Unternehmen gleichzeitig klarer werden.
**Wenn ihr auch Tech-Aktien oder einen Nasdaq-ETF im Depot habt: Was beunruhigt euch bei diesem Rückgang am meisten – die Ölpreise, die KI-Investitionen oder die Arbeitsmarktdaten?
Nur zum Lernen und zum Austausch, keine Anlageberatung.
Wenn ihr etwas davon mitnehmen konntet, drückt doch mit euren Glücksfingern auf Folgen 💐[玫瑰R][玫瑰R]🌹