
Wenn es in dieser KI-Runde wirklich kracht, gehen nicht alle gemeinsam unter.
Im letzten Beitrag hieß es: Zuerst gehen die Zulieferer unter; die überlebenden Marktführer könnten dadurch sogar in die entgegengesetzte Richtung nach oben schießen.
Jetzt kommt die vollständige Liste.
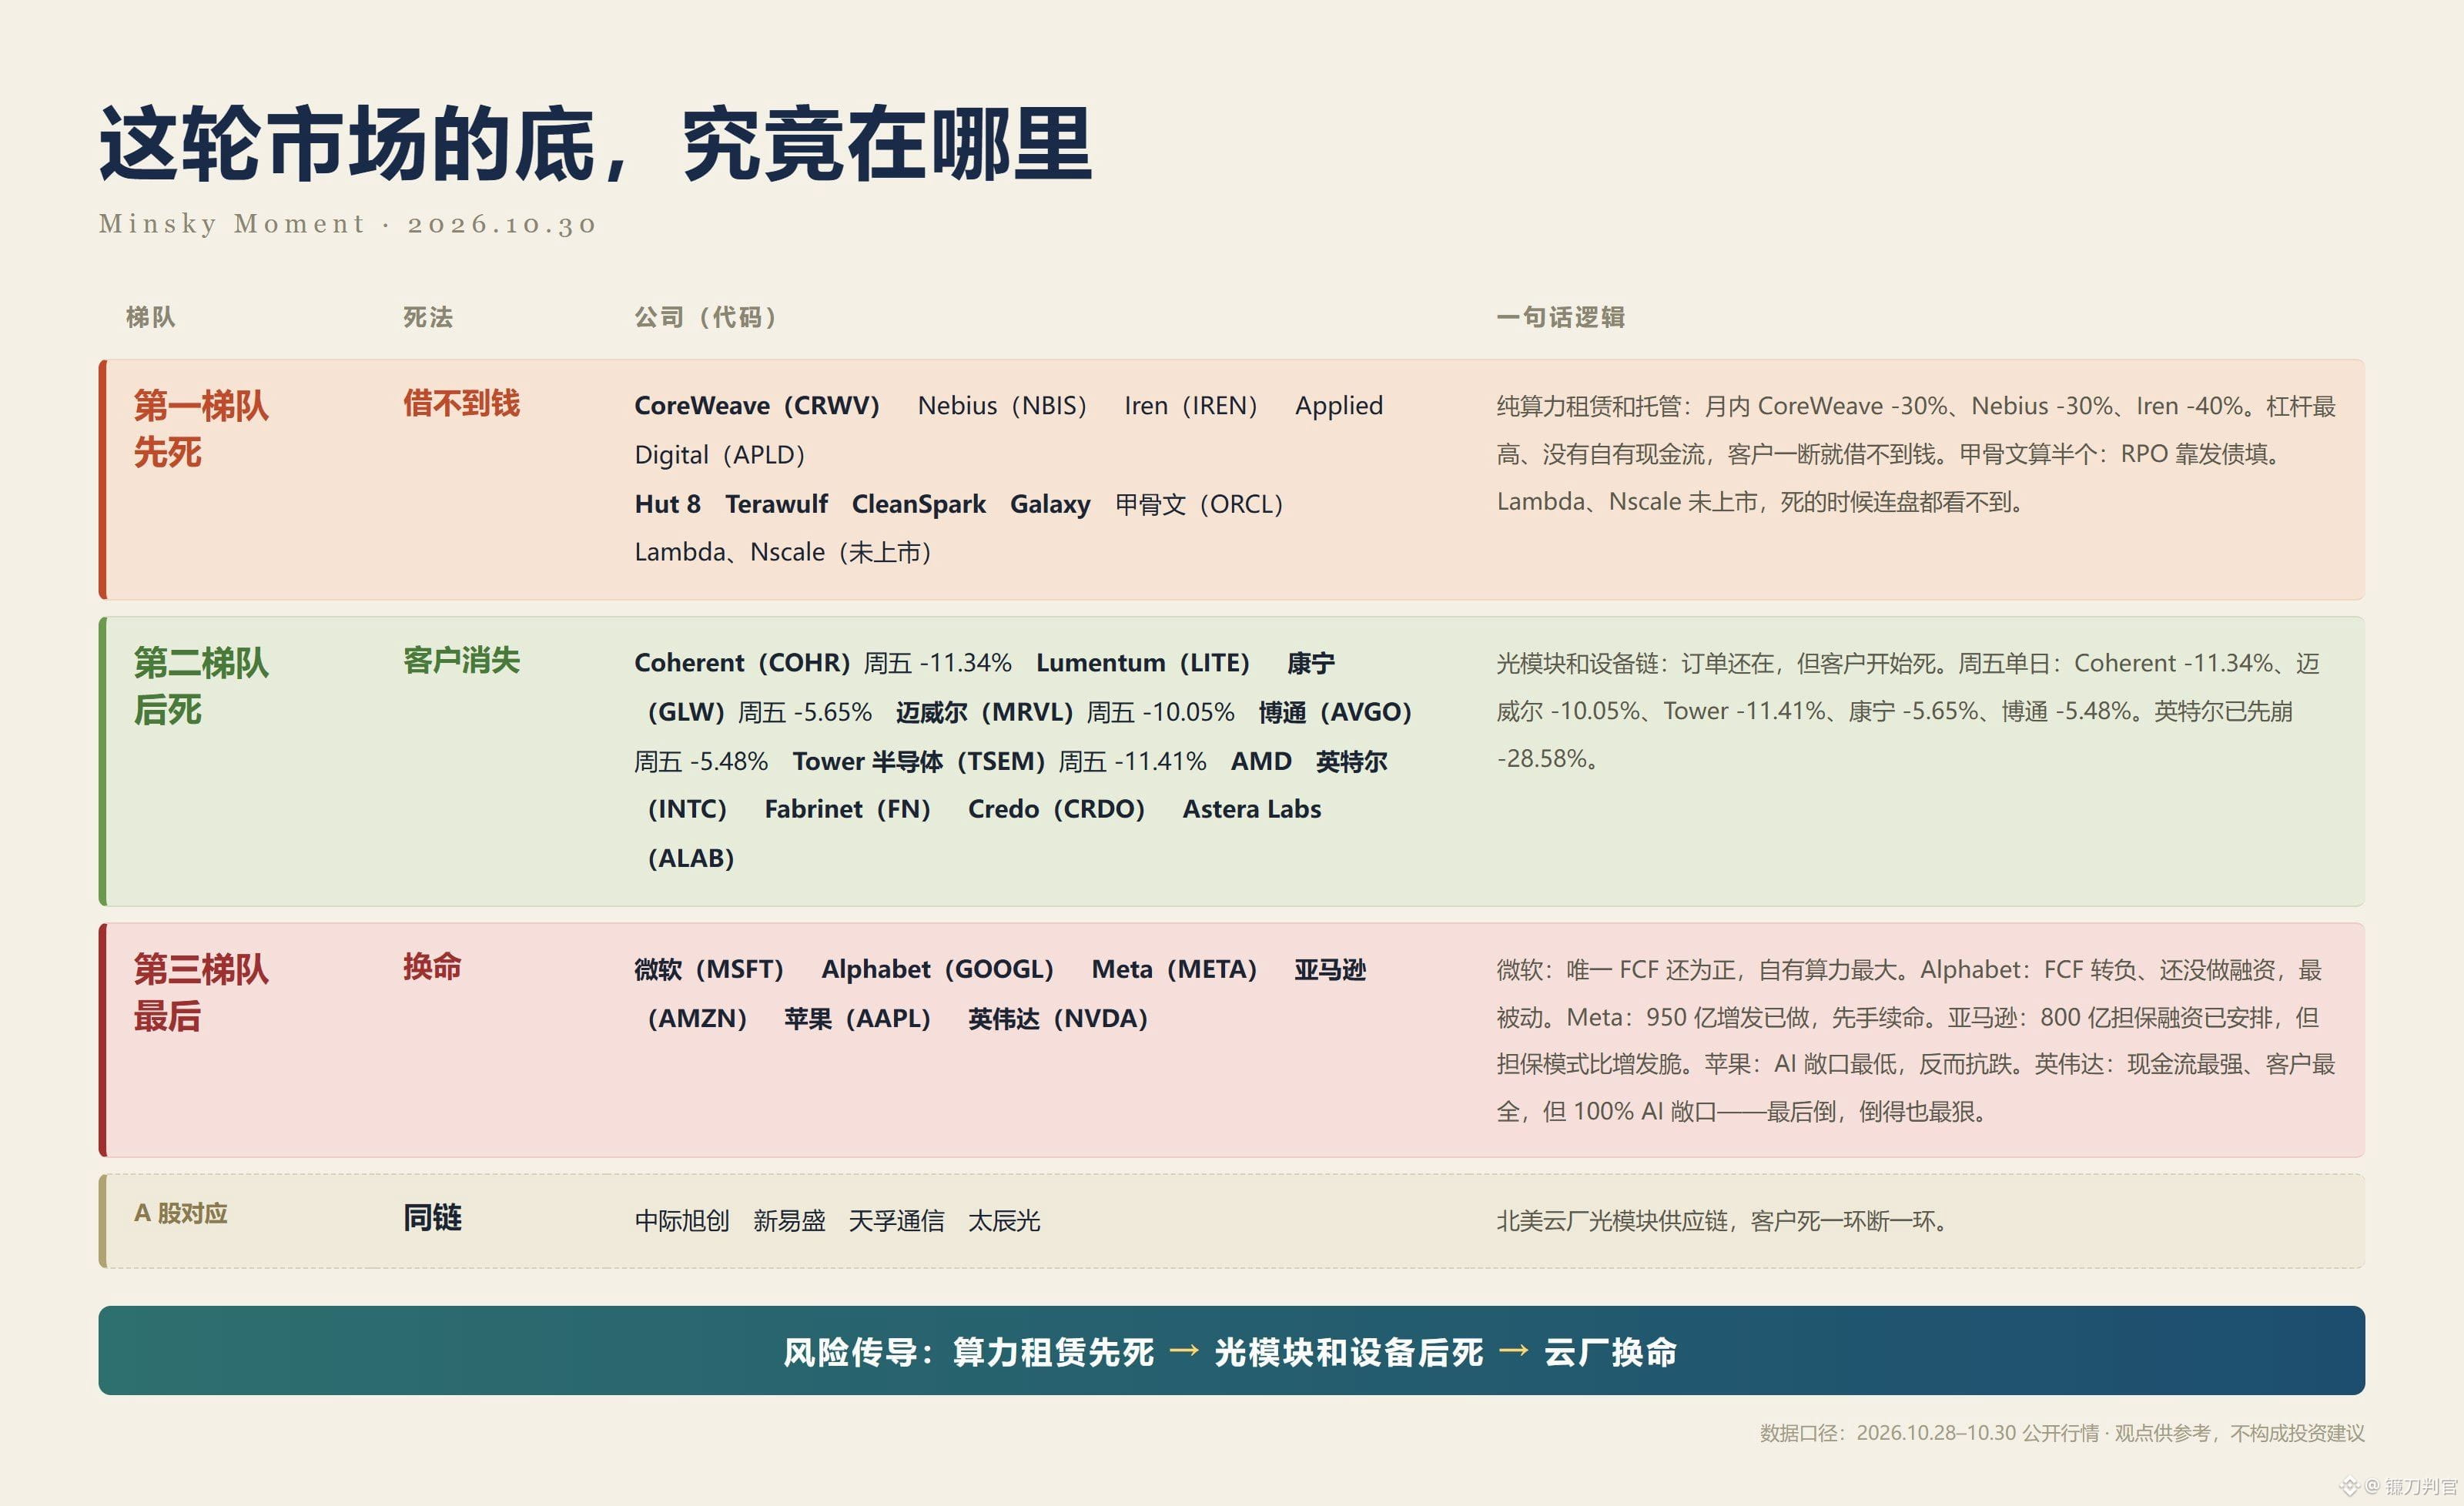
Zuerst gehen diejenigen unter, die kein Geld mehr leihen können.
Neoclouds und Anbieter von Rechenleistung zur Miete
CoreWeave: diesen Monat -30 %, 5-jährige CDS über 1.000 Basispunkten. Nebius: -30 %, dasselbe Geschäftsmodell, Microsoft ist ein Großkunde.
Iren: -40 %, Umstellung vom Mining, höchste Verschuldung
Applied Digital: reine Investitionsausgaben, kein Cashflow
Dazu die Mining-Unternehmen, die auf Hosting umstellen: Hut 8, Terawulf, CleanSpark, Galaxy
Stromkosten sind Fixkosten. Wenn sich die Rechenleistung nicht vermieten lässt, ist es aus.
Oracle zählt halb dazu.
Großes Volumen, solide Kunden, aber das gesamte RPO wird durch die Ausgabe von Anleihen finanziert.
Im Grunde eine Neocloud im Großformat.
Lambda und Nscale sind nicht börsennotiert. Wenn dort etwas schiefläuft, lässt sich das nur aus Kundenmeldungen erschließen.
Die zweite Gruppe geht unter, wenn die Kunden verschwinden: optische Module und Ausrüstung.
Die Aufträge sind noch da, aber die Kunden beginnen zu sterben.
Am Freitag brachen die Aktien aus der optischen Kommunikation geschlossen ein: Coherent verlor über 9 %, Marvell 10 %, Tower Semiconductor 11 %, Lumentum, Corning und Broadcom gaben ebenfalls nach.
Broadcom ist Zulieferer für Googles TPU. Die Aufträge sind noch da, aber die Kundenbasis ist zu konzentriert.
AMD und Intel gehören ebenfalls in diese Gruppe. Intel ist bereits eingebrochen: -28,58 %, der zweitschlechteste Tagesverlust seiner Geschichte.
Dieselbe Lieferkette in China: Zhongji Innolight, Eoptolink, TFC Communication und Taichuang Optoelectronics. Stirbt ein Glied auf Kundenseite, fällt bei ihnen ein Glied weg.
Erst ganz am Schluss sind die Giganten an der Reihe.
Die Giganten gehen nicht unter, aber sie müssen ihr Überleben neu erkaufen. Entscheidend sind nur zwei Dinge: eigene Rechenleistung und Barreserven.
Microsoft ist unter den vier großen Cloud-Anbietern der einzige mit weiterhin positivem FCF und damit am widerstandsfähigsten.
Meta hat sich bereits eine Finanzierungslinie von rund 95 Milliarden gesichert und kann sich so zunächst über Wasser halten.
Amazon hat 80 Milliarden an garantierter Finanzierung plus 48,1 Milliarden an neuen Anleihen. Der erste Schritt ist getan, aber die Garantiestruktur ist anfälliger als eine Kapitalerhöhung.
Alphabet hat negativen FCF und die Aufnahme von Fremd- und Eigenkapital bereits eingeleitet. Unter den vier Unternehmen, die ihre Ergebnisse schon vorgelegt haben, ist es am stärksten in die Defensive gedrängt.
Apple hat das geringste KI-Engagement und die größten Barreserven und dürfte daher relativ widerstandsfähig sein.
Nvidia kommt zum Schluss.
Der stärkste Cashflow und die breiteste Kundenbasis sorgen dafür, dass es zuletzt fällt.
Aber das Engagement ist am stärksten auf KI konzentriert. Sollte es so weit kommen, wird die Bewertung am härtesten abgestraft.
Zusammengefasst in drei Zeilen:
Die erste Gruppe geht unter, weil sie kein Geld mehr leihen kann. Die zweite, weil die Kunden verschwinden. Die dritte geht nicht unter, sondern tauscht Bargeld und Aktienkapital gegen die Chance, bis zum Schluss durchzuhalten.
Kleinanleger glauben immer, bei einem Kursrückgang fallen alle gemeinsam.
Falsch. Am Ende kommt es zur Spaltung: Die einen stürzen ab, die anderen werden auf neue Höchststände katapultiert.
Also muss man nicht raten, an welchem Tag es knallt.
$NVDA
#美股财报季来袭
Im letzten Beitrag hieß es: Zuerst gehen die Zulieferer unter; die überlebenden Marktführer könnten dadurch sogar in die entgegengesetzte Richtung nach oben schießen.
Jetzt kommt die vollständige Liste.
Zuerst gehen diejenigen unter, die kein Geld mehr leihen können.
Neoclouds und Anbieter von Rechenleistung zur Miete
CoreWeave: diesen Monat -30 %, 5-jährige CDS über 1.000 Basispunkten. Nebius: -30 %, dasselbe Geschäftsmodell, Microsoft ist ein Großkunde.
Iren: -40 %, Umstellung vom Mining, höchste Verschuldung
Applied Digital: reine Investitionsausgaben, kein Cashflow
Dazu die Mining-Unternehmen, die auf Hosting umstellen: Hut 8, Terawulf, CleanSpark, Galaxy
Stromkosten sind Fixkosten. Wenn sich die Rechenleistung nicht vermieten lässt, ist es aus.
Oracle zählt halb dazu.
Großes Volumen, solide Kunden, aber das gesamte RPO wird durch die Ausgabe von Anleihen finanziert.
Im Grunde eine Neocloud im Großformat.
Lambda und Nscale sind nicht börsennotiert. Wenn dort etwas schiefläuft, lässt sich das nur aus Kundenmeldungen erschließen.
Die zweite Gruppe geht unter, wenn die Kunden verschwinden: optische Module und Ausrüstung.
Die Aufträge sind noch da, aber die Kunden beginnen zu sterben.
Am Freitag brachen die Aktien aus der optischen Kommunikation geschlossen ein: Coherent verlor über 9 %, Marvell 10 %, Tower Semiconductor 11 %, Lumentum, Corning und Broadcom gaben ebenfalls nach.
Broadcom ist Zulieferer für Googles TPU. Die Aufträge sind noch da, aber die Kundenbasis ist zu konzentriert.
AMD und Intel gehören ebenfalls in diese Gruppe. Intel ist bereits eingebrochen: -28,58 %, der zweitschlechteste Tagesverlust seiner Geschichte.
Dieselbe Lieferkette in China: Zhongji Innolight, Eoptolink, TFC Communication und Taichuang Optoelectronics. Stirbt ein Glied auf Kundenseite, fällt bei ihnen ein Glied weg.
Erst ganz am Schluss sind die Giganten an der Reihe.
Die Giganten gehen nicht unter, aber sie müssen ihr Überleben neu erkaufen. Entscheidend sind nur zwei Dinge: eigene Rechenleistung und Barreserven.
Microsoft ist unter den vier großen Cloud-Anbietern der einzige mit weiterhin positivem FCF und damit am widerstandsfähigsten.
Meta hat sich bereits eine Finanzierungslinie von rund 95 Milliarden gesichert und kann sich so zunächst über Wasser halten.
Amazon hat 80 Milliarden an garantierter Finanzierung plus 48,1 Milliarden an neuen Anleihen. Der erste Schritt ist getan, aber die Garantiestruktur ist anfälliger als eine Kapitalerhöhung.
Alphabet hat negativen FCF und die Aufnahme von Fremd- und Eigenkapital bereits eingeleitet. Unter den vier Unternehmen, die ihre Ergebnisse schon vorgelegt haben, ist es am stärksten in die Defensive gedrängt.
Apple hat das geringste KI-Engagement und die größten Barreserven und dürfte daher relativ widerstandsfähig sein.
Nvidia kommt zum Schluss.
Der stärkste Cashflow und die breiteste Kundenbasis sorgen dafür, dass es zuletzt fällt.
Aber das Engagement ist am stärksten auf KI konzentriert. Sollte es so weit kommen, wird die Bewertung am härtesten abgestraft.
Zusammengefasst in drei Zeilen:
Die erste Gruppe geht unter, weil sie kein Geld mehr leihen kann. Die zweite, weil die Kunden verschwinden. Die dritte geht nicht unter, sondern tauscht Bargeld und Aktienkapital gegen die Chance, bis zum Schluss durchzuhalten.
Kleinanleger glauben immer, bei einem Kursrückgang fallen alle gemeinsam.
Falsch. Am Ende kommt es zur Spaltung: Die einen stürzen ab, die anderen werden auf neue Höchststände katapultiert.
Also muss man nicht raten, an welchem Tag es knallt.
$NVDA
#美股财报季来袭