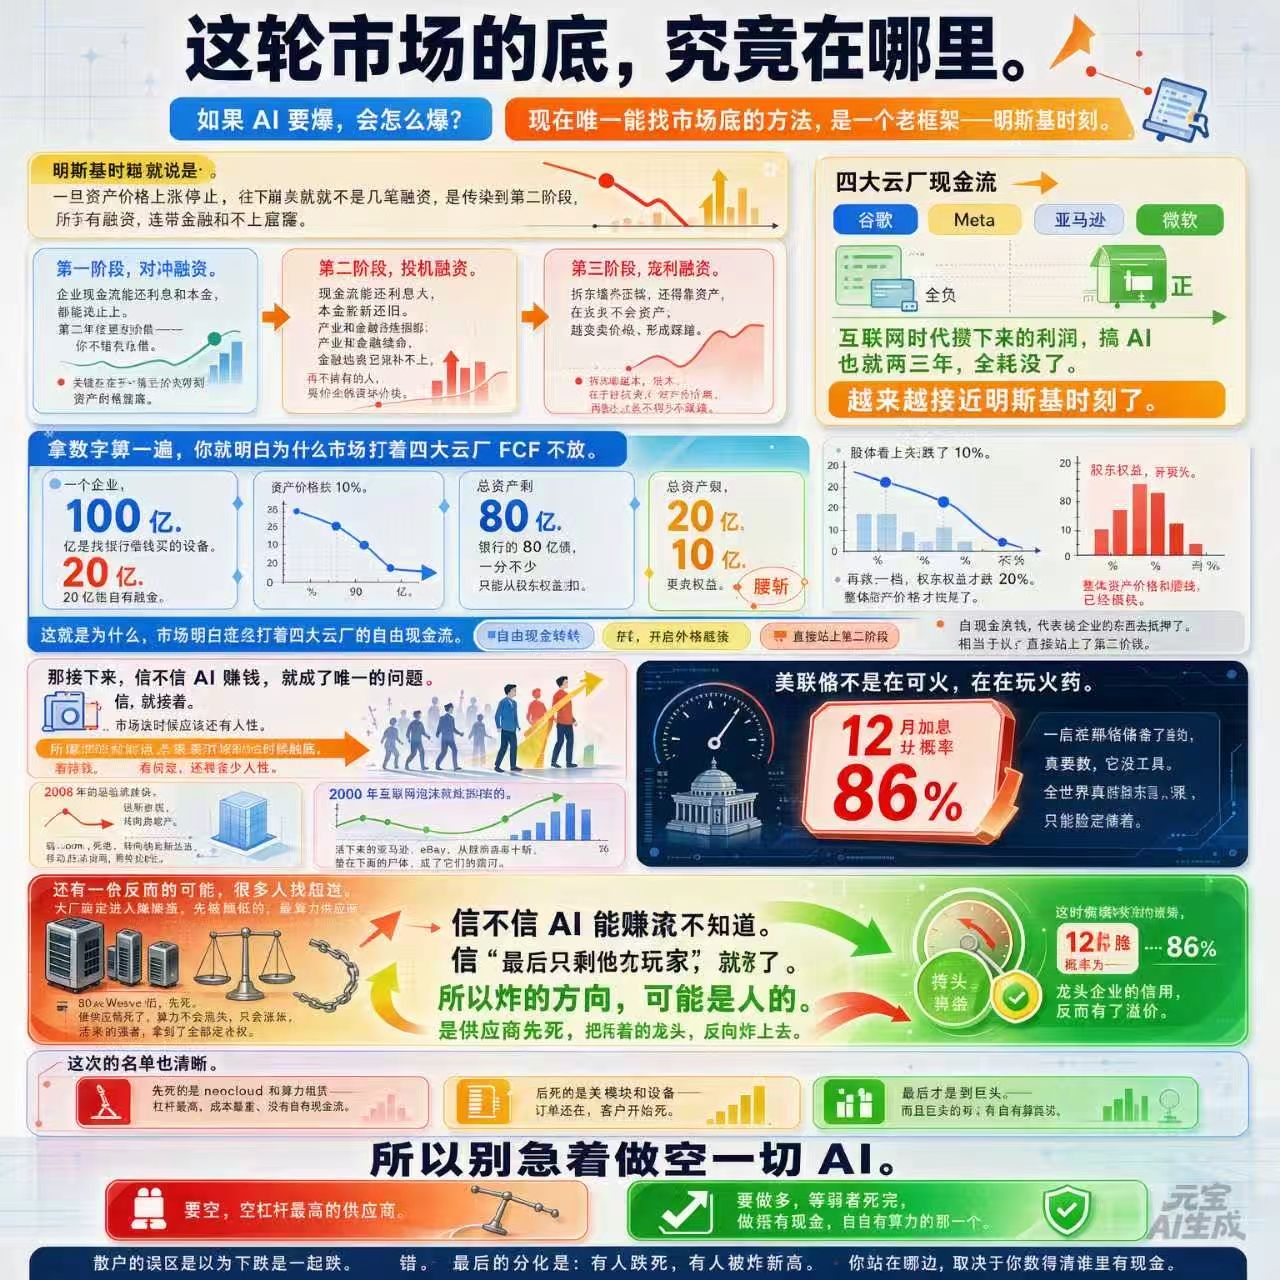

Der einzige Weg, den Markttiefpunkt jetzt zu finden, ist ein altbewährtes Modell – der Minsky-Moment.
Der Minsky-Moment beschreibt Folgendes: Sobald die Vermögenspreise nicht mehr steigen, brechen nicht nur einzelne Finanzierungen zusammen. Die Krise greift auf sämtliche Finanzierungen der zweiten Phase über, und Finanz- wie Industrieunternehmen können ihre Löcher nicht mehr stopfen.
Bei den vier großen Cloud-Anbietern haben derzeit Google, Meta und Amazon einen negativen freien Cashflow.
Nur bei Microsoft ist er noch positiv.
Die Gewinne, die sich im Internetzeitalter angesammelt hatten, waren nach gerade einmal zwei oder drei Jahren KI-Entwicklung vollständig aufgebraucht.
Wir nähern uns immer mehr dem Minsky-Moment.
Minsky teilte die Finanzierung in drei Phasen ein.
Erste Phase: abgesicherte Finanzierung.
Der Cashflow des Unternehmens reicht aus, um Zinsen und Tilgung zu bezahlen.
Wenn alles zurückgezahlt werden kann, leiht die Bank im zweiten Jahr noch lieber Geld – wenn du es nicht nimmst, nimmt es jemand anderes.
Zweite Phase: spekulative Finanzierung.
Der Cashflow reicht nur für die Zinsen; die Tilgung wird durch neue Kredite finanziert.
Industrie und Finanzwesen werden zunehmend miteinander verflochten: Die Industrie braucht die Finanzwelt, um zu überleben, und die Finanzwelt fürchtet, dass die Industrie zusammenbricht und die Löcher nicht mehr gestopft werden können.
Dritte Phase: Ponzi-Finanzierung.
Ein Loch wird mit dem anderen gestopft. Außerdem ist man darauf angewiesen, Vermögenswerte zu verkaufen und von steigenden Vermögenspreisen zu leben.
Je größer das Loch, desto mehr Vermögenswerte werden verkauft; je mehr verkauft wird, desto tiefer fallen die Preise – und es kommt zu einer Verkaufswelle.
Entscheidend ist nicht, ob die Vermögenswerte ihren Preis wert sind.
Entscheidend ist, dass ihre Besitzer in dieser Phase verkaufen müssen, um Löcher zu stopfen – selbst wenn die Vermögenswerte noch so viel wert sind.
Rechnen wir es einmal mit Zahlen durch. Dann wird klar, warum der Markt den FCF der vier großen Cloud-Anbieter so genau beobachtet.
Ein Unternehmen hat Vermögenswerte im Gesamtwert von 10 Milliarden. Anlagen im Wert von 8 Milliarden wurden mit Bankkrediten gekauft, dazu kommen 2 Milliarden eigenes Kapital.
Der Wert der Vermögenswerte fällt um 10 %.
Die Gesamtvermögenswerte sind noch 9 Milliarden wert. Die Bankschulden von 8 Milliarden bleiben unverändert.
Der Verlust muss vom Eigenkapital der Aktionäre abgezogen werden.
Vom Eigenkapital in Höhe von 2 Milliarden bleibt 1 Milliarde übrig.
Der Aktienkurs scheint nur um 10 % gefallen zu sein.
Das Eigenkapital der Aktionäre hat sich bereits halbiert.
Noch eine Stufe tiefer, und vom Eigenkapital der Aktionäre bleibt nur ein Rest.
Der Wert der Vermögenswerte ist insgesamt erst um 20 % gefallen, und die Aktionäre stehen schon kurz vor dem Aus.
Deshalb richtet der Markt jetzt seinen Blick so sehr auf den freien Cashflow der vier großen Cloud-Anbieter.
Ein negativer freier Cashflow bedeutet, dass das Unternehmen auf externe Finanzierung angewiesen ist.
Es hat nichts mehr aus der ersten Phase, das es als Sicherheit hinterlegen könnte.
Das heißt: Es ist direkt in die zweite Phase eingetreten.
Und als Nächstes wird die Frage, ob man glaubt, dass KI Geld verdienen kann, zum einzigen entscheidenden Punkt.
Wer daran glaubt, bleibt dabei.
Zu diesem Zeitpunkt dürfte der Markt noch ein wenig Menschlichkeit bewahren.
Deshalb hängt der Zeitpunkt des Knalls nie davon ab, wann die Vermögenspreise ihren Tiefpunkt erreichen.
Entscheidend ist, wie viel Menschlichkeit noch übrig ist.
Wenn niemand mehr daran glaubt, ist der Knall paradoxerweise schon vorbei.
Die Lehre aus 2008 lautet: Das Geld verlagerte sich schnell vom US-Immobilienmarkt hin zum mobilen Internet, für das die Nasdaq stand, und der Abwärtstrend kam rasch zum Stillstand.
Wo liegt diesmal das Problem?
Die Fed spielt nicht mit dem Feuer, sondern mit Schießpulver.
Die Wahrscheinlichkeit einer Zinserhöhung im Dezember liegt bei 86 %. Für eine Zinssenkung gibt es überhaupt keinen Spielraum.
Wenn sie wirklich retten müsste, hätte sie keine Mittel dafür. Wenn es weltweit wirklich kracht, kann sie nur den Kopf hinhalten.
Es gibt noch eine gegenläufige Möglichkeit, an die viele nicht gedacht haben.
Sobald feststeht, dass die großen Konzerne in die Phase der spekulativen Finanzierung eingetreten sind, geraten zuerst die Preise der Produktionskosten unter Druck – also die der Rechenkapazitätsanbieter.
CoreWeave und die anderen bekommen keine Kredite mehr und gehen als Erste zugrunde.
Doch wenn die Anbieter untergehen, verschwindet die Rechenkapazität nicht – sie wird nur teurer.
Die starken Überlebenden übernehmen die gesamte Preissetzungsmacht.
Wenn die Fed zu diesem Zeitpunkt immer noch restriktiv ist und die Wahrscheinlichkeit einer Zinserhöhung im Dezember bei 86 % liegt –
dann erhält die Kreditwürdigkeit der Marktführer plötzlich einen Aufschlag.
Ob KI Geld verdienen kann, weiß man nicht.
Es reicht, daran zu glauben, dass am Ende nur noch diese wenigen Akteure übrig sind.
Der Knall könnte also in die entgegengesetzte Richtung gehen.
Nicht die Marktführer gehen unter und reißen die Zulieferer mit sich.
Sondern die Zulieferer gehen zuerst unter und treiben die überlebenden Marktführer dadurch in die Höhe.
So endete auch die Internetblase im Jahr 2000.
Die schwachen Dotcom-Unternehmen verschwanden vollständig, und die Nasdaq verlor immer wieder die Hälfte ihres Wertes.
Amazon und eBay, die überlebten, verzehnfachten sich vom Tiefpunkt aus.
Die Leichen unter ihnen wurden zu ihrem Burggraben.
Auch diesmal ist die Liste klar.
Als Erste gehen Neocloud-Anbieter und Vermieter von Rechenkapazität unter – mit der höchsten Verschuldung, den höchsten Kosten und ohne eigenen Cashflow.
Danach folgen Anbieter von optischen Modulen und Ausrüstung – die Aufträge sind noch da, aber ihre Kunden gehen unter.
Erst ganz zum Schluss sind die Giganten an der Reihe – und bei ihnen entscheiden eigene Rechenkapazitäten und Cashreserven über Sieg oder Niederlage.
Also überstürze es nicht, alles rund um KI leerzuverkaufen.
Wenn du leerverkaufen willst, dann die am höchsten verschuldeten Anbieter.
Wenn du auf steigende Kurse setzen willst, warte, bis die Schwachen ausgeschieden sind, und setze dann auf denjenigen mit Cash und eigenen Rechenkapazitäten.
Der Irrtum vieler Kleinanleger ist die Annahme, dass bei einem Rückgang alles gleichzeitig fällt.
Falsch.
Am Ende spaltet es sich auf: Die einen gehen am Kursverfall zugrunde, die anderen schießen auf neue Höchststände.
Auf welcher Seite du stehst, hängt davon ab, ob du erkennen kannst, wer über wie viel Cash verfügt.$NVDA $INTC