


Metas jüngster Geschäftsbericht ist erschienen. Nachdem ich ihn gelesen hatte, sind mir vor allem drei Zahlen im Gedächtnis geblieben.
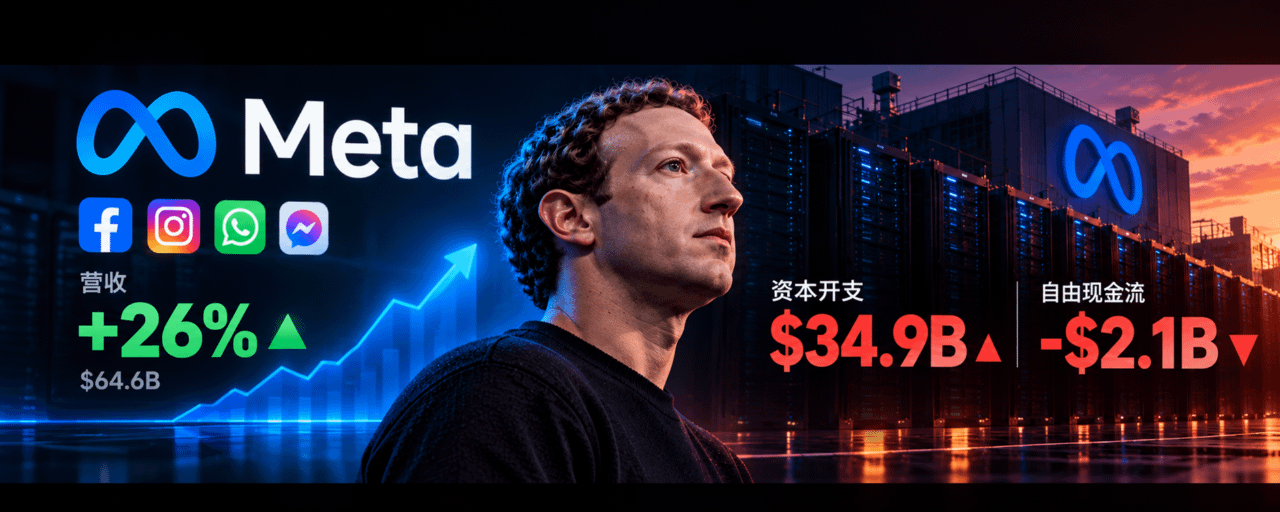
Der Umsatz lag bei 64,6 Milliarden US-Dollar, ein Plus von 26 Prozent gegenüber dem Vorjahr.
Der operative Cashflow betrug 32,8 Milliarden US-Dollar und war weiterhin sehr stark.
Doch die Investitionsausgaben beliefen sich im Quartal auf 34,9 Milliarden US-Dollar, wodurch der freie Cashflow direkt auf minus 2,1 Milliarden US-Dollar sank.
Ein Unternehmen, das mit Werbung jedes Quartal enorme Summen einnimmt, erzielt inzwischen nicht mehr genügend operativen Cashflow, um seine Investitionsausgaben zu decken.
Was genau hat Zuckerberg vor?
──── ✦ ────
Werfen wir zunächst einen Blick auf das Werbegeschäft: Meta hat diesmal tatsächlich starke Ergebnisse vorgelegt.
Bei Plattformen wie Facebook, Instagram und WhatsApp stieg die Zahl der täglich aktiven Nutzer auf 3,64 Milliarden, ein Plus von 3 % gegenüber dem Vorjahr.
Das Nutzerwachstum ist nicht mehr besonders hoch, doch die Zahl der Werbeeinblendungen stieg um 10 % und der durchschnittliche Werbepreis um 14 %.
Zusammengenommen sind diese beiden Zahlen sehr aufschlussreich.
Die Nutzerzahl stieg nur um 3 %, doch sowohl die Zahl der Werbeeinblendungen als auch die Werbepreise legten zu.
Das zeigt, dass Meta seinen bestehenden Nutzern weiterhin mehr kommerziellen Wert abgewinnt.
Ein wichtiger Grund dafür sind die kontinuierlichen Verbesserungen der KI-Empfehlungen und des Werbesystems.
Präzisere Empfehlungen sorgen für längere Verweildauer, eine bessere Abstimmung der Werbung und eine höhere Zahlungsbereitschaft der Werbekunden.
Zuckerbergs jahrelange Investitionen in KI schlagen sich inzwischen im Werbegeschäft nieder.
Das ist auch der Grund, warum ich Meta und Google für einen interessanten Vergleich halte.
Google muss berücksichtigen, wie KI-Suche das traditionelle Werbemodell verändern könnte. Meta hingegen hat die Monetarisierung seines bestehenden Geschäfts bereits durch KI-Empfehlungen und die Optimierung von Werbung verbessert.
Beide Unternehmen investieren in KI, stehen aber nicht vor genau denselben Herausforderungen.
──── ✦ ────
Als Nächstes geht es um die Ausgaben.
Meta erzielte im dritten Quartal einen operativen Cashflow von 32,8 Milliarden US-Dollar und hatte Investitionsausgaben von 34,9 Milliarden US-Dollar.
Die Prognose für die Investitionsausgaben des Gesamtjahres liegt bei 135 bis 145 Milliarden US-Dollar.
Wichtig: Das ist nur der Plan für 2026.
Das Management hat bereits klar gesagt, dass es 2027 weiterhin massiv in KI-Infrastruktur investieren wird.
Das Geld fließt hauptsächlich in Rechenleistung, Rechenzentren, das Training von Modellen und die dazugehörige Infrastruktur.
Die Erträge aus KI-Empfehlungen, die die Werbeeinnahmen steigern, lassen sich bereits beobachten. Doch wie viel fortschrittlichere Modelle, persönliche Superintelligenz und künftige KI-Produkte einbringen werden, lässt sich derzeit noch nicht abschließend beantworten.
Zuckerberg ist bereit, frühzeitig zu investieren, doch der Markt will zunehmend konkrete Angaben dazu sehen, wann sich diese Investitionen auszahlen.
Ich denke, genau darin liegt die größte Meinungsverschiedenheit über Meta derzeit.
──── ✦ ────
Ein weiteres Detail im Geschäftsbericht lässt sich leicht missverstehen.
Metas operativer Gewinn lag bei 13 Milliarden US-Dollar, ein Rückgang von 37 % gegenüber dem Vorjahr. Die operative Marge sank von 40 % auf 20 %.
Das sieht ziemlich schlecht aus.
Doch diesmal war darin eine Rechtsvergleichszahlung in Höhe von 9,89 Milliarden US-Dollar enthalten, hauptsächlich im Zusammenhang mit Klagen zu psychischer Gesundheit von Jugendlichen und sozialen Medien.
Ohne diesen Posten lag der operative Gewinn im Quartal bei rund 22,9 Milliarden US-Dollar und damit sogar über dem Vorjahreswert.
Deshalb halte ich es für unzutreffend, allein aus dem Rückgang des operativen Gewinns um 37 % zu schließen, dass Metas Werbegeschäft ernsthafte Probleme hat.
Tatsächlich gibt es zwei andere Punkte, die Anlass zur Sorge geben.
Erstens werden die Investitionen in KI-Infrastruktur weiter steigen.
Zweitens bestehen weiterhin rechtliche und regulatorische Risiken, die in Zukunft zusätzliche Kosten verursachen könnten.
Metas Kerngeschäft mit Werbung ist stark, aber diese Ausgaben sind ebenfalls real.
──── ✦ ────
Es gibt noch einen weiteren Punkt, den ich für bemerkenswerter halte als den Gewinnrückgang diesmal.
Meta kündigte die Schaffung einer neuen Klasse von Stammaktien der Klasse C an, die 2027 eingeführt werden soll.
Diese Aktien haben kein Stimmrecht und können für künftige Finanzierungen, Mitarbeitervergütungen, Übernahmen und andere Zwecke eingesetzt werden.
Das zeigt, dass das Management bereits damit beginnt, die Kapitalstruktur für die nächste Phase umfangreicher Investitionen vorzubereiten.
Das Unternehmen verfügt derzeit über 82,4 Milliarden US-Dollar an Barmitteln, Zahlungsmitteläquivalenten und marktfähigen Wertpapieren. Von einem kurzfristigen Geldmangel kann also keine Rede sein.
Doch der Wandel von kontinuierlichen Aktienrückkäufen, die durch den Cashflow aus dem Werbegeschäft finanziert wurden, hin zur Erwägung weiterer Finanzierungsinstrumente ist bemerkenswert.
Vor allem der Aufbau der KI-Infrastruktur erreicht inzwischen ein Investitionsvolumen von mehreren hundert Milliarden US-Dollar.
Wenn die zusätzlichen Einnahmen künftig nicht mit Abschreibungen, Betriebs- und Finanzierungskosten Schritt halten können, werden die Margen unter Druck geraten.
──── ✦ ────
Wie beurteile ich also Meta?
Ich bin weiterhin eher optimistisch, was das Kerngeschäft mit Werbung angeht.
Mehr als 3,6 Milliarden täglich aktive Nutzer, ein Anstieg der Werbeeinblendungen um 10 % und ein Anstieg der Werbepreise um 14 % zeigen, dass Meta seine Fähigkeit zur Monetarisierung weiter verbessert.
Außerdem hat KI dem Werbegeschäft bereits konkrete Vorteile gebracht.
Bei den Renditen der nächsten Investitionsphase bin ich allerdings vorsichtiger.
Denn Meta verfolgt derzeit tatsächlich zwei Ziele gleichzeitig.
Einerseits nutzt das Unternehmen KI, um die Profitabilität des Werbegeschäfts weiter zu steigern.
Andererseits investiert es enorme Summen, um sich einen Wettbewerbsvorteil bei der nächsten Generation von KI-Modellen und -Produkten zu sichern.
Für das erste Ziel gibt es bereits Belege in den Geschäftszahlen; das zweite muss sich erst noch mit der Zeit bewähren.
Meiner Einschätzung nach besteht Metas größtes kurzfristiges Risiko im anhaltenden Anstieg der Investitionsausgaben. Die größte langfristige Chance liegt darin, dass KI die Monetarisierung von Werbung weiter verbessert und nach und nach neue Einnahmequellen erschließt.
Als Nächstes werde ich besonders drei Kennzahlen im Auge behalten:
Können Werbepreise und Werbeeinblendungen weiter zulegen?
Wann beginnt sich das Wachstum der Investitionsausgaben zu verlangsamen?
Kann der operative Cashflow die Investitionsausgaben wieder dauerhaft decken?
Wenn das Werbegeschäft weiter kräftig wächst und sich der freie Cashflow allmählich erholt, werde ich Meta wieder höher bewerten.
Wenn die Investitionsausgaben weiter steigen, während sich das Werbewachstum deutlich verlangsamt, muss ich meine Einschätzung überdenken.
Nach dieser Berichtssaison der KI-Unternehmen bin ich immer mehr davon überzeugt, dass der Markt künftig die Rendite jeder einzelnen KI-Investition genauer unter die Lupe nehmen wird.
Zuckerberg hat das Geld bereits investiert. Jetzt kommt es darauf an, wie viel Gewinn und Cash diese Investitionen einbringen.
Die Daten stammen aus Metas offiziellem Geschäftsbericht für das dritte Quartal 2026. Sie dienen ausschließlich der persönlichen Recherche und stellen keine Anlageberatung dar. DYOR