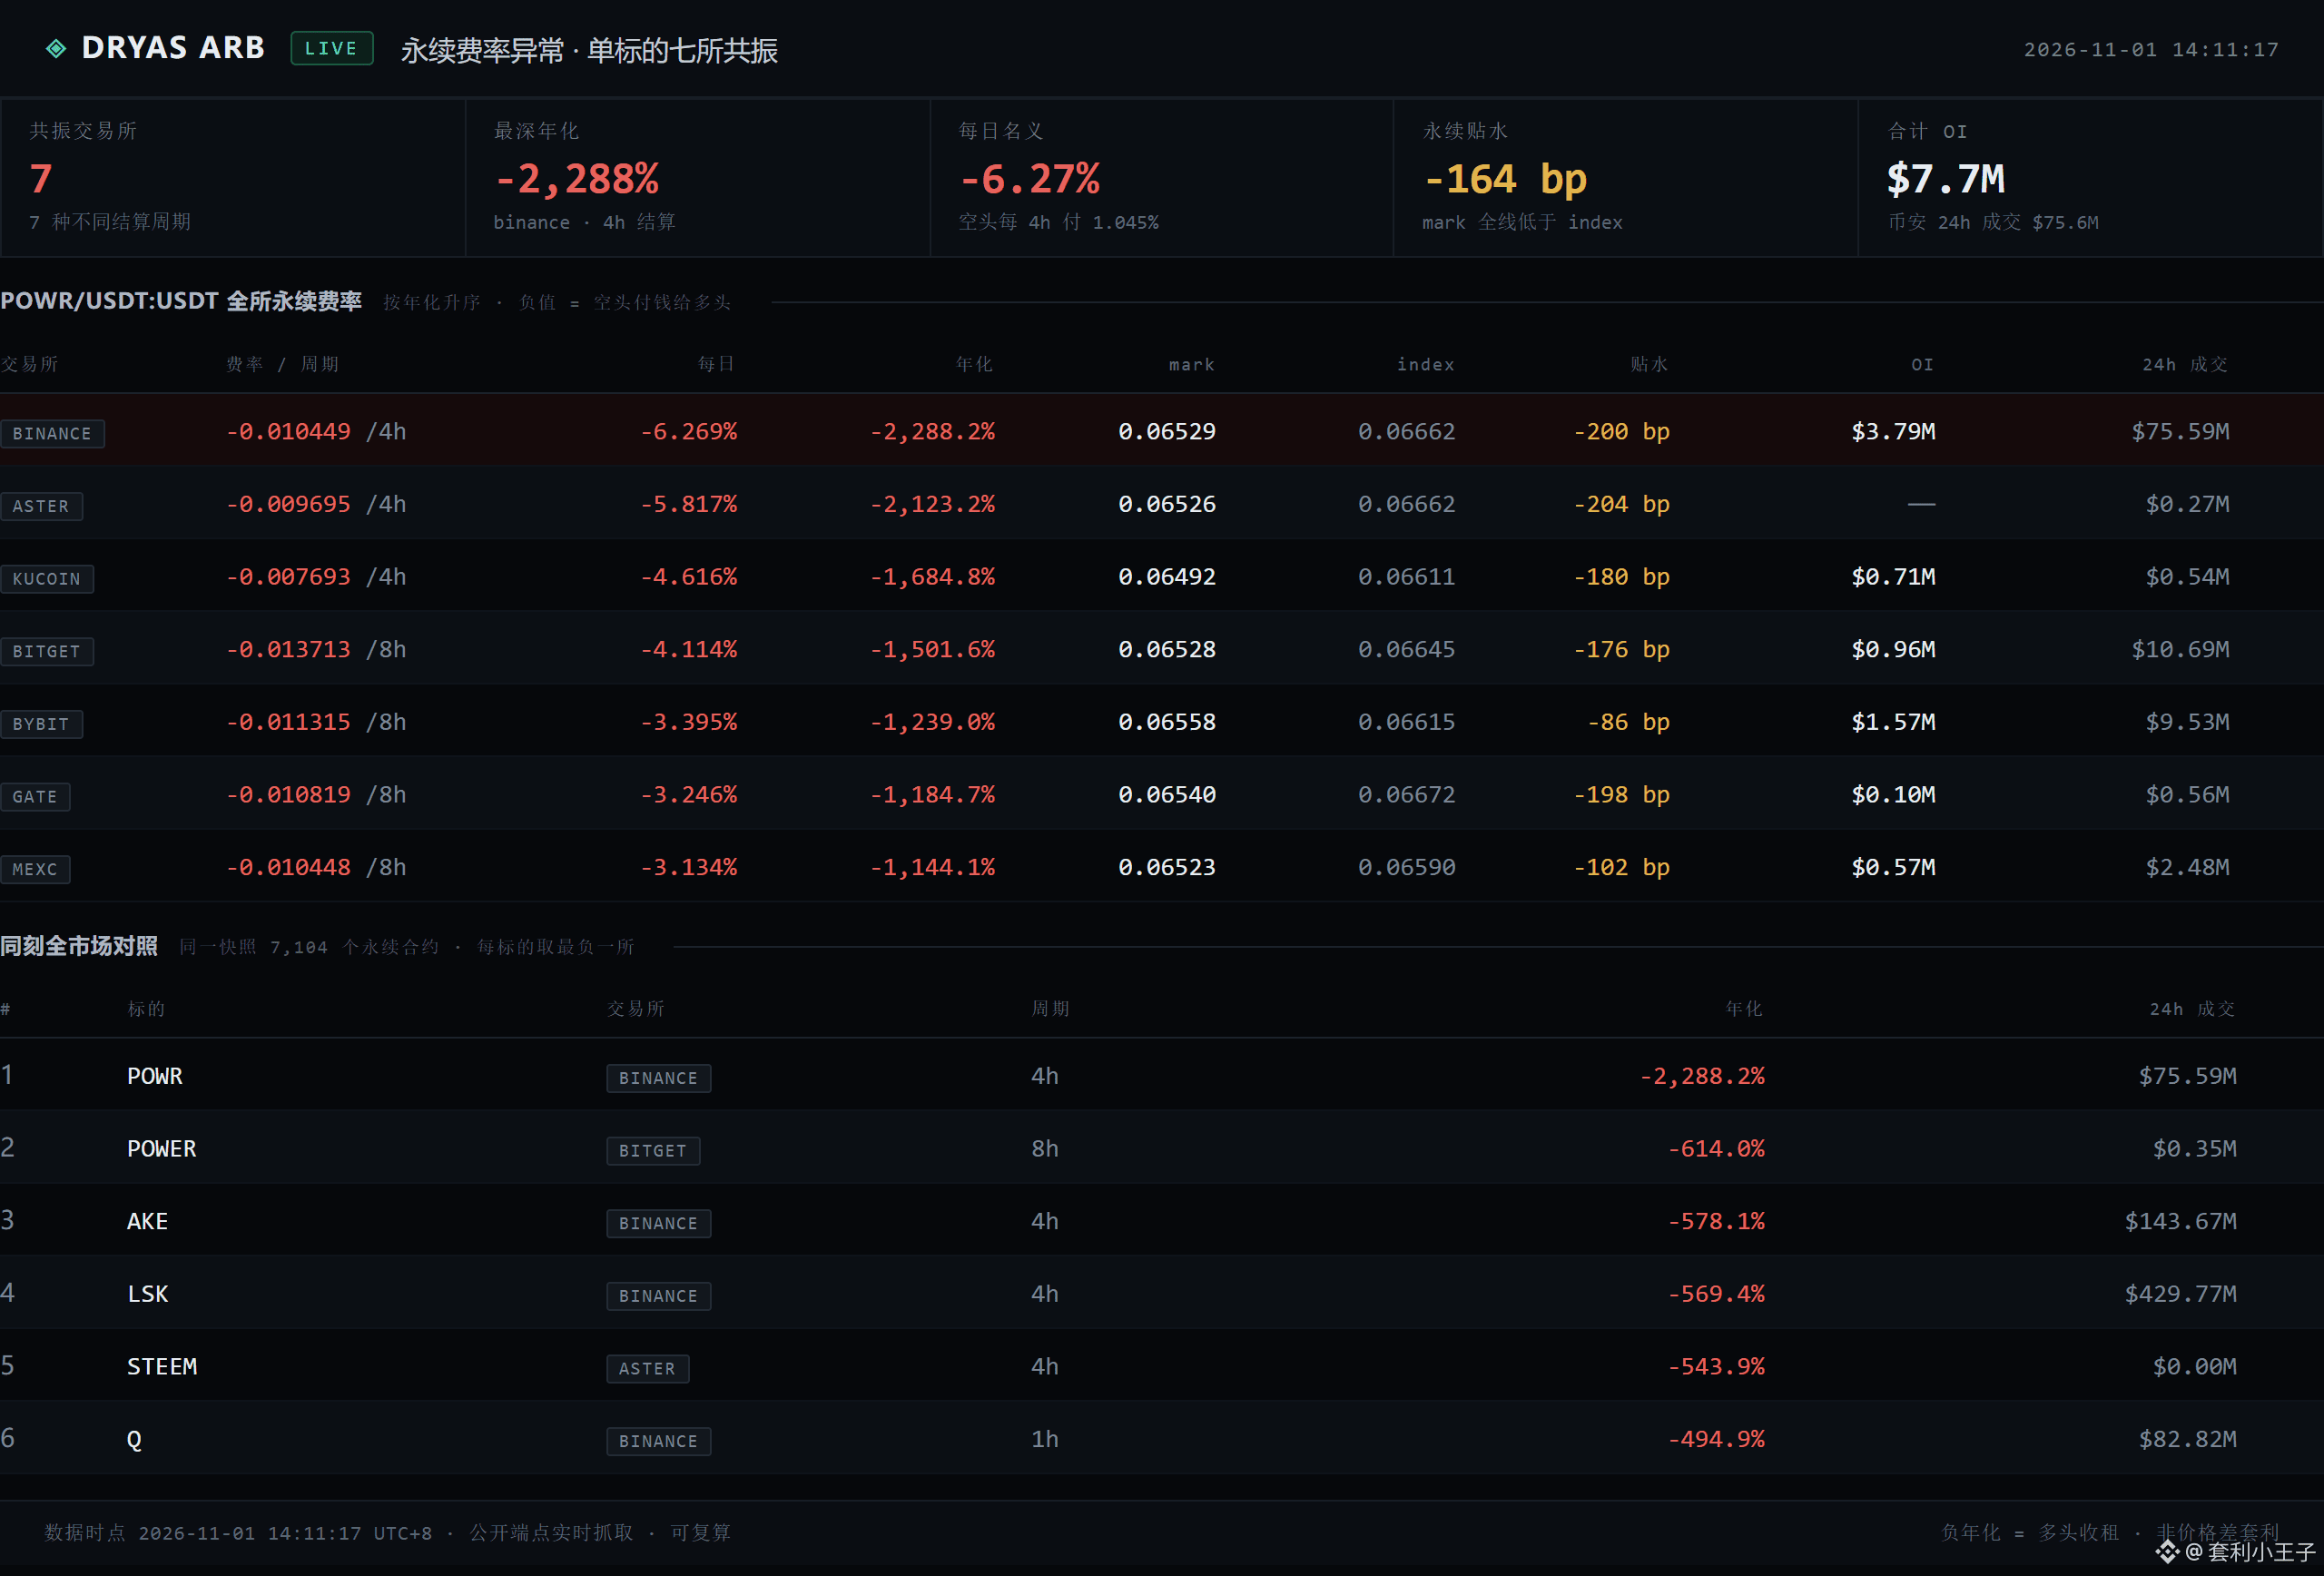
7 Börsen, 7 unterschiedliche Abrechnungsintervalle, 7 vierstellige negative annualisierte Renditen. Dieselbe Coin.
Der extremste Wert liegt bei −2.288 %. Auf den Tag umgerechnet sind das −6,27 %, bei Abrechnung alle 4 Stunden also jeweils 1,045 %.
Das bedeutet: Wer diesen Kontrakt long geht, bekommt alle 4 Stunden 1,045 % in bar von den Short-Positionen.
Noch ungewöhnlicher ist die zweite Ebene: Auf allen 7 Börsen liegen die Perpetual-Preise unter dem jeweiligen Indexpreis, im Schnitt um 164 Basispunkte. Die Short-Seite drückt den Preis unter den Index und zahlt dafür auch noch in die falsche Richtung.
Von 7.104 Perpetual-Kontrakten am gesamten Markt liegt der zweitplatzierte nur bei einem Drittel dieses Werts. Zwischen Platz eins und zwei liegen 1.674 Prozentpunkte.
Solch einer Position würde ich nicht hinterherlaufen. Sie kann innerhalb weniger Stunden verschwinden – und das passiert meist auf unschöne Weise.
Der extremste Wert liegt bei −2.288 %. Auf den Tag umgerechnet sind das −6,27 %, bei Abrechnung alle 4 Stunden also jeweils 1,045 %.
Das bedeutet: Wer diesen Kontrakt long geht, bekommt alle 4 Stunden 1,045 % in bar von den Short-Positionen.
Noch ungewöhnlicher ist die zweite Ebene: Auf allen 7 Börsen liegen die Perpetual-Preise unter dem jeweiligen Indexpreis, im Schnitt um 164 Basispunkte. Die Short-Seite drückt den Preis unter den Index und zahlt dafür auch noch in die falsche Richtung.
Von 7.104 Perpetual-Kontrakten am gesamten Markt liegt der zweitplatzierte nur bei einem Drittel dieses Werts. Zwischen Platz eins und zwei liegen 1.674 Prozentpunkte.
Solch einer Position würde ich nicht hinterherlaufen. Sie kann innerhalb weniger Stunden verschwinden – und das passiert meist auf unschöne Weise.