

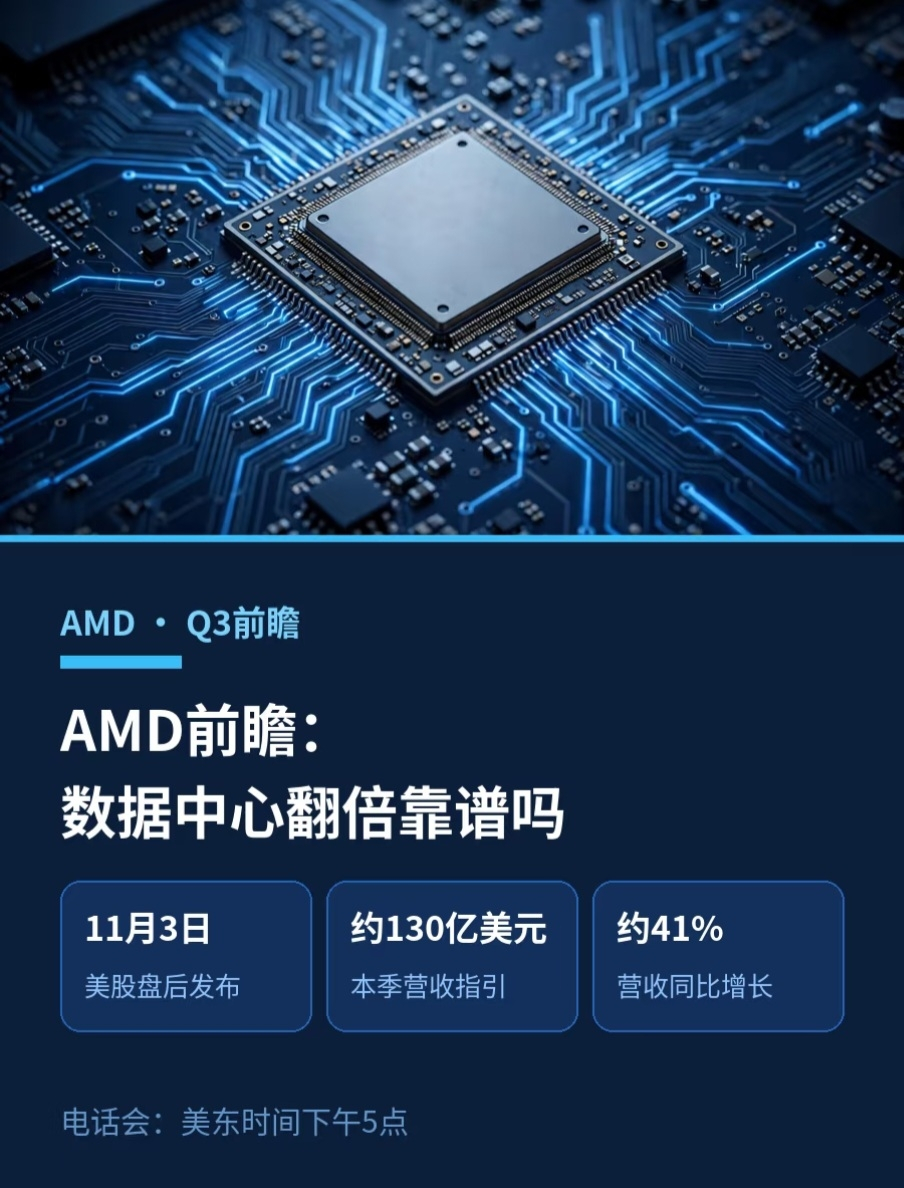
AMD 2026财年第三季度财报,11月3日美股盘后发布,电话会美东时间下午5点。但在上周最后一个交易日(10月30日),AMD收跌10.88%。先跌为敬!
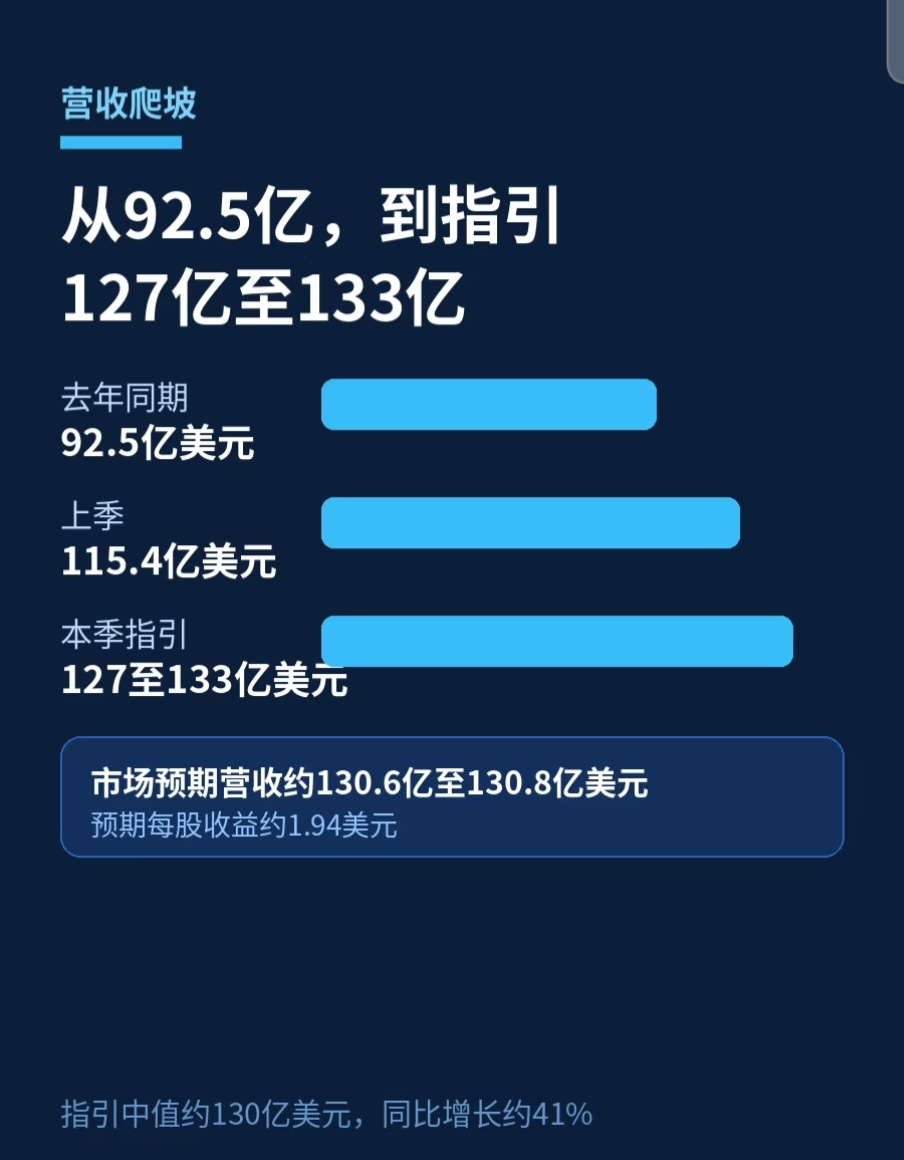
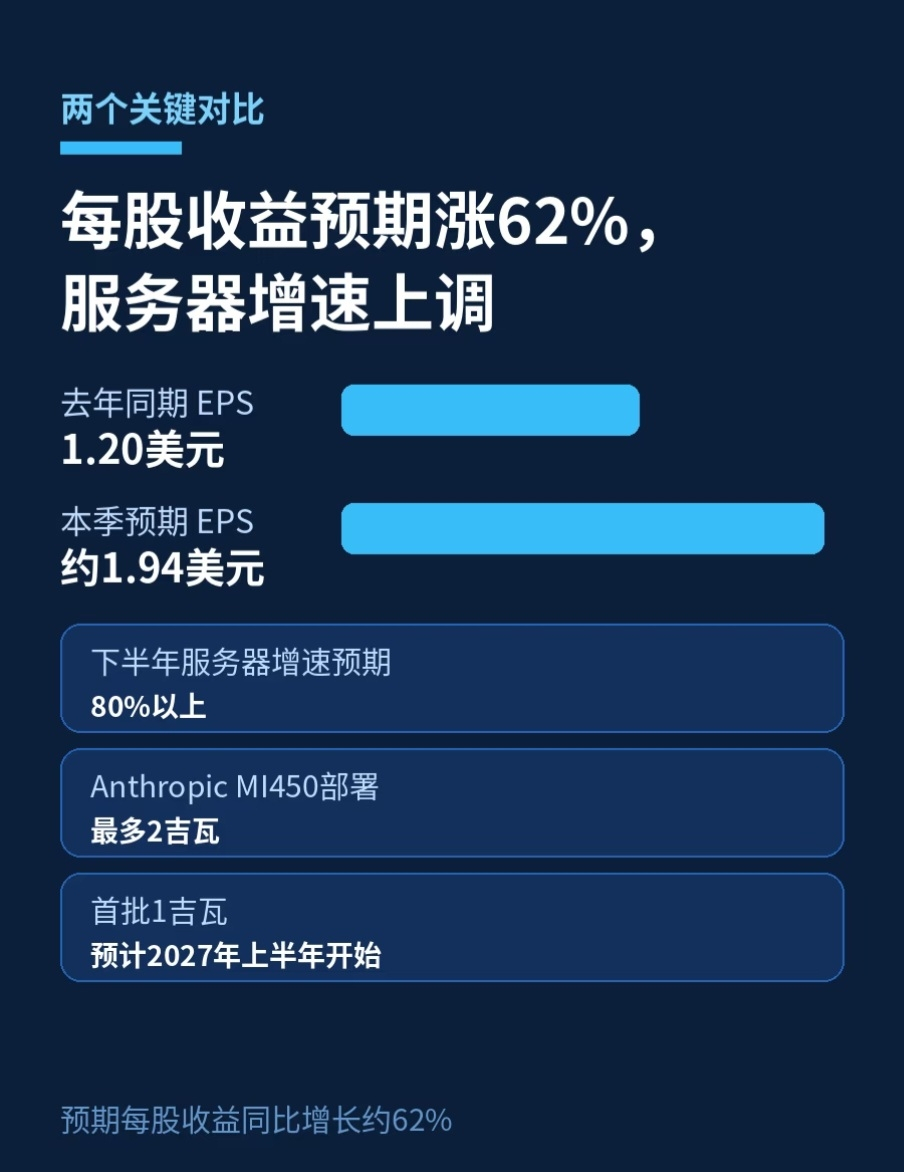
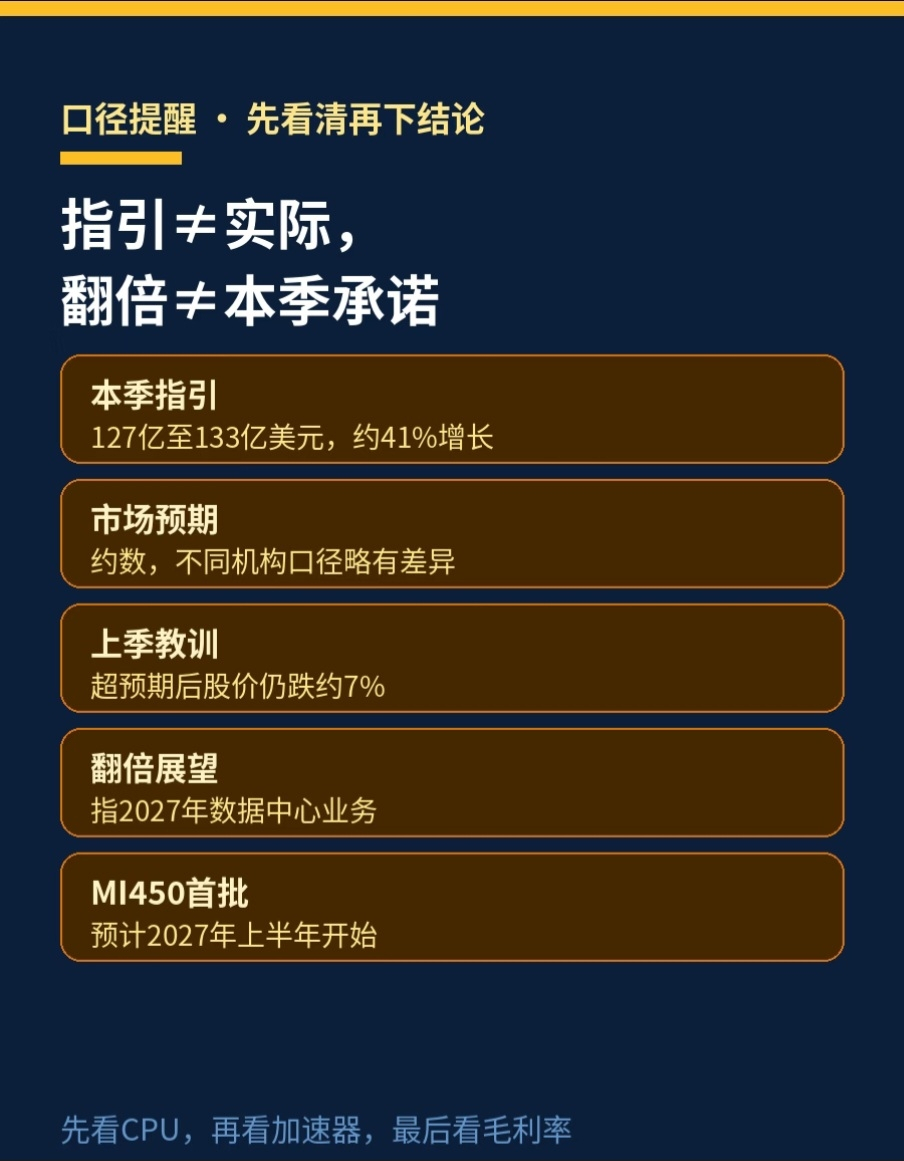
公司指引:本季营收约130亿美元,上下浮动3亿美元,即127亿至133亿美元,同比增长约41%。市场预期每股收益约1.94美元、营收约130.6亿至130.8亿美元。去年同期每股收益1.20美元、营收92.5亿美元,预期意味着每股收益同比增长约62%、营收约41%。
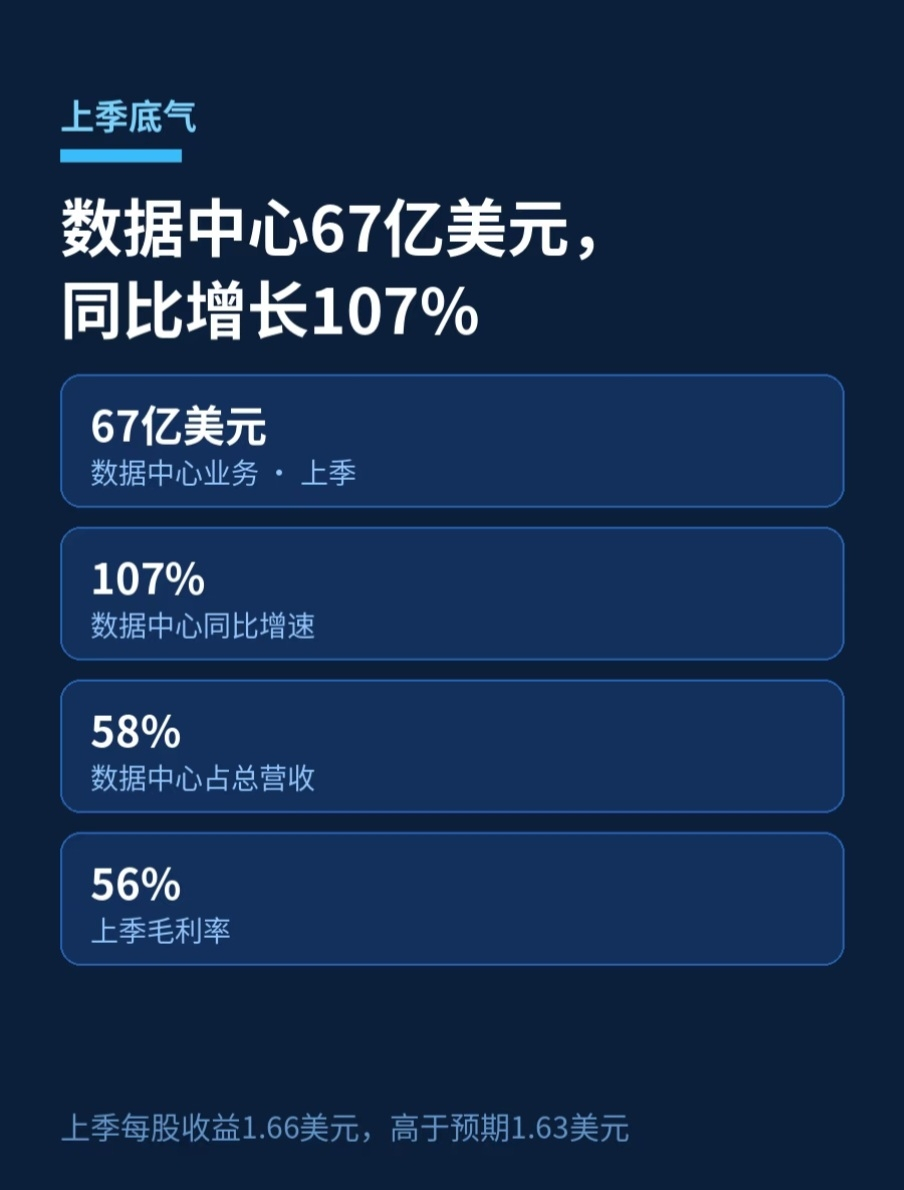
上季是底气:营收115.4亿美元,同比增长50%,创历史新高;数据中心业务67亿美元,同比增长107%,占总营收58%;毛利率56%,营业利润31亿美元;每股收益1.66美元,高于预期的1.63美元。但财报后股价跌约7%:达标不等于过关。
最关键的是数据中心:公司已把2026年下半年服务器业务收入增速预期上调至80%以上。Wedbush认为,服务器CPU需求可能是最大的超预期来源。加速器看Helios爬坡与MI450部署:Anthropic计划部署最多2吉瓦MI450系列GPU,首批1吉瓦预计2027年上半年开始。Wedbush还预计,管理层会重申数据中心业务2027年翻倍以上的看法——这句话能否立住,比本季多一两个亿美元更重要。
约束也要看清:本季毛利率预期在56%附近,放量能否守住毛利率是试金石。11月3日要回答的只有一句话:翻倍的故事,有没有订单与交付节奏撑着。
这一季考的不是需求,而是供给与交付能否跟上预期。CPU是确定性较强的部分,加速器是弹性所在:CPU超预期、交付节奏清晰,翻倍才有支点;只谈需求、不谈交付与毛利率,翻倍就还只是口号。
AMDB
513.55
+1.22%
AMDUSDT
Perp
513.99
+1.23%