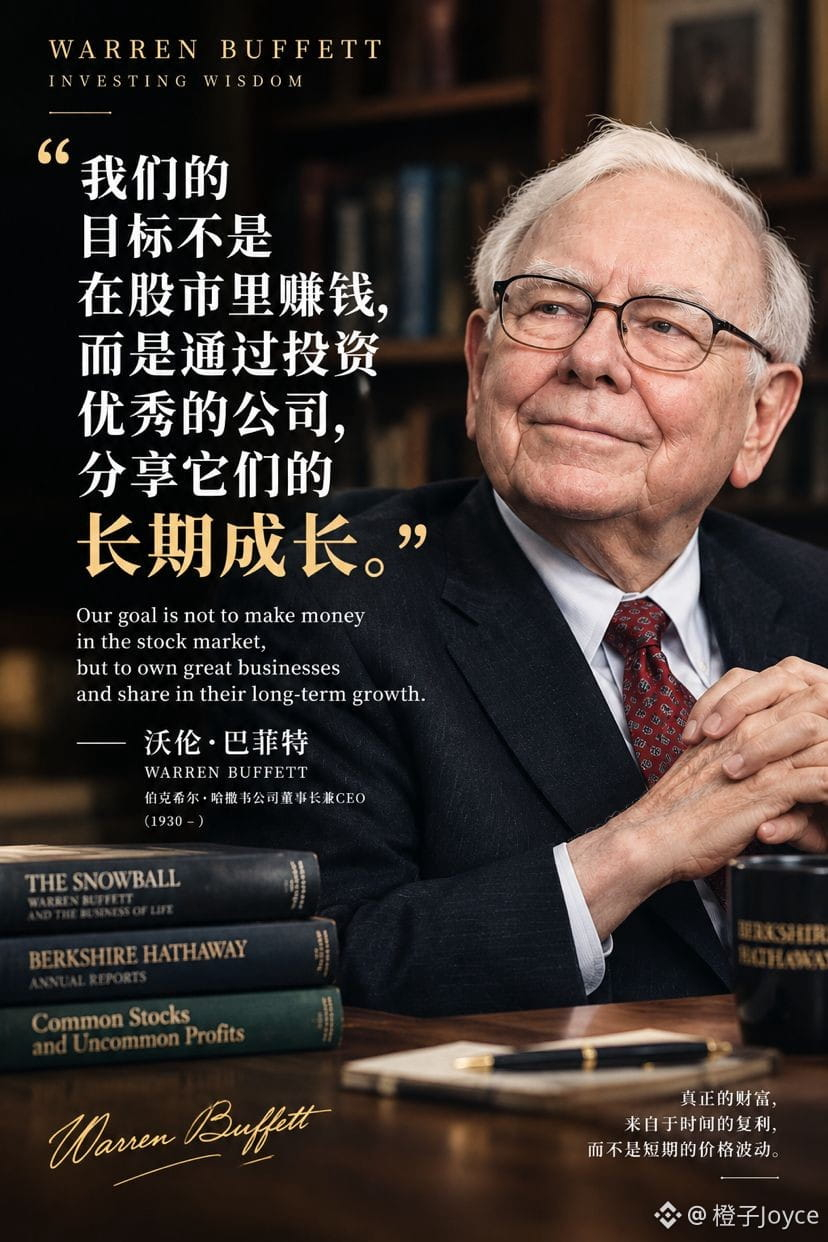
„Anders als die Masse“ bedeutet, dass Value-Investoren ihren Herdentrieb überwinden müssen. Ob etwas richtig oder falsch ist, beurteilt man anhand von Fakten und Logik – nicht anhand von Börsenkursen oder der Zustimmung der Mehrheit.
Die Philosophie der großen Value-Investoren lässt sich auf einen Leitgedanken bringen: Aktien zu kaufen heißt, einen Teil eines Unternehmens zu erwerben. Man kauft Unternehmen, die dauerhaft Wert schaffen können, zu einem angemessenen Preis und partizipiert langfristig an ihrem Wachstum.
Gemeinsame Grundsätze
- Aktien sind Eigentumsanteile: Entscheidend ist, ob ein Unternehmen auch künftig nachhaltig Gewinne und Cashflow erwirtschaften kann – nicht, kurzfristige Kursbewegungen vorherzusagen.
- Der Markt ist ein Diener: Aktienkurse werden täglich gestellt, mal von Pessimismus, mal von Euphorie geprägt. Anleger nutzen Fehlbewertungen, statt sich von Emotionen leiten zu lassen.
- Sicherheitsmarge: Der innere Wert ist nur eine Schätzung. Ein Abschlag auf den Kaufpreis bietet einen Puffer für Fehleinschätzungen und Veränderungen im Geschäft[^15].
- Kompetenzkreis: Man investiert nur in Geschäfte, die man versteht, und kennt die Grenzen des eigenen Wissens.
- Langfristiger Zinseszinseffekt: Hochwertige Unternehmen investieren ihre Gewinne wieder und schaffen kontinuierlich neuen Wert. Je länger der Zeitraum, desto stärker zeigt sich der Zinseszinseffekt.
Die Schwerpunkte dreier Generationen großer Investoren
- Graham legt das Fundament: Er betont Fundamentalanalyse, Kapitalschutz und deutliche Unterbewertung. Früher suchte man häufig nach Vermögenswerten, die mit Abschlag gehandelt wurden – also nach Anlagen, deren Preis deutlich unter dem Liquidations- oder Wiederbeschaffungswert des Unternehmens lag.
- Buffett und Munger entwickeln den Ansatz weiter: Neben der Sicherheitsmarge achten sie stärker auf Wettbewerbsvorteile, das Management, stabile Erträge und den freien Cashflow. Im Mittelpunkt steht nun, „hochwertige Unternehmen zu angemessenen Preisen zu kaufen“ und am langfristigen Wachstum des Unternehmens zu verdienen.
- Li Lu bringt eine globale Perspektive ein: Vermögen zeigt sich letztlich in der Kaufkraft. Er plädiert dafür, in den dynamischsten Volkswirtschaften langfristig Unternehmensanteile an den kreativsten Firmen zu halten und das Vermögen durch das Wirtschaftswachstum und den Zinseszinseffekt wachsen zu lassen.
In der Praxis heißt das: Zuerst untersucht man das Geschäftsmodell, dann die Wettbewerbsvorteile und den Cashflow. Anschließend schätzt man den inneren Wert und vergleicht schließlich den Preis mit der Sicherheitsmarge. Langfristiges Halten setzt voraus, dass man das Unternehmen wirklich versteht. Stellt sich eine Einschätzung als falsch heraus, ergibt sich eine deutlich bessere Gelegenheit oder ist der Preis extrem überhöht, sollte man auch einen Verkauf in Betracht ziehen.
$SPCX.US
$NVDA.US
$TSM.US