Der Oktober ließ US-Aktien einbrechen! Das Wachstum der KI-Branche und der Anstieg von KI-Aktien sind nicht dasselbe!
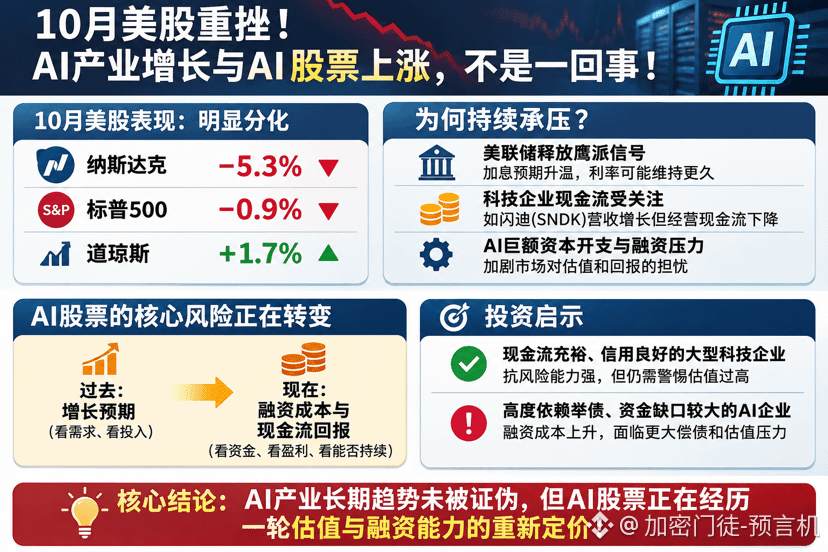
Der hochvolatile Oktober ist endlich vorbei! Die US-Aktienmärkte zeigten eine deutliche Divergenz: Der Nasdaq-Index fiel im Monatsverlauf um etwa 5,3 %, der S&P 500 gab nach, während der Dow Jones sogar stieg. Technologieaktien und Halbleiter wurden zum Hauptziel der Verkäufe.
Ist der Markt also nur in einer normalen Korrektur, oder verändert sich die Logik der KI-Investitionen grundlegend?
I. Warum gerieten US-Aktien im Oktober weiter unter Druck?
Zunächst sendeten die Fed-Vertreter Logan, Musalem und Barkin nacheinander hawkische Signale und meinten, dass möglicherweise weitere Zinserhöhungen nötig seien; die Sorgen des Marktes über die Dauer hoher Zinsen nahmen erneut zu.
Zweitens stiegen bei Sandisk (SNDK) Umsatz und Gewinn zwar weiter, doch der operative Cashflow ging im Quartalsvergleich zurück. Die Aktie wurde verkauft, was zeigt, dass der Markt die Cashflows und Bewertungen von Technologieunternehmen neu bewertet.
Eine straffe makroökonomische Geldpolitik, kombiniert mit KI-Kapitalausgaben und Finanzierungsdruck, wurde zu einem wichtigen Faktor für die Korrektur von Technologieaktien.
II. Das Kernrisiko von KI-Aktien verlagert sich derzeit von Wachstumserwartungen hin zu Finanzierungskosten und Cashflow-Renditen!
In den vergangenen zwei Jahren hing die Bewertung von KI-Aktien in hohem Maße von den globalen Investitionsausgaben ab. Doch im Oktober begann der Markt, drei Fragen neu zu prüfen:
Wer leiht sich Geld, um zu expandieren? Wie hoch sind die Finanzierungskosten? Wie lange können Unternehmen durchhalten, wenn sich das Finanzierungsumfeld verschärft?
Der KI-Nachfragebruch ist bislang nicht vollständig eingetreten, aber die Kapitalinvestitionen einiger Unternehmen haben bereits ihre eigene Fähigkeit zur Cashflow-Generierung überstiegen und machen eine fortlaufende Finanzierung erforderlich.
III. Wachstum der KI-Branche bedeutet nicht, dass alle KI-Aktien steigen werden!
Die Korrektur der US-Aktien im Oktober beweist nicht, dass die KI-Revolution bereits vorbei ist. Was sich wirklich verändert, ist, dass der Kapitalmarkt sich von der Jagd nach Wachstumserwartungen hin zur Bewertung der Finanzierungskosten, der Profitabilität und des freien Cashflows von Unternehmen verlagert.
Unternehmen mit reichlich Cashflow, Kerntechnologie und Preissetzungsmacht könnten weiterhin zu den langfristigen Gewinnern gehören; Unternehmen, die stark auf externe Finanzierung angewiesen sind und keine Profitabilität aufweisen, könnten hingegen anhaltendem Bewertungsdruck ausgesetzt sein.
Meine Einschätzung ist: Der langfristige Trend der KI-Branche ist nicht widerlegt, aber KI-Aktien durchlaufen gerade eine neue Preisfindungsrunde hinsichtlich Bewertung und Finanzierungskraft!
Was künftig den Aktienkurs bestimmt, ist nicht, wie viel ein Unternehmen für KI ausgegeben hat, sondern wie viel es letztlich mit diesen Investitionen verdienen kann!
#英特尔创1974年以来最差单日表现 #加密市场回调
$QQQ $SNDK $BTC